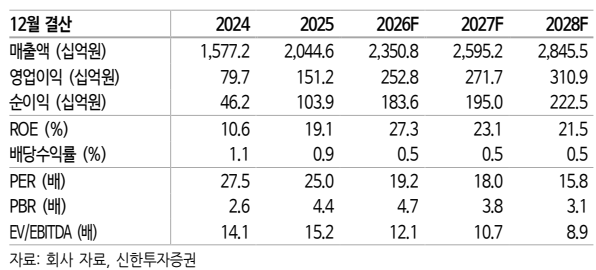
신한투자증권이 일진전기에 대해 최근 주가 하락은 펀더멘털 훼손이 아닌 수급적 요인에 불과하다며 투자의견 '매수'와 목표주가 10만원을 유지했다.
14일 허성규 신한투자증권 선임연구위원은 "일진전기의 시가총액은 5월 약 6조9000억원에 도달한 이후 7월 말 2조2000억원까지 약 68% 급락했다"며 "반면 전선 업체들의 수주잔고 총계 연간 증가율은 2024년 25.4%, 2025년 21.2%를 기록한 데 이어 2026년 상반기에만 23.2% 늘어나는 등 뚜렷한 성장세를 보이고 있다"고 설명했다.
이어 "변압기에 이어 전선 부문까지 호황 국면이 확대되고 있는 점을 고려할 때, 최근의 주가 하락은 펀더멘털 문제가 아닌 수급 측면의 요인으로 판단한다"고 덧붙였다.
실적과 관련해 허 연구위원은 "상반기 영업이익 1227억원은 중전기 825억원(변압기 743억원, 차단기 82억원)과 전선 400억원(초고압 케이블 277억원, 나선 123억원)으로 구성됐다"고 말했다.
그는 "중전기 부문 전체 영업이익률은 25%, 미주 지역 이익률은 28%를 기록했다"며 "특히 변압기는 2028년 생산 예정 물량까지 이미 모든 수주가 계획된 상태"라고 강조했다.
또한 "증설 후 당초 매출 생산능력(CAPA)은 약 4300억원 규모였으나, 고마진 제품 위주로 믹스가 개선되면서 5000억원 수준까지 확대됐다"며 "제3공장 증설 전까지 추가적인 CAPA 증가 여력이 충분하다"고 진단했다.
해외 수주 성과도 긍정적으로 평가했다. 허 연구위원은 "2026년 10월 영국 전력청과 1871억원 규모 400kV 송전망 케이블 공급 계약을 체결했다"며 "기존 상반기 전력선 수주잔고 6억4896만달러에 더해 전력선 부문 수주잔고가 1조원을 넘어설 전망"이라고 내다봤다.
이어 "이번 수주를 통해 기존 아시아와 중동 지역을 넘어 유럽 지역까지 신뢰도를 높인 것으로 판단한다"며 "유럽 진출을 계기로 미주 지역까지 점진적으로 영업망을 확대해 나갈 예정"이라고 말했다.
그러면서 "올해 상반기 일회성 공사충당금 환입액 81억원을 제외하더라도 초고압 케이블 이익률은 기존 6% 수준에서 추가 상향될 것으로 예상한다"고 덧붙였다.