
NH투자증권은 8일 엔터테인먼트 업종이 투자심리 악화와 밸류에이션 하락으로 부진했지만 2027년부터 5세대 지식재산권(IP)의 수익성이 본격적으로 높아지면서 반등의 계기를 마련할 것으로 전망했다. 메가 IP의 활동 공백을 5세대 아티스트들의 성장으로 상쇄할 수 있다는 분석이다. 업종 투자의견 ‘긍정적(Positive)’을 유지하고 최선호주로 하이브, 차선호주로 에스엠을 제시했다.
이날 NH투자증권 ‘엔터테인먼트-비포 더 던(Before the dawn)’ 보고서에 따르면 올해 들어 주요 엔터테인먼트 4사의 합산 시가총액은 51% 감소했다. 상반기 실적 자체는 양호했지만 매출총이익률(GPM) 하락과 대규모 매출의 지속 가능성에 대한 의구심이 커지면서 투자심리가 크게 훼손됐다는 설명이다.
NH투자증권은 반등의 핵심을 5세대 IP에서 찾았다. 현재 주요 5세대 아티스트는 데뷔 2~4년차로, 4세대 아티스트들이 본격적으로 성장했던 2022~2023년과 비슷한 구간에 진입하고 있다. 통상 데뷔 3~5년차부터 음반과 공연 등 단위 활동당 외형과 수익성이 동시에 개선되는 만큼 2027년부터 성과가 두드러질 것으로 예상했다.
특히 코르티스와 NCT WISH, 보이넥스트도어를 주목했다. 코르티스는 데뷔 2년차임에도 신보와 함께 구보 판매가 이어지면서 음반 발매 효율이 이미 일부 4세대 아티스트를 웃돌고 있다고 평가했다. 캣츠아이는 전형적인 K팝 그룹과 달리 음원과 공연을 중심으로 별도의 성장 경로를 나타낼 가능성이 높다고 봤다.
과거 사례를 보면 음반 발매 횟수 자체는 데뷔 6년차까지 연간 약 2회 수준을 유지하지만 앨범 한 장당 판매량은 데뷔 5~6년차에 크게 높아지는 흐름을 보였다. 신규 IP에 투입되는 초기 비용 부담은 줄어드는 반면 팬덤 확대에 따라 단위 활동당 매출이 커지면서 수익성이 극대화되는 구조다.
다만 과거 4세대 성장기만큼 높은 밸류에이션을 단기간에 회복하기는 어렵다고 판단했다. 기존 3·4세대 IP의 활동이 이어지면서 실적 기저가 높아졌고 K팝의 서구권 성과 자체도 과거보다 시장에 주는 충격이 작아졌기 때문이다.
그럼에도 엔터 업종의 밸류에이션 하락은 이미 정점을 통과한 것으로 봤다. 하이브를 제외한 주요 엔터 3사의 12개월 선행 주가수익비율(PER)은 2022년 평균 24.3배, 2023년 24.2배에서 올해 14.8배까지 떨어졌다. 2027년부터 5세대 IP의 프로젝트별 수익성이 개선되면 점진적인 리레이팅이 가능할 것으로 예상했다.
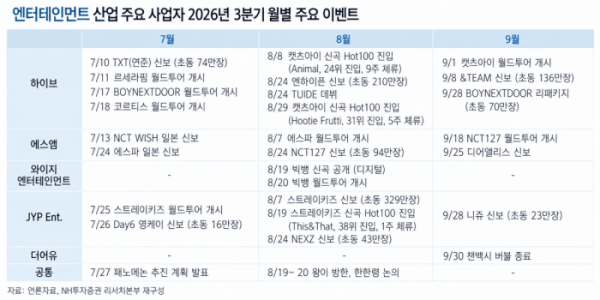
3분기 실적은 대체로 시장 기대치에 부합할 전망이다. BTS와 빅뱅 등 고연차 메가 IP를 비롯한 주요 아티스트들이 대규모 투어에 나서면서 공연 매출 비중이 높아져 원가율 부담은 이어질 것으로 봤다. 다만 이는 아티스트 성장 사이클에서 나타나는 자연스러운 변화이며 외형 확대에 따른 규모의 경제로 절대 영업이익 규모는 커질 수 있다고 분석했다.
최선호주는 하이브다. 코르티스의 팬덤 성장과 캣츠아이의 북미 대중성 확보, 보이넥스트도어와 투어스(TWS)의 성장으로 BTS 외 라인업의 실적 기여가 커지고 있다는 점을 높게 평가했다. 뉴진스의 활동 재개 가능성은 추가적인 상승 요인으로 제시했다.
다만 하이브 목표주가는 기존 31만원에서 25만원으로 19% 하향했다. 목표 PER을 30배에서 27배로 낮추고 가치평가 기준 연도를 2027년으로 변경한 영향이다. 투자의견 ‘매수’는 유지했다. 올해 3분기 매출액은 전년 동기 대비 99.4% 증가한 1조4497억원, 영업이익은 1677억원으로 흑자전환할 것으로 전망했다.
차선호주 에스엠은 목표주가 10만9000원과 투자의견 ‘매수’를 유지했다. NCT WISH와 라이즈의 성장에 2027년 초 데뷔 예정인 신인 보이그룹이 추가되면서 안정적인 IP 포트폴리오를 확보할 것으로 예상했다. 올해 3분기 매출액은 3307억원, 영업이익은 371억원으로 전망했다.
JYP Ent.는 목표주가를 6만9000원에서 5만8000원으로 16% 낮췄다. 트와이스의 완전체 활동과 스트레이키즈의 군복무 관련 불확실성을 반영해 보수적인 실적 시나리오를 적용했다. 다만 스트레이키즈는 데뷔 9년차에도 팬덤 지표가 상승하고 있고 5세대 킥플립의 성과도 점차 확대되고 있어 투자의견 ‘매수’를 유지했다.
와이지엔터테인먼트 목표주가 역시 기존 6만4000원에서 5만7000원으로 11% 하향했다. 블랙핑크와 빅뱅 등 고연차 IP의 활동 주기가 불규칙한 만큼 베이비몬스터와 신인 보이그룹의 성장성이 더욱 중요하다고 분석했다. 베이비몬스터는 월드투어를 통해 공연 규모를 확대하고 있고 신인 보이그룹도 연내 데뷔를 준비하고 있다.
디어유 목표주가는 2만6000원으로 하향 조정했다. 이에 따라 보고서에서 제시한 목표주가는 하이브 25만원, 에스엠 10만9000원, JYP Ent. 5만8000원, 와이지엔터테인먼트 5만7000원, 디어유 2만6000원이다. 5개 종목 모두 투자의견 ‘매수’를 유지했다.
이화정 NH투자증권 연구원은 엔터 산업이 단순한 흥행 산업이 아니라 세대교체를 기반으로 성장 사이클을 반복하는 산업이라며, 2027년부터 5세대 IP의 활동 효율과 수익성이 높아지면서 현재 시장에 반영된 과도한 비관론이 점차 해소될 것으로 전망했다.