
자동차와 배터리주의 주가 흐름이 3분기 실적 발표를 앞두고 엇갈리고 있다. 완성차는 판매 부진과 환율·원가 부담으로 실적 눈높이가 낮아지는 반면 배터리는 고객사 보상금과 에너지저장장치(ESS) 사업 확대가 이익 회복 기대를 높이고 있다.
8일 한국거래소에 따르면 코스피 지수는 전날 6803.90에 마감해, 한 달 전(9월3일) 보다 3.41% 상승했다. 같은 기간 KRX 자동차 지수는 2567.07로 7.71% 하락했다. 시장 전체가 상승하는 동안 자동차 업종은 반대 방향으로 움직였다.
코스피 업종별로도 운송장비·부품은 10.43% 하락한 반면 전기·전자는 8.09%, 화학은 4.04% 상승했다. 전기·전자와 화학에는 반도체·정유 등 여러 산업이 포함되지만 개별 종목에서도 완성차와 배터리의 주가 차별화가 확인됐다.
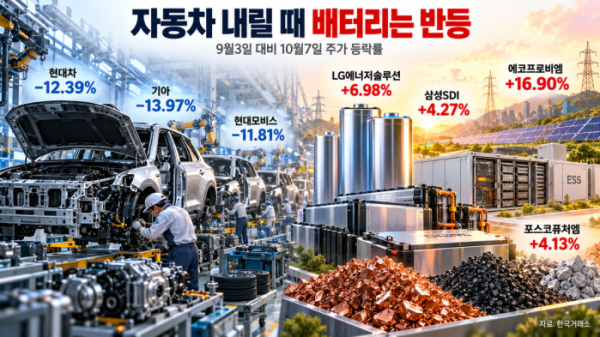
전날 종가기준 현대차는 33만6000원으로 한 달 새 12.39% 하락했다. 기아는 12만7400원에서 10만9600원으로 13.97% 내렸다. 현대모비스도 42만3500원에서 37만3500원으로 11.81% 하락하며 완성차뿐 아니라 주요 부품주까지 약세를 보였다.
반면 LG에너지솔루션은 같은 기간 36만5500원에서 39만1000원으로 6.98%, 삼성SDI는 53만9000원에서 56만2000원으로 4.27% 상승했다. 양극재 업체인 에코프로비엠은 10만6500원에서 12만4500원으로 16.90%, 포스코퓨처엠은 18만3800원에서 19만1400원으로 4.13% 올랐다.
완성차 실적의 부담은 판매량과 수익성에서 동시에 나타나고 있다. 현대차의 9월 글로벌 판매는 30만7998대로 전년 동월 대비 16.0% 감소했다. 기아는 28만1984대로 5.1% 증가했지만 판매 확대가 그대로 이익 증가로 이어지는 환경은 아니다. 원재료비 상승과 판매 인센티브, 지역·차종별 판매 구성 변화가 수익성을 압박하고 있다.
현대차는 생산 차질과 물량 감소에 따른 고정비 부담이 더해졌다. 기아는 전기차와 하이브리드 판매 확대가 물량 증가를 이끌었지만 유럽 전기차 비중 상승에 따른 수익성 부담이 남아 있다. 3분기 영업이익 전망치는 현대차 2조2300억~2조5400억원, 기아 2조2900억~2조3920억원으로 제시돼 시장 기대를 밑돌 것으로 예상된다.
환율 역시 완성차 이익 회복을 제약하는 변수다. 기말환율 하락은 판매보증충당부채 환입을 통해 일부 비용을 줄이지만 평균환율 하락은 수출 매출과 수익성에 부담을 준다. 4분기에는 생산 정상화와 신차 출시, 원재료비 부담 완화가 회복 요인으로 작용하더라도 원화 강세가 개선 폭을 제한할 전망이다.
배터리는 완성차와 달리 단기 실적을 끌어올릴 요인이 겹쳐 있다. 고객사의 계약 물량 미달 보상금과 ESS 출하 증가, 가동률 개선이 대표적이다. LG에너지솔루션과 삼성SDI에는 각각 1000억원 이상의 보상금이 반영될 것으로 추정된다.
이를 반영한 3분기 영업이익 전망치는 LG에너지솔루션 3740억원, 삼성SDI 2050억원으로 시장 예상치인 3220억원과 1420억원을 웃돈다. 다만 보상금은 반복적으로 발생하는 영업 성과와 구분해야 한다. 실적이 기대를 넘어서더라도 전기차 배터리 수요가 구조적으로 회복됐다고 판단하기에는 이르다.
4분기 이후에는 ESS 사업이 이익 회복의 지속성을 결정할 전망이다. ESS 생산라인의 가동률이 높아지고 출하량이 늘면 고정비 부담이 줄면서 수익성이 개선될 수 있다. 인공지능(AI) 데이터센터와 전력 인프라 수요를 배경으로 연말 대형 수주가 구체화하면 2027년 매출 가시성도 높아진다.
셀 업체의 ESS 수주 확대는 소재 업체의 주문 회복으로 이어질 것으로 예상된다. 다만 배터리 종류와 고객사 구성에 따라 수혜 시점과 규모는 달라질 수 있다. 단기 보상금 효과가 소진된 이후에도 출하량과 가동률 상승을 통해 이익이 늘어나는지가 배터리 업종의 재평가를 뒷받침할 전망이다.
김귀연 대신증권 연구원은 “2027년 ESS 매출과 수익성 개선에 따른 주가 모멘텀이 유효하다”며 “셀업체의 ESS 출하와 수주 확대에 따라 소재사의 업황 개선도 이어질 것”이라고 전망했다.