
떼인 돈 39%ㆍ재고평가손 24억 자산 부실…적자 속 2억 배당도
사측 “위기 극복ㆍ조직 개편 차원 단독체제 전환…신사업 10% 목표, 흑자 전환 총력”
대한민국 문구 산업의 토종 브랜드인 모닝글로리가 심각한 실적 부진과 취약한 지배구조의 덫에 걸려 표류하고 있다. 창업주 한중석 회장의 장남인 오너 2세 한동인 전 공동대표가 경영 전면에 나선 지 만 2년 만에 퇴진한 가운데, 근래 최악의 순손실과 함께 자산 부실화 징후가 나타나고 있다. 모닝글로리 측은 신사업 안착과 유통 강화로 흑자 전환에 총력을 기울이고 있다고 밝혔으나, 4년 연속 영업적자에 매출채권 부실, 퇴직부채 부담까지 겹치며 재무 건전성은 악화하고 있다.
7일 금융감독원 전자공시시스템과 법원 등기사항전부증명서에 따르면 모닝글로리는 2025년 9월 24일 자로 한동인 공동대표이사가 공식 사임하면서 송익현 단독 대표이사 체제로 전환됐다. 2023년 9월 전문경영인이던 허상일 전 대표가 물러나고 한 전 대표가 송 대표와 함께 공동대표로 취임하며 닻을 올렸던 오너 2세 경영이 2년 만에 마침표를 찍었다.
한 전 대표는 대표직 사임과 함께 사내이사직에서도 완전히 물러났다. 모닝글로리 측은 경영 악화에 따른 조직 슬림화 차원의 용퇴라고 설명했다.
모닝글로리 관계자는 “공동대표 취임 당시 송익현 대표가 영업, 한동인 대표가 관리를 각각 분담해 맡았으나, 경영 환경이 악화하면서 희망퇴직 등 인원 조정과 부서 통폐합을 진행했다”며 “분산된 의사결정보다 송 대표 1인 체제로 통합해 영업력을 강화하고 위기관리에 집중하는 것이 낫다고 판단했다”고 밝혔다.
다만 업계에서는 취약한 오너가 지분율과 1대 주주와의 역학 구도가 2세 경영 퇴진에 일부 영향을 끼친 것은 아닌가 하는 시각도 있다. 모닝글로리의 최대주주는 창업자 일가가 아닌 협력 법인 크라운볼펜(지분율 32%)이며, 2대 주주 역시 외주가공처인 도도파트너스(28%)다. 한중석 회장(5%)과 장남 한동인(8%), 차남 한동욱(2%) 등 일가 지분을 모두 합쳐도 이에 크게 못미친다.
특히 모닝글로리는 제44기 결산 당시 크라운볼펜으로부터 수원지방법원에 ‘회계장부 등 열람 및 등사 가처분’ 소송을 당하는 등 양사가 편하지만은 않은 관계를 노출했다. 이에 과반 지분(60%)을 쥔 외부 주주 연합의 견제와 지배구조의 구조적 한계를 넘지 못한 채 2세 경영인이 2년 만에 일선에서 물러난 것은 아닌가 하는 분석이다. 이에 대해 회사 관계자는 “과거 소송 건의 구체적인 종결 경과는 즉각 확인이 어렵다”고 했다.
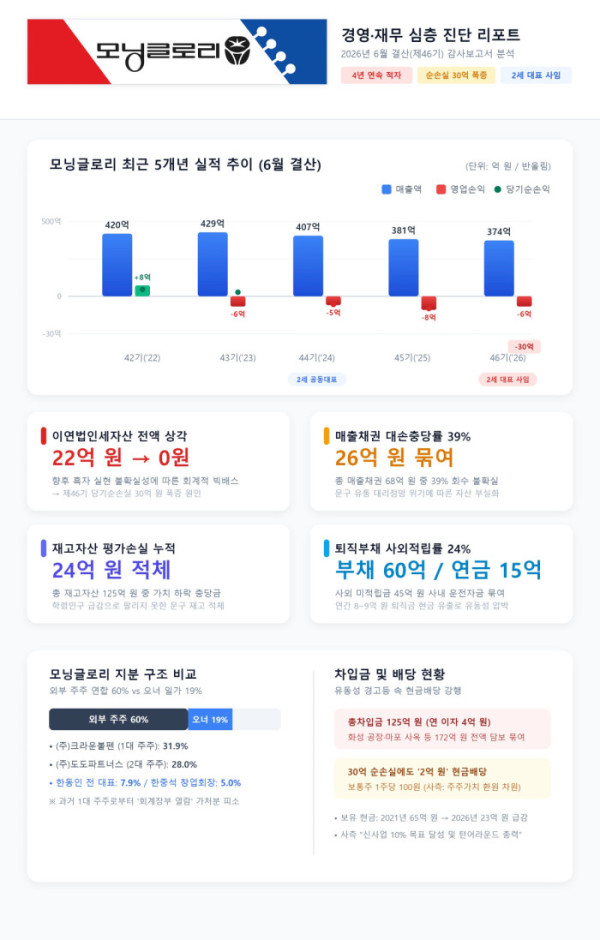
2세 경영이 표류하는 사이 회사의 기초 체력은 빠르게 무너져 내렸다. 6월 결산 법인인 모닝글로리의 46기(2025년 7월 1일~2026년 6월 30일) 연간 매출액은 374억원으로 전년(381억원) 대비 2% 감소했다. 2019년 514억원에 달했던 외형은 7년 연속 내리막길을 걸으며 300억원대 중반까지 축소됐다. 수익성은 더 심각하다. 46기 영업손실은 6억원을 기록했다. 모닝글로리는 △43기(-6억원) △44기(-5억원) △45기(-8억원) △46기(-6억원)까지 4개 회계연도 연속 영업적자의 늪에서 벗어나지 못하고 있다.
더욱 뼈아픈 대목은 순손실 규모다. 46기 순손실은 30억원에 달해 전년(-7억원) 대비 적자 폭이 4배 이상 폭증했다. 손실 폭증의 결정타는 장부에 남아 있던 이연법인세자산 22억원을 전액 감액한 데 있다.
통상 이연법인세자산 상각은 향후 영업활동을 통해 흑자를 내서 세금을 차감받을 가능성이 희박하다고 회계감사인과 경영진이 공식 인정한 것으로 해석된다. 회사 관계자 역시 “장부에 계상돼 있던 이연법인세자산 약 22억원을 미래 실현 불확실성에 따라 전액 상각 처리하면서 회계상 순손실이 크게 잡히게 됐다”고 했다.
외형 축소와 적자 누적뿐만 아니라 자산의 질적 부실화도 문제다. 모닝글로리의 매출채권 회수 능력과 재고 관리 지표는 회사가 처한 현실을 보여준다. 46기 말 기준 회사의 매출채권 잔액 68억원 중 회수 불능을 예상해 쌓아둔 대손충당금은 26억원으로, 충당금 설정률이 39%에 이르는 수준이다. 납품 대금의 3분의 1 이상을 떼일 위기에 처해 있는 셈이다.
창고에 쌓인 재고도 부담이다. 전체 재고자산은 125억원으로 전년(129억원) 대비 소폭 줄었으나, 가치 하락과 진부화로 계상된 재고자산평가손실(충당금) 누적액은 오히려 24억원으로 불어났다. 학령인구 감소로 문구류 소비가 급감하면서 제때 팔리지 못한 노트와 학용품들이 재고로 전락해 늘어난 것으로 풀이된다. 아울러 2021년 말 65억원에 달했던 현금및현금성자산은 최근 23억원으로 줄어들었다.
잠재적 부채 부담도 있다. 46기 말 현재 임직원 퇴직급여충당부채는 60억원이지만, 사외에 예치된 퇴직연금운용자산은 15억원에 불과하다. 사외적립률이 24%에 그치는 셈이다. 나머지 45억원의 퇴직 재원이 사내 운전자금으로 소진된 가운데, 실제로 45기에 9억원, 46기에 8억원의 퇴직금이 현금으로 유출됐다.
단기차입금 60억원, 장기차입금 65억원 등 총차입금은 125억원에 이르며, 이로 인해 영업적자 속에서도 연간 4억원 전후의 이자비용이 빠져나가고 있다. 차입금을 마련하기 위해 회사가 보유한 경기도 화성 공장·물류센터 부지와 서울 마포구 사옥 등 장부가액 172억원 상당의 토지ㆍ건물 전부에 은행 담보가 설정돼 있어 추가적인 자금 조달 여력도 제한적으로 평가된다.
이러한 유동성 압박과 30억원의 순손실 냈음에도 회사는 보통주 1주당 100원, 총 2억원의 현금배당 처분안을 확정 상정했다. 이에 대해 회사 관계자는 “매년 배당을 하지는 못했지만 주주 이익 환원 차원이며 사내에 유보된 이익잉여금 범위 내에서 결정했다”며 “신사업 안착으로 향후 매출이 회복될 것이라는 자신감의 표현이기도 하다”고 설명했다.
모닝글로리는 본업의 한계를 넘기 위해 생활위생용품과 가구 시장 진출 등 사업 다각화에 사활을 걸고 있다. 2024년 12월 롤화장지ㆍ미용티슈 등 위생용품을 선보인 데 이어, 올해는 기능성 사무용 의자를 출시하며 가구 시장에도 발을 들였다. 아울러 전통적인 문구 제조업에서 종합 유통 플랫폼으로의 체질 개선도 병행 중이다.
회사 관계자는 “위생용품은 출시 초기 반응이 좋아 품목을 9종까지 확대했고 온라인 판매도 양호하다”며 “가구 역시 신제품 출시를 앞두고 있어 향후 두 신사업 부문에서 전체 매출의 약 10%를 달성하는 것을 목표로 주력하고 있다”고 말했다.
이어 “과거에는 공책 등을 생산하는 제조업 중심이었으나, 지난 기수부터는 가맹점과 유통망에서 잘 팔리는 타사 인기 제품들을 선별해 유통하는 방식으로 영역을 넓히고 있다”며 “46기는 매출이 소폭 감소했음에도 판관비를 줄여 영업손실 폭을 전년 대비 줄였고, 이번 47기 시작 후 7~8월 매출이 전년 동기 대비 반등세를 보이고 있는 만큼 흑자 전환을 위한 발판을 마련할 것”이라고 덧붙였다.