
NH투자증권은 7일 현대글로비스에 대해 내년 자동차·트럭운반선(PCTC) 선복 확대와 운임 상승 효과가 맞물리며 이익 성장세가 확대될 것으로 전망했다. 투자의견 ‘매수’와 목표주가 31만9000원을 유지했다.
정연승 NH투자증권 연구원은 2027년 현대글로비스의 PCTC 운용 선복이 20% 증가하는 가운데 운임 상승 효과까지 더해지면서 영업이익이 전년 대비 18% 증가할 것으로 내다봤다.
PCTC 운임 강세는 중국발 완성차 수출 증가가 배경으로 꼽힌다. 중국의 완성차 수출은 올해 6월부터 매월 100만대를 웃돌고 있다. PCTC 부족으로 일부 물량은 컨테이너선으로 운송되고 있으며, 연간 약 200만~300만대의 완성차가 컨테이너선을 통해 운송되는 것으로 추정된다.
내년에도 신규 선박 인도가 예정돼 있지만 공급 부족이 해소되기는 어렵다는 전망이다. PCTC 1년 용선료는 하루 9만5000달러까지 올라 2022~2023년 호황기 수준으로 반등했다.
현대글로비스는 내년 1만800CEU급 대형 PCTC 12척을 도입할 예정이다. 표준 선형으로 환산하면 약 20척의 선복 증가 효과로, 전체 운용 선박 규모가 약 20% 확대될 전망이다. 신규 선복은 중국 완성차 업체의 수송 물량 확대에 투입될 가능성이 높다. 최근 현물(Spot) 운임 상승분도 내년 연간 운임 계약에 일부 반영될 것으로 예상됐다.
NH투자증권은 현대글로비스의 2027년 매출액을 34조2520억원, 영업이익을 2조5060억원으로 추정했다. 올해 예상 영업이익 2조1260억원보다 17.9% 증가한 수준이다. 특히 해운 부문 영업이익은 올해 7400억원에서 내년 1조1130억원으로 늘어날 것으로 전망했다.
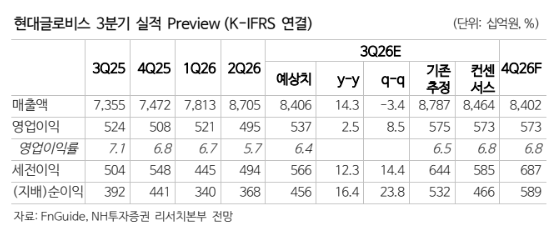
다만 3분기 실적은 시장 기대치를 밑돌 것으로 예상했다. 매출액은 전년 동기 대비 14.3% 증가한 8조4060억원, 영업이익은 2.5% 늘어난 5373억원으로 전망했다. 원·달러 환율 하락과 9월 이후 연료비 상승에 따른 비용 부담이 주요 원인이다. 4분기에는 컨테이너 운임 상승 효과와 하반기 도입되는 PCTC 신조선의 실적 기여가 본격화하면서 영업이익 수준이 한 단계 높아질 것으로 내다봤다.