
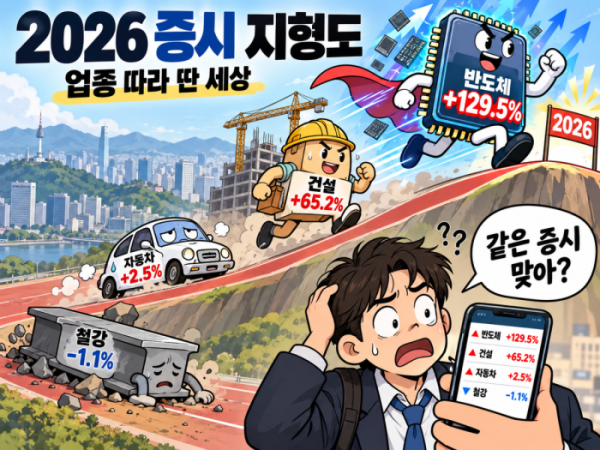
4일 한국거래소에 따르면 KRX 반도체 지수는 올해 첫 거래일인 1월 2일 6859.10에서 이달 2일 1만5741.89로 129.50% 상승했다. 같은 기간 KRX 건설 지수는 817.76에서 1350.76으로 65.18% 올랐다.
나머지 업종과의 격차는 컸다. KRX 증권 지수는 같은 기간 13.03% 상승했다. KRX 자동차는 2.51% 오르는 데 그쳤다. KRX 철강은 오히려 1.13% 하락했다. 반도체와 철강의 수익률 차이만 130.63%포인트에 달한다.
올해 증시를 가른 첫 번째 축은 AI였다. 글로벌 빅테크의 데이터센터 투자 확대가 이어지면서 메모리 반도체 수요와 실적 개선 기대가 삼성전자와 SK하이닉스를 비롯한 반도체주로 집중됐다. 반도체뿐 아니라 전력과 전자부품 등 AI 인프라 관련 종목으로도 매수세가 확산했다.
김동원 KB증권 리서치본부장은 “최근 반도체 시장에서 AI 모델 출시 지연 우려가 부각되고 있지만 이를 AI 인프라 투자 사이클 둔화로 연결하기에는 이르다”고 진단했다. 실제 메모리 주문은 시장 우려와 달리 강한 흐름을 이어가고 있다는 분석이다.
개별 종목 상승 폭은 지수보다 더 컸다. 연초부터 9월 말까지 가온전선은 500% 넘게 올랐고 삼성전기와 삼화콘덴서도 각각 400% 넘는 상승률을 기록했다. 반도체에서 시작한 AI 랠리가 데이터센터 전력망과 서버용 부품 등으로 넓어진 결과다.
건설주의 약진도 눈에 띈다. KRX 건설 지수는 연초 대비 65% 넘게 오르며 반도체 다음으로 강한 흐름을 보였다. 상반기 원전 기대에 이어 주택 원가율 개선과 AI 데이터센터, 해외 플랜트 수주가 새로운 상승 재료로 부상했다.
증권가에선 과거 급등한 건자재 가격이 판가에 반영되지 못해 수익성을 짓눌렀던 주택 현장이 순차적으로 종료되면서 건설사의 이익 구조가 개선되고 있다고 분석했다. 더불어 데이터센터와 발전 플랜트가 건설사의 새로운 성장축으로 부각되고 있고 이익 추정치도 상향되고 있다고 평가했다.
반면 자동차는 올해 상승장에서 상대적으로 소외됐다. KRX 자동차 지수의 연초 이후 상승률은 2.51%에 불과하다. 미국 관세 부담과 전기차 수요 둔화 우려가 실적 눈높이를 눌렀고 생산 차질 등 개별 악재도 주가에 부담으로 작용했다. 증권가에서는 관세 비용과 북미 시장의 인센티브 증가가 완성차 업체 수익성에 부담을 주는 요인으로 지목돼왔다.
철강은 주요 업종 가운데 더 부진했다. KRX 철강 지수는 연초보다 낮다. 연초 중국 경기 회복 기대와 원자재 가격 상승에 힘입어 강세를 나타냈지만 이후 수요 회복이 기대에 미치지 못하면서 상승분을 반납했다.
최근에는 실적 불확실성도 이어지고 있다. 다만 중국 철강 수요 감소세가 둔화되고 중국 외 지역의 수요 증가가 이어질 가능성은 향후 업황 회복 변수로 꼽힌다.
올해 국내 증시는 지수 상승만으로 투자 성과를 설명하기 어려운 장세였다. AI라는 뚜렷한 성장 동력을 확보한 반도체와 신규 수주·수익성 개선이 맞물린 건설로 돈이 몰린 반면 자동차와 철강은 업황 불확실성에 발목이 잡혔다.
4분기에도 업종별 차별화가 이어질지가 관건이다. 반도체는 AI 인프라 투자 지속 여부와 메모리 가격이 추가 상승을 결정할 핵심 변수다. 건설은 데이터센터와 원전·플랜트 수주가 실제 실적으로 이어지는지가 중요하다. 자동차와 철강은 관세 부담 완화와 수요 회복이 확인돼야 벌어진 수익률 격차를 좁힐 수 있을 전망이다.