
기준금리 1%p 오르면 이자이익 평균 0.48%p↓
기준금리가 오르면 금융사의 예대마진과 이자수익이 늘어난다는 통념과 달리 고금리 신용대출 비중이 큰 저축은행은 오히려 수익성이 악화한다는 분석이 나왔다. 대출금리는 최고금리 상한선에 막혀 더 올리기 어려운 반면 예금금리는 가파르게 치솟아 자금 조달비용만 눈덩이처럼 불어나기 때문이다.
29일 NICE신용평가에 따르면 직전 금리 인상기를 포함한 2021년 2분기부터 2023년 1분기까지 국내 저축은행 26곳을 전수 분석한 결과 금리 인상 전 보유 대출에서 10% 넘는 이자수익률을 올리던 5곳 중 4곳은 기준금리 상승기에도 운용수익률이 오히려 떨어진 것으로 나타났다.
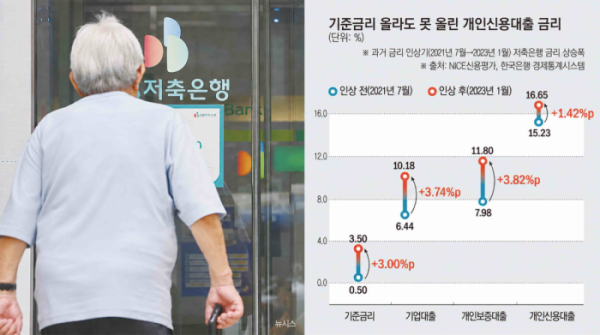
이 기간 한은 기준금리가 0.5%에서 3.5%로 3.0%포인트(p) 뛰었으나 고금리 대출 자산이 많은 저축은행일수록 시장금리 상승분을 여신 금리에 반영하지 못했다는 의미다.
상품별 대출금리 상승 폭에서도 격차가 뚜렷했다. 직전 인상기 신규 취급된 기업대출 금리는 3.74%p 개인보증대출은 3.82%p 올라 기준금리 상승 폭(3.0%p)을 상회했다. 반면 기존에도 금리가 15.23%에 달했던 개인신용대출 금리는 1.42%p 상승하는 데 그쳤다.
고금리 여신은 이미 법적 규제 상한선에 바짝 붙어 있어 추가 인상 여력이 없다. 저축은행 대출에는 연 20%의 법정 최고금리가 적용되며 민간중금리대출 인정 상한도 올 하반기 15.27%까지 낮아졌다. 실제 13개 저축은행의 올해 6월 말 개인신용대출 잔액 가운데 43%가 금리 15% 이상 구간에 몰려 있는 것으로 나타났다.
문제는 한국은행이 7월과 8월 두 차례 연속 기준금리를 연 3.00%로 끌어올리며 2차 인상 사이클에 돌입했다는 점이다.
과거 인상기 분석에 따르면 기준금리가 1%p 오를 때 26개 저축은행의 조달비용률은 평균 0.88%p 상승했다. 반면 대출이자수익률은 0.20%p 오르는 데 그쳤다. 수신 조달비용 상승 속도가 여신 운용수익 증가 속도보다 4배 이상 빨랐던 셈이다.
이로 인해 기준금리가 1%p 오를 때마다 저축은행의 총자산 대비 이자이익은 평균 0.48%p씩 쪼그라들었다.
이번 사이클에서도 조달비용 압박은 이미 가시화했다. 저축은행의 1년 만기 정기예금 금리는 지난해 5월 2.98%에서 올해 7월 4.21%로 1.23%p 급등해 마진을 갉아먹고 있다.
최근 저축은행의 실적은 회복세지만 본업의 수익성이 함께 개선된 것은 아니라는 지적도 나온다. 업권 총자산순이익률(ROA)은 2024년 -0.3%에서 올해 상반기 1.3%로 개선됐다. 그러나 본업 수익성을 나타내는 이자이익률은 2023년 이후 총자산 대비 4%대에 갇혀 있다. 유가증권 처분익과 PF 부실 정리에 따른 충당금 착시일 뿐 본업의 기초체력은 회복되지 않았다는 뜻이다.
정원하 NICE신용평가 책임연구원은 “금리 상승은 수익성과 자산건전성을 모두 악화시키는 방향으로 작용한다”며 “그 부담은 고금리 대출 상품 비중이 큰 회사에 집중될 것으로 보인다”고 분석했다.