
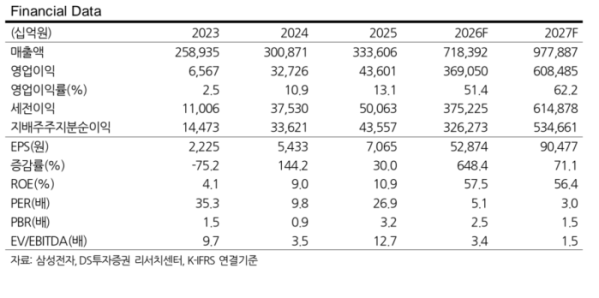
이수림 DS투자증권 연구원은 29일 삼성전자의 3분기 매출액을 202조5000억원, 영업이익을 103조8000억원으로 추정했다. 영업이익은 전 분기보다 16% 증가하지만 기존 전망치보다는 낮아졌다. 3분기 원·달러 환율 가정을 1430원에서 1370원으로 낮춘 영향이 가장 컸다. 모바일과 TV·가전 부문의 비용 부담도 반영했다.
반도체를 담당하는 DS부문 영업이익은 105조원으로 예상했다. D램과 낸드플래시 영업이익은 각각 80조5000억원, 26조5000억원으로 추정했다. 반면 모바일과 가전 등을 담당하는 DX부문은 메모리 원가 상승과 구조조정 비용으로 3조1000억원의 영업손실을 기록할 것으로 봤다.
이 연구원은 향후 주가를 결정할 변수로 4분기 HBM4 매출 확대와 내년 메모리 가격 상승을 꼽았다. HBM 공급 부족이 이어지는 가운데 베이스다이와 후공정 비용 증가가 가격 협상력을 높일 것으로 분석했다.
특히 삼성전자가 HBM의 핵심 부품인 베이스다이를 자체 생산한다는 점에 주목했다. HBM 적층 수가 늘어날수록 베이스다이 수요도 증가하는 만큼 자체 생산 기반이 공급 대응과 원가 관리에 강점으로 작용할 수 있다는 설명이다.
DS투자증권은 삼성전자의 올해 영업이익을 369조원, 내년 영업이익을 608조원으로 전망했다. 이 연구원은 “HBM 경쟁력 회복과 베이스다이 내재화의 가치가 부각되면서 기업가치 재평가가 가능할 것”이라며 “투자의견 매수와 목표주가 53만원은 유지한다”고 말했다.