
강화된 상장폐지 기준에 코스닥 상장사들의 생존경쟁이 격화하고 있다. 지난달 관리종목 지정이 급증한 데 이어 이달에는 기존 관리종목에 지정사유가 추가되는 사례까지 속출했다. 상장폐지를 피하려는 주식병합은 지난해보다 15배 가까이 급증했지만 주가는 20거래일 만에 24% 넘게 하락했다. 기업들의 자구책에도 퇴출 압박은 오히려 거세지는 양상이다.
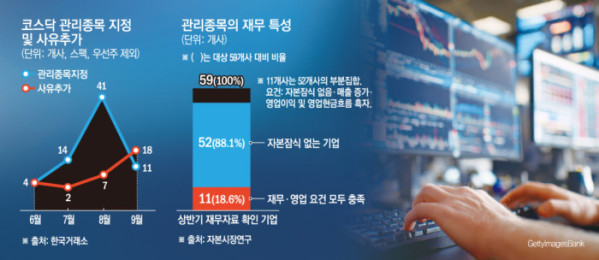
29일 한국거래소에 따르면 이달(1~28일) 들어 코스닥 시장에서 '관리종목 지정사유 추가' 공시는 18건에 달했다. 기업인수목적회사(SPAC)와 우선주를 제외한 수치로 올해 1~8월 월평균(4.5건)의 4배에 달한다.
실제 썸에이지는 지난달 시가총액 미달로 관리종목에 지정된 데 이어 이달 22일 주가가 1000원 미만인 이른바 '동전주' 사유가 추가됐다. 뉴인텍은 지난달 동전주 사유로 관리종목에 지정됐지만 이달에는 시가총액 미달 사유까지 더해졌다.
이는 7월 1일 시행된 코스닥 상장폐지 요건 강화의 여파다. 정부는 시가총액 상장폐지 기준을 150억원에서 200억원으로 높이고 동전주 요건을 새로 도입했다. 주가가 30거래일 연속 1000원 미만이거나 시총이 200억원을 밑돌면 관리종목으로 지정된다.
제도 시행 이후 30거래일의 유예기간을 거쳐 지난달 관리종목 지정 공시는 41건으로 급증했다. 6월 4건과 7월 14건을 크게 웃도는 규모다. 이달 신규 지정 공시는 11건으로 줄었다. 반면 기존 관리종목에 새로운 사유가 더해지면서 퇴출 위험은 누적되는 양상이다.
기업들은 상장폐지 위험을 벗어나기 위해 주식병합 등 자구책을 동원하고 있다. 자본시장연구원의 ‘코스닥 상장폐지 요건 강화 이후 위험기업의 대응 현황과 평가’ 보고서에 따르면 올해 9월 4일까지 코스닥에서 주식병합을 결정한 기업은 220개사로 집계됐다. 지난해 연간 15개사의 약 14.7배다. 같은 기간 코스피 시장의 59개사와 비교해도 3.7배에 달한다.
주식병합은 발행주식 수를 줄여 주당 가격을 높이는 방식이다. 기업의 실질적인 가치가 달라지지 않더라도 단기간에 단위주가를 끌어올릴 수 있다. 다만 주식병합만으로 기업의 시가총액이 늘어나는 것은 아니다. 병합 후 주가가 액면가에 미달하면 상장폐지 요건에도 해당한다.
그러나 주식병합이 주가 반등으로 이어지지는 않았다. 보고서에 따르면 올해 2월 12일부터 9월 4일까지 액면병합 변경상장을 실시한 코스닥 기업은 158개사다. 이 가운데 154개사(97.5%)는 변경상장 직후 주가가 1000원 이상을 기록했다. 그러나 20거래일 뒤에는 관측 가능한 124개사 중 17개사(13.7%)가 다시 1000원 아래로 떨어졌다.
주가 하락폭도 컸다. 액면병합 기업의 변경상장일 대비 주가수익률 중위값은 5거래일 뒤 -8.2%를 기록했다. 20거래일 뒤에는 -24.2%로 낙폭이 확대됐고 60거래일 뒤에는 -25.4%까지 떨어졌다. 주식 수 조정만으로는 주가 하락을 막기 어렵다는 의미다.
상장폐지 위험에 직면한 기업들의 대응도 다양해지고 있다. 자본시장연구원이 7월부터 9월 4일까지 강화된 시가총액 및 주가 기준으로 관리종목에 지정된 코스닥 기업 60개사를 분석한 결과 27개사(45.0%)가 지정 이후 자구책을 마련했다.
유상증자를 실시한 기업이 13개사로 가장 많았다. 주식병합 10개사, 주식소각과 자기주식 취득 각각 3개사 등이 뒤를 이었다. 일부 기업은 복수의 대응 수단을 병행했다.
퇴출 기준 강화에 따른 부작용도 드러났다. 관리종목 지정기업 중에는 재무상태가 양호하거나 실적이 개선된 기업도 포함된 것으로 나타났다. 자본시장연구원이 관리종목 지정기업 가운데 상반기 재무자료를 확인할 수 있는 59개사를 분석한 결과 52개사(88.1%)는 자본잠식이 없었다. 이 중 11개사(18.6%)는 자본잠식이 없으면서 매출 증가와 영업이익·영업활동현금흐름 흑자를 모두 충족했다.
11개사 중 7개사는 지난해 상반기 영업적자에서 올해 상반기 흑자로 돌아섰다. 실적이 개선되고 있음에도 시총이나 주가가 일정 기준에 미달해 관리종목으로 지정된 기업이 존재하는 셈이다.
정부는 코스닥 시총 상장폐지 기준을 300억원으로 높이는 시점을 당초 내년 1월에서 7월로 6개월 늦췄다.
안유미 자본시장연구원 선임연구원은 “시장가격 요건에는 미달하더라도 재무여건이 상대적으로 양호한 기업이 일부 확인되는 만큼 정부의 보완조치가 필요한 상황”이라며 “현행 200억원 기준의 적용 결과와 실제 퇴출기업의 특성을 점검하고 추가 기준 상향이 기업과 시장에 미치는 영향을 지속적으로 살펴볼 필요가 있다”고 지적했다.