
유진투자증권은 파두에 대해 기업용 솔리드스테이트드라이브(eSSD) 컨트롤러 출하 확대와 하이퍼스케일러 고객사 증가로 실적 성장세가 예상보다 가파르다며 투자의견 ‘매수’를 유지하고 목표주가를 기존 10만원에서 11만원으로 상향한다고 23일 밝혔다.
손인준 유진투자증권 연구원은 “환율 가정을 낮췄음에도 컨트롤러 출하량이 예상을 웃돌 것으로 보여 실적 추정치를 상향했다”며 “두 번째 하이퍼스케일러향 매출이 본격적으로 확대되고 있고 세 번째 하이퍼스케일러향 매출도 실적에 반영되기 시작할 전망”이라고 설명했다.
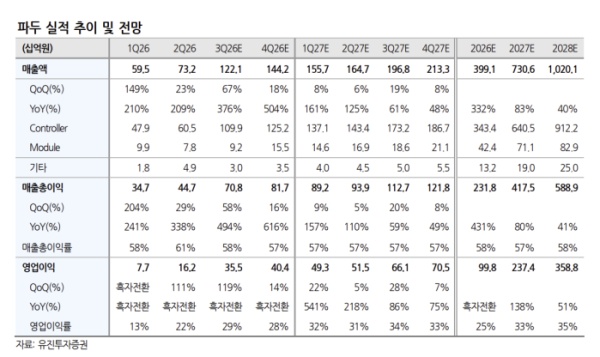
유진투자증권은 파두의 3분기 매출액을 전분기 대비 67%, 전년 동기 대비 376% 증가한 1221억원으로 전망했다. 영업이익은 전분기 대비 119% 증가한 355억원으로 흑자 전환하며 시장 컨센서스 321억원을 웃돌 것으로 예상했다.
원·달러 환율 가정은 기존 1440원에서 1400원으로 낮췄지만 컨트롤러 출하량 증가가 환율 하락 영향을 상쇄할 것으로 봤다.
4분기 역시 컨트롤러와 모듈 출하가 전반적으로 늘면서 시장 예상치를 웃도는 실적을 기록할 것으로 전망했다. 4분기 매출액은 1442억원, 영업이익은 404억원으로 추정했다.
연간 실적 성장세도 가파를 전망이다. 올해 매출액은 3991억원, 영업이익은 998억원으로 예상했다. 2027년에는 매출액 7306억원, 영업이익 2374억원, 2028년에는 매출액 1조201억원, 영업이익 3588억원을 기록할 것으로 내다봤다.
영업이익률은 올해 25%에서 2027년 33%, 2028년 35%까지 상승할 것으로 전망했다. 고객사 확대에 따른 엔지니어 채용 증가와 7세대(Gen7) eSSD 개발비 등 판관비 증가를 공격적으로 반영했음에도 매출 성장에 따른 영업레버리지 효과가 이를 상쇄할 것이라는 분석이다.
파두의 핵심 경쟁력은 하이퍼스케일러별 요구사항에 맞춘 맞춤형 eSSD 컨트롤러 솔루션으로 평가됐다. 하이퍼스케일러마다 eSSD 컨트롤러에 요구하는 기능이 다른 가운데 파두는 고객별 요구에 최적화된 제품을 공급하며 고객 기반을 확대하고 있다.
유진투자증권은 파두가 하이퍼스케일러 4곳을 최종 고객으로 확보하는 것이 가시화되고 있다고 판단했다. 최초 고객사를 제외한 나머지 고객사에서 2~3티어 공급사 수준의 점유율만 확보하더라도 중장기 고성장이 가능하다는 분석이다.
eSSD 시장의 성장 전망 자체도 높아지고 있다. 인공지능(AI) 시스템의 인터커넥트 고도화와 스케일업(Scale-Up) 도메인 확대로 일반 D램(DRAM)과 eSSD 활용 범위가 넓어지고 있기 때문이다.
특히 고대역폭메모리(HBM)의 극심한 공급 부족에 대응해 일부 사양을 조정하고 일반 D램과 eSSD 채용을 늘리는 방식으로 키·밸류 캐시(KV Cache) 저장 수요를 충족하는 구조가 확대되고 있다는 설명이다.
이에 따라 파두의 주요 직접 고객사인 낸드(NAND) 업체들도 장기공급계약(LTA) 확대에 적극 나서고 있다. 손 연구원은 “컨트롤러를 고정가격으로 공급하는 파두 입장에서는 출하량 증가와 장기 공급 물량 확보가 안정적인 실적 성장의 기반이 될 것”이라고 말했다.
핵심 최종 고객사의 AI 투자 확대도 추가 성장 요인이다. 최근 해당 고객사의 에이전틱 인공지능(Agentic AI) 애플리케이션인 ‘뮤즈(Muse)’가 주목받으면서 AI 인프라 투자 확대 기대가 커지고 있다.
유진투자증권은 파두가 이 고객사 내에서 높은 컨트롤러 점유율을 유지하고 있어 AI 설비투자(CAPEX) 확대의 직접적인 수혜를 받을 것으로 전망했다.
손 연구원은 “최근 수급 부담으로 주가 조정이 이어졌지만 eSSD 수요 전망 상향과 전방 고객사의 AI 투자 확대를 감안하면 중장기 성장 기대는 오히려 높아지고 있다”며 “향후 실적 추정치의 추가 상향 가능성도 높다”고 말했다.