
SK증권은 23일 삼성물산에 대해 투자의견 ‘매수’와 목표주가 55만원을 유지했다. 견조한 본업 실적과 자회사 배당 확대에 따른 주주환원 증가가 예상된다고 평가했다.
올해 삼성물산의 매출액은 45조7700억원으로 전년 대비 12.3%, 영업이익은 3조7910억원으로 15.1% 증가할 전망이다. 건설부문 매출은 15조9110억원, 영업이익은 7360억원으로 각각 12.5%, 37.3% 늘어 전체 실적 개선을 이끌 것으로 예상됐다.
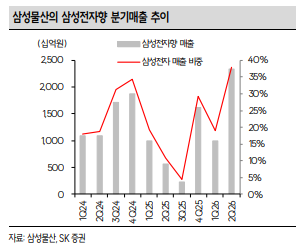
최관순 SK증권 연구원은 "특히 삼성전자향 하이테크 공사를 성장의 핵심으로 꼽으며, 삼성물산 별도 매출에서 삼성전자향 비중은 지난해 16.1%에서 올해 상반기 29.2%까지 상승했다"라며 "하반기에도 하이테크 공정이 본격화되면서 건설부문 성장세가 이어질 것으로 전망됐다"라고 밝혔다.
배당 확대 기대도 커지고 있다. 삼성물산은 관계사에서 받은 배당수입의 60~70%를 주주에게 다시 배당하는 정책을 운용하고 있다. 최 연구원은 "삼성전자 배당 확대 효과를 반영해 내년 초 지급될 삼성물산 주당배당금(DPS)을 8550원으로 추정한다"라며 "시장 컨센서스 3882원을 크게 웃도는 수준으로, 삼성생명 배당까지 증가하면 배당재원은 추가 확대될 수 있다"라고 전했다.
보유 지분가치 상승에 비해 주가 반영은 제한적이라는 평가다. 삼성물산 지분가치는 삼성전자 62.0%, 삼성바이오로직스 21.4%, 삼성생명 8.6% 등으로 구성된다. 삼성전자와 삼성생명 주가 상승 등에 힘입어 상장 자회사 지분가치는 48.2% 증가했고, 2분기 재무구조도 순현금으로 전환됐다.
최 연구원은 "현재 순자산가치(NAV) 대비 할인율은 57.8%로 연초 58.5%와 큰 차이가 없다"라며 "10월 삼성전자 분기배당이 확정되고 삼성물산의 양호한 실적이 확인되면 할인율이 추가로 축소될 가능성이 있다"라고 분석했다.