칩렛·CPO까지 확대…韓 “HBM 밖 생태계 키워야”
미국의 반도체 장비 수출 규제로 최첨단 미세공정 진입에 제약을 받는 중국이 ‘첨단패키징’을 돌파구로 키우고 있다. 대형 후공정(OSAT) 업체뿐 아니라 특정 기술에 특화된 중견기업과 칩렛 스타트업까지 가세하면서 첨단패키징 생태계의 저변을 빠르게 넓히는 모습이다.
15일 시장조사업체 큐와이리서치(QYResearch) 코리아가 발간한 ‘중국 반도체 첨단패키징 경쟁력 분석’ 보고서에 따르면 중국 OSAT 기업 43개사 가운데 20개사가 첨단패키징 시장에 본격 진출해 양산 체제를 구축한 것으로 나타났다. 중국은 극자외선(EUV) 노광장비 등 최첨단 파운드리 장비 확보가 제한되자 여러 개의 다이를 하나의 패키지에 결합해 성능을 끌어올리는 첨단패키징을 고성능 반도체 확보의 주요 경로로 육성하고 있다.
기술 수준도 빠르게 높아지고 있다. 기존 범핑과 웨이퍼레벨칩스케일패키지(WLCSP), 플립칩 중심에서 팬아웃과 플리칩 볼그리드 어레이(FC-BGA), 시스템인패키지(SiP)를 거쳐 2.5D·3D, 칩렛, 실리콘 포토닉스 기반 공동패키지광학(CPO)까지 영역을 넓히고 있다. 저비용·대량생산 중심이던 중국 후공정 산업이 AI·고성능컴퓨팅(HPC)용 고부가가치 시장으로 무게중심을 옮기는 셈이다.
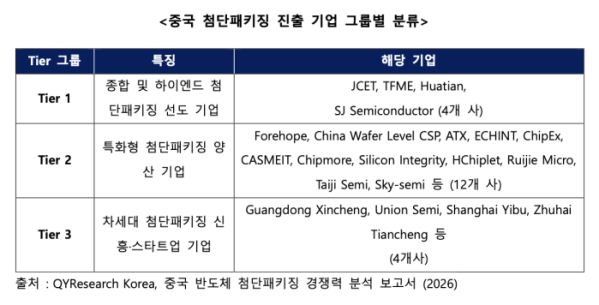
선두에는 JCET와 TFME, 화티엔(Huatian), SJ세미컨덕터가 있다. 이들 4개사는 고밀도 팬아웃과 고성능 FC-BGA, 2.5D·3D, 칩렛 등에서 실제 양산 또는 산업화 기반을 확보했다. 특히 JCET는 조사 대상 6개 기술 가운데 CPO를 제외한 5개 분야에서 양산 단계에 진입했고 CPO도 양산을 준비 중인 것으로 분석됐다.
중국의 위협은 선두 업체 몇 곳에 그치지 않는다는 점이다. 보고서는 첨단패키징 기업을 3개 그룹으로 나눴는데, ‘티어(Tier) 2’에는 특정 패키징 기술을 양산하는 12개사가 포진했다. 여기에 2.5D·3D와 칩렛, 고밀도 팬아웃 등에 투자하는 신생기업 4개사도 뒤를 잇고 있다. 중국 정부의 국가 반도체 펀드와 지방정부 산업기금, 세제 지원을 등에 업고 기술개발과 생산라인 투자, 고객 샘플 공급 및 인증을 동시에 추진하는 것도 특징이다.
한국에도 숙제가 생겼다. 삼성전자와 SK하이닉스를 중심으로 고대역폭메모리(HBM) 분야에서는 세계 최고 수준의 경쟁력을 갖췄지만, AI 가속기 등 시스템반도체용 2.5D·3D·칩렛·CPO 분야를 떠받칠 독립 OSAT와 소재·부품·장비 생태계는 상대적으로 취약하다는 지적이다.
윤성빈 QY리서치 코리아 대표는 ”한국 첨단패키징 산업은 HBM으로 대표되는 메모리 분야에서 세계 최고 수준의 기술 경쟁력을 확보하고 있으나 삼성전자·SK하이닉스 두 기업에 크게 의존하는 구조”라며 ”HBM 초격차를 유지하는 동시에 중소 OSAT·소부장 기업이 설계 초기부터 참여하는 수요연계형 생태계를 구축해야 한다”고 말했다.