주택사업자들의 경기 전망이 다시 위축됐다. 서울과 경기를 중심으로 수도권 사업 기대감은 소폭 살아났지만 지방은 미분양 적체와 수요 부진 부담이 이어지며 체감경기가 크게 꺾였다.
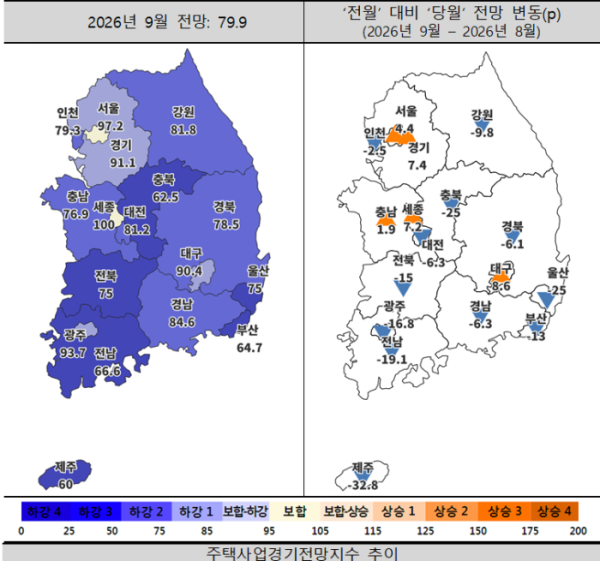
15일 주택산업연구원에 따르면 9월 주택사업경기전망지수는 79.9로 전월보다 8.7p 하락했다. 수도권은 3.1p 오른 89.2를 기록한 반면 비수도권은 11.2p 떨어진 77.9로 나타났다. 수도권에서는 서울이 92.8에서 97.2로 4.4p 올랐고 경기도 83.7에서 91.1로 7.4p 상승했다. 인천은 81.8에서 79.3으로 2.5p 하락했다.
주산연은 수도권 주요 지역의 집값 상승세가 이어지는 가운데 8·13 대책에 따른 공급 촉진과 사업여건 개선 기대가 반영된 것으로 분석했다. 서울은 노원·중랑 등 중저가 주택 밀집 지역을 중심으로 매매가격 상승세가 이어졌고, 경기는 반도체 경기 호조 영향을 받는 남부권을 중심으로 상승폭이 확대됐다. 다만 주택담보대출 규제와 시중금리 상승에 따른 금융비용 부담이 이어지고 수도권 매매거래량도 줄고 있어 시장 불확실성은 여전한 상황이다.
지방 분위기는 정반대다. 제주는 92.8에서 60.0으로 32.8p 떨어져 하락폭이 가장 컸고 울산과 충북도 각각 25.0p 하락했다. 전남은 19.1p, 광주는 16.8p, 전북은 15.0p, 부산은 13.0p 각각 내렸다. 반면 대구와 세종, 충남은 상승했다.
비수도권은 최근 수도권 상승 분위기가 확산할 것이라는 기대감으로 지수가 오름세를 보였지만 다주택 중과 정책 발표와 미분양 적체, 수요 부진 등이 다시 부담으로 작용한 것으로 분석됐다. 특히 7월 기준 전국 준공 후 미분양주택 2만9000가구 가운데 약 85%가 비수도권에 집중돼 있어 지방 주택사업자들의 부담이 이어지고 있다.
사업자들의 자금조달 기대는 소폭 개선됐다. 9월 자금조달지수는 75.4로 전월보다 2.0p 상승했다. 8·13 대책에 프로젝트파이낸싱(PF) 보증과 자금공급 확대, 보증수수료 인하 등 금융지원 방안이 포함된 영향이다.
다만 최근 기준금리 인상과 시중금리 상승으로 금융비용 부담이 커지면서 실제 자금조달 여건은 여전히 녹록지 않은 것으로 나타났다. 자재수급지수도 88.7로 전월보다 6.6p 하락했다. 높은 공사비와 철근 등 주요 자재가격 부담에 더해 중동 지역 전쟁 장기화에 따른 국제유가 상승으로 원자재와 운송비 부담이 더 커질 수 있다는 우려가 반영됐다.