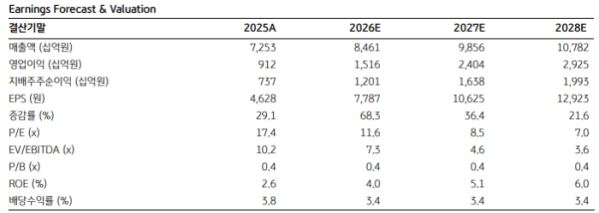
KB증권은 LG에 대해 자회사 밸류업 성과 귀결과 인공지능 전환(AX)을 통한 장기 자기자본이익률(ROE) 개선이 기대된다며 투자의견 '매수(Buy)'를 유지하고 목표주가를 기존 18만원에서 13만원으로 하향 조정했다고 23일 밝혔다.
김준섭 KB증권 연구원은 "목표주가 13만원은 2028년부터 ROE 8%가 유지된다는 가정에 자기자본비용(2030년까지 8.97%, 2035년 이후 10.73%)과 영구성장률(2.0%)을 적용한 내재 주가순자산비율(PBR) 0.67배를 반영해 산출했다"며 "현재 주가(PBR 0.45배)에 반영된 지속가능 ROE는 6.1%로 회사가 제시한 장기 ROE 목표(8~10%)의 하단인 8%보다 1.9%포인트 낮다"고 말했다.
김준섭 연구원은 "자회사의 밸류업 프로그램 이행에 따른 배당 확대와 자사주 소각, ROE 목표 달성이 각각 현금, 실질 지분율 상승, 지분법이익 증가의 형태로 지주회사 LG에 귀결되는 구조"라며 "LG의 수취 배당금은 2025년 3893억원을 저점으로 2026년 4170억원, 2027년 5330억원까지 늘어 주주 배당 지급액(약 4780억원)의 1.1배에 이를 전망"이라고 설명했다. 이어 "수취 배당 증가분의 60%가 배당 재원에 더해지면 3년째 3100원인 주당배당금(DPS)이 3550원 내외까지 오를 여력이 있으며, 보유 순현금 1조2000억원 중 1조원을 자사주 소각에 활용하면 주당 순자산가치(NAV)는 4.4%, 주당순이익(EPS)은 6~7% 늘어날 것"이라고 덧붙였다.
김 연구원은 AI 역량과 관련해 "LG는 100% 자회사인 LG AI연구원 내에 자체 AI 모델 '엑사원'과 이를 현업에 적용하는 조직(계열사 현장 과제 100건 이상 수행)을 함께 보유하고 있다"며 "인프라와 현장 시스템 구현을 맡는 LG CNS와의 분업을 통한 그룹 AX 가속화는 미국 세액공제 혜택이 축소되는 2030년 이후에도 ROE 8% 유지를 뒷받침하는 핵심 수단이며 외부 사업 확대 시 별도 가치 평가도 가능하다"고 분석했다.
그는 자회사 실적 턴어라운드에 대해 "LG화학을 제외한 지분법이익은 2024년 3830억원에서 2026년 1조400억원, 2027년 1조2600억원으로 증가할 전망"이라며 "현재 LG의 2027년 지배주주순이익 컨센서스(1조3600억원)는 자회사 컨센서스 지분율 합산치(2조2400억원)보다 8800억원 낮아 자회사 회복이 온전히 반영되지 않았다"고 진단했다. 아울러 "LG화학의 내년 이익을 0원으로 가정해도 LG의 지배주주순이익은 1조6500억원(ROE 5.5%)으로 시장 컨센서스를 웃돌며 LG화학의 흑자 전환은 ROE를 1.0~1.6%포인트 추가로 높이는 상향 요인"이라고 평가했다.