내수 99 기준치 밑돌고 ICT 부문도 93으로 급락⋯수출은 100 상회 유지
다음 달 국내 제조업 경기가 내수 위축과 ICT·소재 부문 부진 여파로 4개월 만에 기준치(100)를 밑돌 것으로 전망됐다.
업종별로는 AI 수요가 탄탄한 반도체와 연말 성수기를 맞은 자동차·기계 등이 선방하는 반면, 비수기와 원가 부담이 겹친 철강과 휴대폰·가전은 부진이 심화할 것으로 예측됐다.
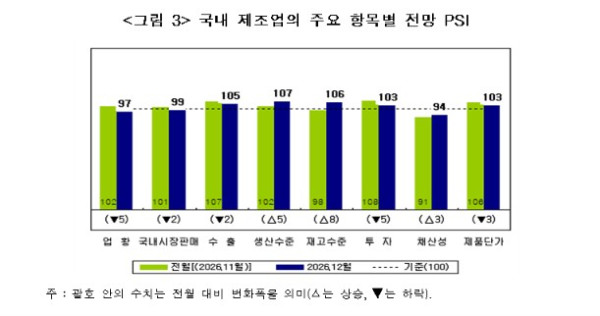
산업연구원이 22일 발표한 '산업경기 전문가 서베이조사 결과'에 따르면 올해 12월 제조업 업황 전망 전문가 서베이 지수(PSI)는 97을 기록해 전월(102) 대비 5포인트(p) 하락했다.
업황 전망 지수가 기준치(100) 아래로 내려간 것은 4개월 만이며, 전월 대비로는 2개월 연속 하락세다. PSI는 100을 기준으로 200에 가까울수록 전월 대비 개선(증가)을, 0에 가까울수록 악화(감소) 의견이 많음을 뜻한다.
부문별 전망을 살펴보면 12월 내수 전망 PSI는 99로 전월 대비 2p 떨어지며 기준치를 소폭 밑돌았다. 수출 전망 역시 105로 전월보다 2p 하락했으나 기준치 상회 흐름은 유지했다.
생산수준(107)은 전월 대비 5p 오르며 기준치를 웃돌았고, 채산성(94)은 전월보다 3p 상승했음에도 기준치 하회 수준을 벗어나지 못했다.
유형별로는 기계 부문만이 104를 기록해 전월 대비 7p 오르며 기준치를 다시 상회했다.
반면 그동안 제조업을 떠받치던 ICT 부문은 93으로 전월 대비 17p나 급락하며 올해 들어 처음으로 기준치를 밑돌았다. 소재 부문(89) 역시 6p 추가 하락하며 부진에서 벗어나지 못했다.
세부 업종별 희비도 엇갈렸다. 반도체 12월 전망 지수는 전월 대비 20p 하락했음에도 139를 기록하며 업종 중 가장 높은 수준을 유지했다. 글로벌 빅테크 기업들의 AI 인프라 투자가 지속되고 고대역폭메모리(HBM) 등 고부가 메모리 수요도 꾸준히 늘고 있다는 분석이다.
기계(106·+6p)는 국내 AI 데이터센터 투자 확대에 따른 냉공조·발전·전력기기 발주 기대감이 반영됐고, 자동차(104·+11p)는 연말 실적 만회를 위한 가동률 상승과 신차 재고 확충 효과로 기준치를 회복했다. 바이오·헬스(105·-9p)도 연말 건강검진 시즌 등 계절적 요인에 힘입어 긍정적 흐름을 이어갔다.
반면 철강과 휴대폰은 나란히 50을 기록하며 가장 부진할 것으로 예측됐다. 특히 철강은 전월(111) 대비 61p나 폭락했는데, 동절기 비수기 진입과 수출 수익성 악화, 건설 등 주요 수요 산업 둔화가 겹친 탓이다.
휴대폰(-3p) 역시 높은 가격에 따른 교체 수요 부진과 신제품 출시 부재, 메모리 반도체 등 핵심 부품의 원가 상승 부담이 발목을 잡았다.
이 밖에 가전(71)은 12월 비수기 진입과 마케팅 비용 증가 등으로 전월 대비 43p 급락했고, 디스플레이(92·-16p)는 글로벌 수요 부진과 아이폰 성수기 종료 여파로 기준치를 밑돌 것으로 전망됐다. 화학(100·+11p), 섬유(100·+7p), 조선(100·보합)은 기준치 수준을 유지했다.
한편 올해 11월 제조업 현황 PSI는 101을 기록해 전월(102) 대비 1p 하락했으나 4개월 연속 기준치를 웃돌았다. 내수(101)와 수출(110)이 각각 3개월, 7개월 연속 기준치를 상회하며 제조업 업황을 지탱한 것으로 나타났다.