2028년 4월까지 기준·규격·테스트 환경 갖춰야 추가 유예 논란 막아
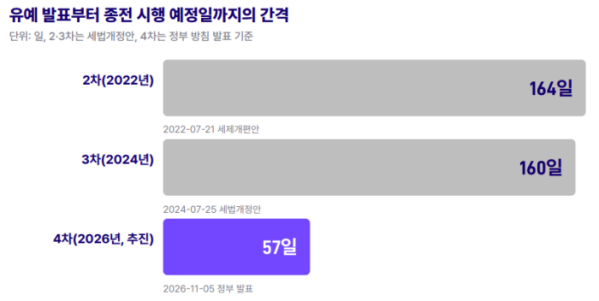
가상자산 과세가 2029년으로 다시 미뤄질 가능성이 커진 가운데 거래소의 전산 시스템 구축을 위해서는 늦어도 2028년 4월까지 세부 과세기준과 전산 규격을 확정해야 한다는 분석이 나왔다. 단순히 시행 시점만 늦추면 준비 부족을 이유로 추가 유예 논란이 반복될 수 있다는 지적이다.
비트플래닛 리서치랩은 18일 보고서를 발간하고 2029년 과세 시행의 핵심 변수를 미국의 국제 정보교환 참여 시점보다 국내 과세기준 확정과 거래소 전산 검증 일정으로 꼽았다. 현재 정부는 과세 시점을 내년 1월에서 2029년 1월로 2년 늦추는 방안을 추진하고 있다. 국회 조세소위원회도 2년 유예에 잠정 합의했지만, 내년부터 거래자료 제출을 의무화하는 방안을 두고 이견을 좁히지 못해 최종 의결은 보류됐다.
정부는 세부 과세기준을 2028년 상반기에 발표할 계획이다. 문제는 발표 시점이 상반기 말까지 늦어질 경우다. 업계는 최종 과세기준과 전산 제출 규격이 확정되고 테스트 환경까지 마련된 이후 시스템 구축과 검증·안정화에 최소 9개월이 필요하다고 보고 있다. 2028년 6월 말부터 착수하면 2029년 1월 시행까지 약 6개월밖에 남지 않아 3개월가량 부족하다는 계산이다.
보고서는 이에 따라 2028년 4월 1일을 사실상 준비 마감선으로 제시했다. 이때까지 세부 과세기준과 전산 제출 규격, 테스트 환경이 모두 갖춰져야 9개월간 시스템 개발과 거래소·국세청 간 연계 시험, 안정화 작업을 거쳐 시행에 대비할 수 있다는 것이다. 정부가 예고한 ‘2028년 상반기’라는 일정만으로는 충분하지 않다는 설명이다.
내년부터 거래소에 과세자료를 조기 제출하도록 하는 방안도 쟁점이다. 보고서는 실제 거래자료를 활용해 전산을 점검할 수 있다는 장점은 있지만, 과세기준이 확정되지 않은 상태에서 자료 수집부터 의무화하면 기준 변경 때마다 시스템을 다시 손봐야 할 수 있다고 지적했다. 자료 수집 범위를 시스템 검증에 필요한 최소 항목으로 제한하고 보류 중인 고시안도 사전에 공개해야 한다고 제언했다.
디지털자산법 일정도 별도로 구체화해야 한다고 봤다. 일본·영국·유럽연합(EU)은 시장 규제 시행·전환 일정을 과세 일정과 구분해 제시하고 있지만 국내 디지털자산법은 아직 구체적인 시행·전환 일정이 나오지 않았다. 비트플래닛은 과세기준 공표 시한과 전산 준비 중간 기한을 법률에 명시하고 디지털자산법 역시 사업자들이 대응할 수 있는 시행 일정을 별도로 확정해야 2029년 과세를 안정적으로 시행할 수 있다고 분석했다.