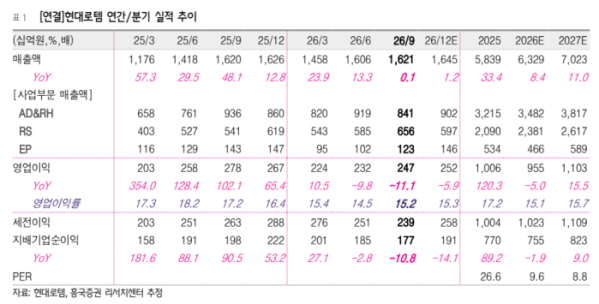
흥국증권이 현대로템에 대해 신규 방산 수출 계약 지연에 따른 숨 고르기 국면이라며, 투자의견 '매수'를 유지하고 목표주가는 9만5000원으로 하향 조정했다.
18일 최종경 흥국증권 기업분석팀장은 "실적 추정치 하향과 적정 괴리율을 감안해 목표주가를 9만5000원으로 내렸다"며 "연초 투자자들의 관심이 집중됐던 신규 방산 수출 계약 체결 일정이 늦춰지고 있지만, 페루와 루마니아 등 주요 수출 파이프라인은 여전히 유효하다"고 진단했다.
현대로템 올해 3분기 연결 기준 매출은 전년 동기 대비 0.1% 증가한 1조6207억원, 영업이익은 11.1% 감소한 2471억원을 기록했다. 영업이익은 시장 컨센서스인 2760억원을 약 10% 밑돌았다.
핵심인 디펜스솔루션(AD&RH) 사업부 매출은 8412억원으로 1년 전보다 10.1% 줄었고, 영업이익 역시 2360억원으로 10.5% 감소했다.
다만 최 팀장은 "원·달러 환율 하락과 내수 매출 비중 확대라는 부담 요인 속에서도 방산 부문이 28.1% 높은 영업이익률을 유지한 점은 매우 긍정적"이라며 "레일솔루션(RS) 사업부 역시 탄탄한 수주잔고를 바탕으로 견조한 매출 성장을 달성했다"고 평가했다.
신규 수주 공백기에도 안정적인 실적 방어가 가능할 것이라는 분석이다. 기존 폴란드 K2 전차 수출 물량과 국내 방산 물량이 디펜스솔루션 부문 매출을 뒷받침하고 있는 데다, 철도 등을 포함한 3분기 말 전체 수주잔고가 29조원대에 달해 당분간 외형 유지에는 무리가 없다는 판단이다.
최 팀장은 "신규 방산 계약 체결 시점에 따라 내년 실적에도 일부 반영될 수 있어 향후 추가 실적 상향 가능성도 열려 있다"며 "최근 현대위아 특수사업부 영업양수 계약을 통해 방산 부품 사업까지 내재화하면서, 수직계열화를 통한 원가 경쟁력과 수출 협상력도 한층 강화될 것"이라고 덧붙였다.