DS투자증권은 18일 젠슨 황 엔비디아 창업자의 최고경영자(CEO) 사임이 AI 산업의 경쟁 구도를 바꾸는 전환점이 될 것으로 전망했다. 엔비디아가 주도해온 자금 공급과 반도체 생산능력 확보, 기술 통합 역량이 약화되면 구글과 앤트로픽 등에 기회가 열리는 반면 코어위브 등 네오클라우드 기업의 자금조달 부담은 커질 것이라는 분석이다. 엔비디아에 대해서는 후임 경영진의 실행력이 확인될 때까지 보수적인 투자 접근을 권고했다. 투자의견과 목표주가는 제시하지 않았다.
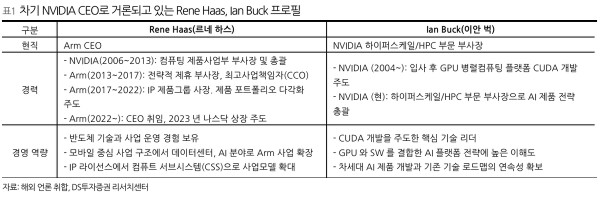
이날 DS투자증권 ‘젠슨 황이 떠난 자리, 흔들리는 AI 산업의 지형도’ 보고서에 따르면 젠슨 황은 11일 엔비디아 CEO와 이사직에서 사임했다. 사생활 관련 논란이 첨단 반도체의 중국 유출과 국가안보 문제로 확대되면서 경영 부담이 커진 영향으로 풀이된다. 현재 콜레트 크레스 최고재무책임자(CFO)가 임시 CEO를 맡고 있으며 후임으로는 Arm의 르네 하스 CEO와 엔비디아의 이안 벅 부사장 등이 거론된다.
젠슨 황이 이끈 엔비디아는 단순한 반도체 공급업체를 넘어 AI 산업의 자금조달과 기술개발을 주도해왔다. 지분투자와 컴퓨팅 구매약정, 금융보증으로 고객사의 그래픽처리장치(GPU) 구매 여력을 높였으며 TSMC 등 핵심 공급사의 선행투자도 이끌었다. GPU와 네트워크, 전력, 냉각 기술을 하나의 시스템으로 통합해 차세대 제품의 상용화를 앞당긴 점도 주요 경쟁력으로 꼽힌다.
금융지원 규모도 상당하다. 엔비디아는 코어위브와 네비우스에 각각 20억달러를 투자했으며 코어위브와는 63억달러 규모의 미판매 컴퓨팅 용량 구매약정을 체결했다. 오픈AI가 사용할 미국 오하이오 데이터센터와 관련해서는 최대 1050억달러의 금융보증 의무도 공시했다. 이러한 지원은 고객사의 자금조달 비용을 낮추는 동시에 엔비디아의 장기 GPU 수요를 확보하는 역할을 해왔다.
가장 큰 부담이 예상되는 곳은 네오클라우드 기업이다. 임시 CEO인 크레스는 대규모 금융지원의 수익성과 위험에 신중한 입장을 보여온 인물로 평가된다. 신규 지원이 축소되면 기존 약정이 유지되더라도 금융기관의 위험 평가가 강화되고 차입 여력이 줄어들 수 있다. 특히 지분투자와 컴퓨팅 구매보장을 동시에 확보한 코어위브가 상대적으로 큰 영향을 받을 것으로 예상했다.
반면 구글의 자체 AI 반도체인 텐서처리장치(TPU) 사업에는 새로운 기회가 열릴 전망이다. 구글은 블랙스톤과 합작사를 설립해 2027년 500메가와트(MW)의 신규 컴퓨팅 용량을 공급할 계획이며 앤트로픽과도 약 3.5기가와트(GW) 규모의 TPU 공급계약을 확보했다. 엔비디아의 공급망 영향력이 약화되면 TSMC의 첨단 패키징 생산능력을 추가로 확보할 가능성도 커진다.
AI 모델 개발사들도 경쟁 환경 변화의 수혜를 받을 수 있다. 미국의 대중국 첨단 반도체 수출통제가 강화되면 중국 오픈소스 모델의 성능 개선 속도가 둔화하면서 오픈AI와 앤트로픽의 가격 결정력이 높아질 수 있기 때문이다. 특히 앤트로픽은 엔비디아와 AMD의 GPU뿐 아니라 아마존웹서비스(AWS)의 트레이니엄과 구글 TPU를 함께 활용해 컴퓨팅 비용과 공급 안정성 측면에서 상대적으로 유리하다는 평가다.
엔비디아의 중장기 경쟁력은 공급망 조율 능력에 달렸다는 판단이다. 젠슨 황은 TSMC와의 신뢰관계를 바탕으로 첨단 반도체 생산능력을 선제적으로 확보하고 공동패키징광학(CPO)과 차세대 데이터센터 전력망 등 신기술 개발을 주도했다. 후임 경영진이 이러한 역할을 이어가지 못하면 차세대 AI 시스템의 상용화가 늦어지고 경쟁사와의 기술 격차도 좁혀질 수 있다.
시장점유율 하락 가능성도 제기됐다. DS투자증권이 인용한 시장 전망에 따르면 AI 가속기 출하 전력량 기준 엔비디아의 점유율은 2026년 59%에서 2028년 41%로 낮아지고 브로드컴은 같은 기간 6%에서 31%로 확대될 것으로 예상된다. 다만 기존 고객의 구매약정과 제품 개발계획이 유지되고 있어 단기 실적에 미치는 영향은 제한적일 전망이다. 신규 금융지원 축소가 재무 부담을 낮추고 주주환원 여력을 확대하는 효과도 기대된다.
이규원 DS투자증권 연구원은 “후임 경영진의 기술 로드맵 실행력과 공급망 조율 능력이 확인되는 등 불확실성이 해소될 때까지 NVIDIA에 대한 보수적인 투자 접근을 권고한다”고 분석했다.