iM증권이 서진시스템에 대해 적자사업부 정리에 따른 빅배스(대규모 손실 처리)를 단행했지만 주요 사업부의 가파른 외형 성장이 지속되고 있다며, 투자의견 '매수'를 유지하고 목표주가 6만5000원을 유지했다.
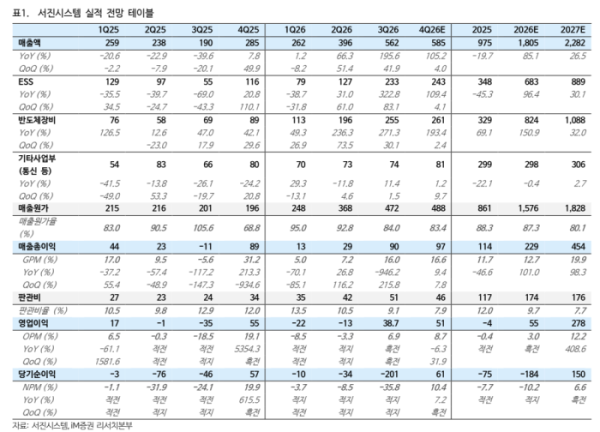
16일 신희철 iM증권 연구원은 "서진시스템의 올해 3분기 당기순손실은 2011억원으로 큰 폭의 손실을 기록했다"고 말했다. 이는 베트남 자회사 대여금의 외화환산손실 1214억원과 생활가전 및 중공업 등 적자사업부 정리에 따른 중단영업손실 1035억원이 반영된 결과다.
신 연구원은 "다만 회계적, 일회성 손실을 제외한 3분기 당기순이익은 238억원으로 흑자전환했다"고 설명했다.
일회성 비용 요인을 살펴보면 서진시스템은 베트남 자회사에 약 1조원 규모 베트남 동(VND) 표시 대여금을 보유 중인데, 원화 강세 속 VND/KRW 환율이 12% 이상 급락하면서 1214억원의 외화환산손실이 발생했다.
기존 적자사업부(가전·중공업·공작기계)를 정리하는 과정에서 유형자산차손 200억원, 재고자산평가손실 600억원, 기타비용 200억원 등 총 1035억원의 중단영업손실이 반영됐다.
대규모 회계적 손실이 발생했지만, 핵심 주력 사업부인 에너지저장장치(ESS)와 반도체 장비 부문은 폭발적인 성장세를 이어가고 있다.
신 연구원은 "3분기 ESS 사업 부문 매출은 2330억원으로 전 분기 대비 83%, 전년 동기 대비 322% 증가하며 역대 최대를 기록했다"며 "3분기부터 플루언스 에너지(Fluence Energy)와 삼성SDI향 미국 조립 공장이 본격 가동된 영향"이라고 분석했다.
특히 4분기부터는 삼성SDI 인디애나 공장의 전기차(EV)용 셀 라인이 ESS용 LFP(리튬인산철) 라인으로 전환되기 시작해, 삼성SDI의 미국 ESS 생산능력(CAPA)은 현재 약 10GWh에서 2027년 말 30GWh까지 3배가량 확대될 전망이다.
신 연구원은 "서진시스템은 삼성SDI ESS 완제품의 하드웨어 제작 및 조립 단독 공급업체로서, 이에 따른 수혜로 2026년과 2027년 ESS 사업부문 매출이 각각 6640억원, 8889억원에 달할 것"으로 내다봤다.
반도체 장비 부문 역시 호조를 보였다. 3분기 반도체 장비 매출은 전 분기 대비 30%, 전년 동기 대비 271% 급증한 2547억원을 기록해 사상 최대치를 경신했다.
AI 수요 폭증에 따른 글로벌 메모리 및 종합반도체기업(IDM)들의 증설 사이클 속에서 북미 주요 고객사의 주문 물량이 빠르게 늘고 있기 때문이다.
이에 대응해 서진시스템은 베트남 흥옌 지역 내 반도체 생산라인 증설 계획을 앞당긴 것으로 파악된다. 9일 발행한 1200억원 규모 전환사채(CB)도 증설 비용 300억원과 운전자본 900억원으로 활용할 예정이다.
신 연구원은 반도체 장비 부문 매출이 2026년 8241억원, 2027년 1조878억원을 돌파할 것으로 전망했다.
iM증권은 유상증자 및 CB·BW 행사 등으로 주식 수가 약 785만주 증가해 희석 효과가 발생했음에도 불구하고 목표주가를 유지했다.
신 연구원은 "적자사업부 정리에 따른 수익성 개선과 반도체 장비 사업의 가파른 외형 성장을 반영해 2027년 예상 영업이익을 기존 대비 10.7% 상향 조정했다"며 "목표주가는 2027년 예상 상각전영업이익(EBITDA) 4254억원에 글로벌 EMS(전자제품 위탁생산) 업체의 평균 EV/EBITDA 13배를 적용해 산출했다"고 밝혔다.
그는 "현재 반도체 장비 수요 호조와 국내 주요 배터리 업체의 ESS 사업 확대에 힘입어 주력 사업의 매출 성장이 본격화되고 있다"며 "2027년부터는 외형 성장에 따른 영업 레버리지 효과가 수익성 개선으로 직결되며 주가 상승을 든든하게 뒷받침할 것"이라고 덧붙였다.