SK증권이 롯데에너지머티리얼즈에 대해 국내에서 유일한 회로박 수혜주이자 최대 수혜 기업이라며, 투자의견 '매수'를 유지하고 목표주가도 6만원으로 유지했다.
16일 박형우 SK증권 연구원은 "회로박은 쇼티지(공급 부족) 상황"이라며 "일본 선도 기업은 일부 로우엔드 회로박의 단종 또는 공급 불가를 기판 업체들에게 통보 중이며, 일부 반도체 업체들의 구매 담당자들은 동박 조달에도 관여하기 시작했다"고 설명했다.
특정 범용 회로박 가격이 HVLP보다 비싸진 상황도 쇼티지를 뒷받침하는 요인으로 짚었다. 박 연구원은 "국내 경쟁사는 회로박 사업(룩셈부르크)을 매각해 해당 사업을 갖고 있지 않아 국내에서 회로박 수혜주는 롯데에너지머티리얼즈가 유일하다"며 기판 소재 쇼티지의 최대 수혜주로 평가했다.
향후 다수의 기판 소재 장기공급계약(LTA)이 기대되며, LTA에는 가격 인상과 선수금이 동반돼야 한다고 강조했다.
전지박 시장에 대해서도 "수급이 타이트해지고 있으며 이미 2027년 전지박 쇼티지 전망이 대두되기 시작해 가격도 오르기 시작했다"고 진단했다.
다만 그는 "고객사들의 수익성 부진으로 동박 가격 인상을 감내할 체력이 부족해, 인상이 어디까지 이어질지는 계속해서 확인이 필요하다"고 덧붙였다.
재무구조가 리스크인 다수의 배터리 경쟁사들과 달리 롯데에너지머티리얼즈는 차별화된다고 분석했다.
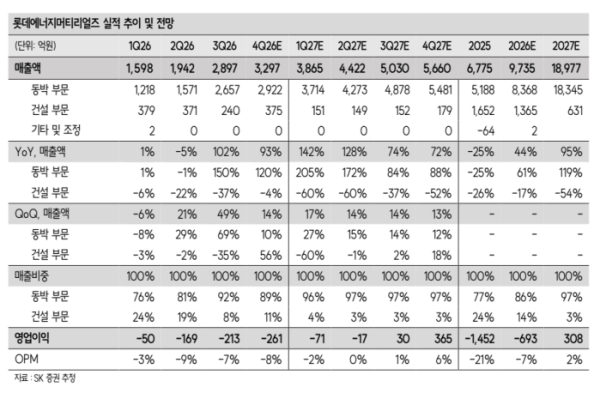
롯데에너지머티리얼즈 3분기 실적과 관련해 박 연구원은 "영업손실 213억원으로 전년 동기 대비 적자 축소를 기록했다"고 전했다. 매출은 북미 에너지저장장치(ESS)와 완성차 고객사향 전지박 공급 증가로 출하량이 전 분기 대비 41% 늘어난 8600톤을 기록하며 분기 최대치로 컨센서스를 14% 상회했다.
하지만 박 연구원은 "물량은 늘었는데 적자는 전 분기보다 커졌다"며 "말레이시아 5공장 가동에 따른 초기 램프업 비용 때문"이라고 분석했다.
4분기 실적에 대해서는 "매출 3297억원, 영업손실 261억원을 기록할 것"으로 전망했다. 이어 "매출 성장에도 연말 불확실성을 고려해 영업비용을 보수적으로 추정했다"고 부연했다.