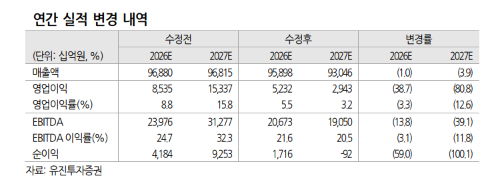
유진투자증권은 한국전력에 대해 3분기 실적이 기대치를 하회했으나 AI 인프라 투자 확대로 전기요금 인상 및 전력 시장 구조 개편 논의가 본격화될 것이라며 투자의견 '매수'를 유지하되 목표주가를 기존 6만4000원에서 4만원으로 하향 조정했다고 16일 밝혔다.
황성현 유진투자증권 연구원은 "한국전력의 2026년 3분기 연결 기준 매출액은 26조8520억원으로 전년 동기 대비 3% 감소하고 영업이익은 1조6440억원으로 71% 급감해 시장 눈높이를 하회했다"고 분석했다.
황성현 연구원은 "원전 이용률 하락에 따른 대체 발전 확대로 연료비가 25% 늘어나고 신재생에너지 공급의무비율(RPS) 상향으로 누적 RPS 비용이 3조7000억원에 달했다"며 "월성 1호기 해체 비용 재산정에 따른 원전 복구 충당부채 5447억원과 온실가스 배출 원가 5456억원이 반영돼 기타 비용이 1조1000억원 증가했다"고 설명했다. 이어 "4분기에도 연료비 부담이 이어지며 1조3250억원의 영업손실을 내 적자 전환할 것"이라고 내다봤다.
황 연구원은 "2027년에는 계통한계가격(SMP) 하락, 원전 발전량 회복, 액화천연가스(LNG) 단가 안정화가 동반되며 4분기를 저점으로 점진적인 실적 개선이 가능할 것"이라며 "정부의 메가 프로젝트 추진과 전력망 병목 현상, 한전의 재무 악화가 맞물려 AI 데이터센터 및 첨단산업 육성을 위한 전기요금 정상화 논의가 시작될 것"이라고 분석했다.
그는 "지역별 차등요금제(LMP) 도입을 시작으로 민간자본의 전력망 투자 확대 등 전력 시장의 구조 개편이 본격화될 전망"이라며 "자유 경쟁 체제 도입은 적정 전기요금 결정으로 이어져 현재 해외 경쟁사 대비 50% 이상 벌어진 밸류에이션 디스카운트 해소에 기여할 것"이라고 평가했다.