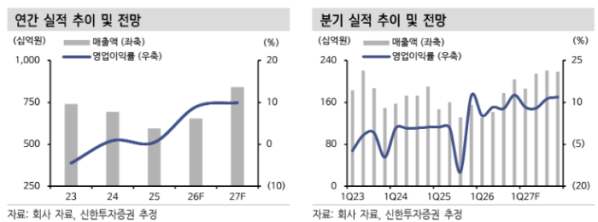
신한투자증권은 16일 컴투스에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 5만3000원에서 4만8000원으로 낮췄다. 기존작의 이익 기반에 신작 매출이 더해지고 지역·플랫폼 확장을 통해 개발 역량이 확인되면 밸류에이션 재평가가 가능하다고 봤다.
컴투스의 3분기 매출액은 1780억원으로 전년 동기 대비 35.2%, 전분기 대비 25.8% 증가했다. 영업이익은 139억원으로 전년 동기 대비 흑자 전환하고 전분기보다 18.3% 늘었다. 영업이익률은 7.8%로 시장 전망치 148억원에는 소폭 못 미쳤다.
실적 개선은 신작 ‘제우스’가 이끌었다. 3분기에는 출시 후 36일간 실적이 반영돼 약 570억원의 매출을 기록했다. 4분기에는 출시 초기보다 매출이 안정화되더라도 점령전과 공성전 등 이벤트를 바탕으로 월 200억원 안팎의 매출 기여가 가능할 것으로 전망됐다. 초기 이용자 유지율도 견조한 흐름을 보인다는 평가다.
신작 출시도 이어진다. 컴투스는 연내 일본에 ‘도원암귀’를 먼저 출시할 계획이다. 내년 상반기에는 ‘데스티니 차일드’ 지식재산권(IP)을 활용한 방치형 역할수행게임(RPG), 2027년에는 코단샤 IP 기반 ‘A랭크’와 ‘가치아쿠타’ 출시를 준비하고 있다. ‘제우스’ 글로벌 버전도 내년 상반기 출시 예정이다.
고준혁 신한투자증권 연구원은 "올해 영업이익을 582억원, 내년은 834억원으로 전망하고, 내년 매출은 8410억원으로 올해보다 28.6%, 영업이익은 43.2% 증가할 것으로 추정한다"라며 "4분기에는 ‘제우스’ 매출이 온전히 반영되고 ‘서머너즈워’ 성수기 효과까지 더해져 영업이익이 257억원으로 늘어날 것으로 예상한다"라고 전했다.
이어 "다만 3분기 순이익에는 컴투스엔 연결 제외에 따른 중단영업손실과 법인세, 투자자산 관련 이익, 원화 강세에 따른 외환손실 등 비경상 요인이 함께 반영됐다"라며 "비게임 부문의 손실 부담이 줄어든 만큼 앞으로는 게임 본업의 이익 기여가 보다 뚜렷하게 나타날 것"이라고 진단했다.