상반기 AI 인프라·공공주택, 하반기 미국·유럽 원전 수주가 주가 상단 견인
신한·키움·하나證 “실적 턴어라운드 원년…삼성E&A·현대건설·GS건설·계룡건설 주목”
올해 유례없는 주가 변동성을 겪은 건설업종이 2027년에는 일괄적인 테마 장세를 마감하고 실적과 수주 가시성에 기반한 ‘선택의 랠리’에 진입할 것으로 전망된다. 올 상반기 원전 수주 기대감에 40% 넘게 급등했다가 하반기 착공 지연과 금리·AI 설비투자(CAPEX) 위축 우려로 고점 대비 40%가량 반납했던 건설주들이 2027년에는 대형사 합산 영업이익 40%~60% 성장이라는 탄탄한 펀더멘털을 바탕으로 반등에 나선다는 분석이다. 여의도 증권가는 내년 상반기에는 AI 데이터센터(AIDC)·반도체 팹 등 비주택 인프라와 공공주택, 하반기에는 미국·유럽 신규 원전 계약 구체화가 건설주 재평가(리레이팅)를 이끌 쌍두마차가 될 것으로 내다봤다.
14일 금융투자업계에 따르면 키움증권과 하나증권은 2027년 국내 건설 시장을 주도할 핵심 성장축으로 비주택 부문인 AI 데이터센터와 반도체 클러스터를 꼽았다. 특히 이달 초 치러진 미국 중간선거에서 민주당이 상·하원과 주요 주지사직을 석권하는 ‘블루웨이브’가 현실화되면서 미국 내 신규 데이터센터 착공 규제가 강화돼 한국 시장이 반사이익을 누릴 것이라는 진단이다.
신대현 키움증권 연구원은 “미 중간선거 결과 데이터센터 건설이 활발하던 텍사스·오하이오·조지아·버지니아 등의 주지사가 민주당으로 교체됐으며, 특히 텍사스·조지아·오하이오는 신규 데이터센터 건설 중단(모라토리엄)을 공약했다”며 “시장조사업체 세미애널리시스에 따르면 2028년 미국 내 신규 데이터센터 예정 용량(62.2GW)의 90%가 착공 전이거나 승인 지연 리스크에 노출됐다”고 짚었다. 이어 “구글이 이달 초 150억달러 규모의 말레이시아 데이터센터 투자를 발표했듯 빅테크들이 전력·인허가가 빠른 해외 거점으로 눈을 돌리고 있다”며 “내년 3월 10일 시행되는 ‘AI 데이터센터 특별법’의 인허가 패스트트랙과 저렴한 산업용 전기요금, 지역별 차등요금제를 갖춘 한국이 수혜를 입을 것”이라고 분석했다.
김승준 하나증권 연구원 역시 “국내 데이터센터 시장은 2030년까지 4GW 규모, 약 30조~40조원의 추가 발주가 기대된다”며 “미국 중간선거 이후 해외 데이터센터 구축 수요가 늘어나면서 임차인 불확실성을 덜어낸 GS그룹의 동해 AI 데이터센터(1.2GW, 1단계 100MW 12월 착공 예정) 시공 수혜가 부각될 것”이라고 내다봤다. 하나증권은 GS건설(목표주가 4만6000원)을 업종 최선호주로, 키움증권은 차선호주(목표주가 4만5000원)로 제시했다.
반도체 설비투자 사이클도 역대 최대 규모로 전개된다. 신대현 연구원은 “삼성전자의 평택 P5·P6 공장은 3층 규모로 기존 P3·P4(2층 규모) 대비 최소 1.5배 이상 크고, 삼성전자가 골조를 먼저 짓는 ‘셸 퍼스트’ 전략을 유지하고 있어 직접 수혜주인 삼성E&A(목표주가 8만8000원으로 상향)의 실적 성장이 뚜렷할 것”이라고 강조했다. 김승준 연구원도 삼성E&A(목표주가 7만3000원)에 대해 “평택 P5 재개 및 P5 2기(Fab2) 발주 확대와 함께 6900억원 규모의 자사주 소각 결정이 주가 하방을 지지한다”고 평가했다.
하반기 건설업종 주가 상단을 여는 핵심 열쇠는 원전이다. 김선미 신한투자증권 연구위원은 “2027년 건설업종 주가 상단은 주가순자산비율(PBR) 1.1배로, 조선업이 고선가 수주잔고를 바탕으로 재평가받기 시작한 2021~2022년 수준까지 회복될 것”이라며 “2026년이 막연한 기대감에 급등락한 해였다면, 2027년은 미국 신규 원전 사업이 구체적인 실행 단계에 진입하며 실적 추정치 상향과 할인율 하락을 이끄는 해가 될 것”이라고 전망했다.
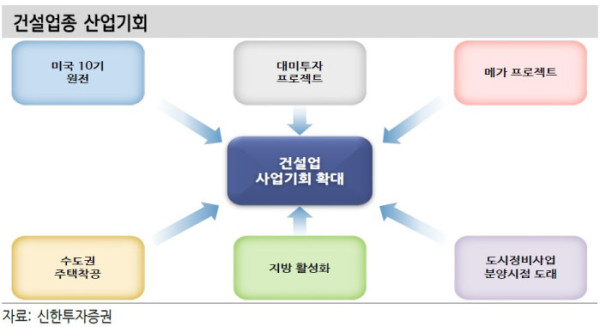
실제 미국 웨스팅하우스의 AP1000 표준설계 인증 갱신 효력이 12월 28일 발생하며, 내년 상반기 중 7개 투자의향서(LOI) 파트너 가운데 최대 5개 사업지가 확정되고 연내 미 에너지부(DOE)의 175억달러 장납기 기자재 대출 금융종결이 이뤄진다. 여기에 한미 전략적 투자 양해각서(MOU)에 포함된 대미투자 원전 8기(총건설비 1000억달러) 중 한국 건설사가 확보 가능한 수주액만 보수적 가정 시 103억달러, 중립적 가정 시 257억달러, 공격적 가정 시 391억달러에 달할 것으로 신한투자증권은 추산했다.
미국 민주당의 의회 장악이 원전 사업에 오히려 우호적이라는 분석도 나왔다. 신대현 연구원은 “민주당 진영은 탄소 배출 문제로 데이터센터용 가스·석탄발전에 반대하는 반면, 청정 기저전원인 원전 확대에는 초당적으로 지지하고 있다”며 “미국 원자력규제위원회(NRC)의 인허가 기간을 18개월로 단축하는 규제 개편안이 이달 확정되면 2027년 홀텍 팰리세이즈 SMR, 불가리아 코즐로두이 7·8호기, 테라파워 초도호기(FOAK) EPC 수주가 가시화되는 현대건설(목표주가 14만6000원)이 최대 수혜를 입을 것”이라고 진단했다. 신한투자증권 역시 상반기 최선호주로 삼성E&A(목표주가 7만9000원), 하반기 최선호주로 현대건설(목표주가 13만원)을 추천했다.
주택 및 건자재 부문에서는 철저한 차별화 전략이 요구된다. 하나증권은 2027년 전국 아파트 매매가격이 3.0%, 전세가격이 5.0% 상승할 것으로 내다봤다. 연간 필수 주택 수요(가구 분화·멸실 약 30만 호) 대비 아파트 입주 물량이 23만 호에 그치는 공급 가뭄 속에 삼성전자·SK하이닉스의 내년 성과급(세후 약 17조원 추산) 등 막대한 유동성이 경기 남부권 집값과 전셋값을 자극할 것이라는 분석이다.
다만 금리와 공사비 부담으로 민간 주택 착공 회복은 더딘 반면(23만 호 전망), 정부가 주도하는 공공 착공이 시장을 견인할 전망이다. 김승준 연구원은 “관급 공사 수주잔고 급증으로 2027년 매출과 영업이익이 각각 12.7%, 13.1% 성장하는 계룡건설(목표주가 4만5000원)의 현 주가는 2026년 예상 PER 1.5배 수준의 극단적 저평가 상태”라며 상반기 공공주택 최선호주로 꼽았다.
신한투자증권은 2024년 이후 수주한 도시정비사업 중 13만8000세대가 2027~2028년 분양·착공에 돌입하고, 정부의 ‘5극 3특’ 지방 활성화 정책으로 연간 15조~30조원의 신규 건설 수주가 창출될 것으로 분석했다. 특히 건자재 업종 중에서는 4분기 수도권 주택 착공 집중과 지역별 전기요금 차등제 도입에 따른 전력비 절감 수혜가 기대되는 아세아시멘트(목표주가 1만8000원)를 최선호주로 제시했다.