LS증권은 13일 한국가스공사에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 4만4000원에서 4만7000원으로 높였다. 해외사업 이익 증가로 실적 전망은 개선됐지만, 국내 가스판매 사업의 미수금 부담은 여전히 핵심 변수라고 평가했다.
한국가스공사의 3분기 연결 매출액은 7조5059억원으로 전년 동기 대비 18%, 영업이익은 5878억원으로 51% 증가했다. 영업이익은 시장 전망치 4280억원을 37.4% 웃돌았다.
성종화 LS증권 연구원은 "가스사업 비수기에도 중동전쟁 이후 유가 상승으로 해외 사업장의 수익성이 개선된 영향"이라며 "특히 LNG캐나다의 영업이익 증가가 실적을 끌어올렸다"라고 진단했다.
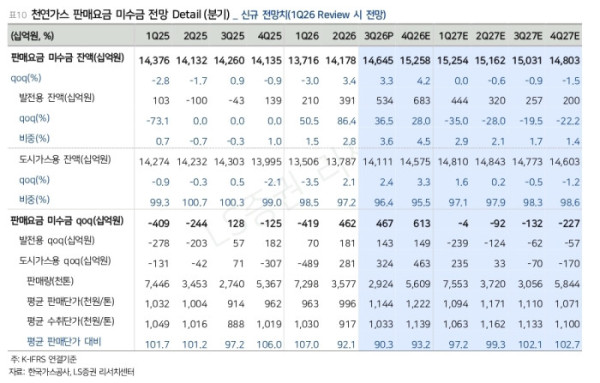
반면 미수금은 악화했다. 3분기 전체 판매요금 미수금은 전분기보다 4669억원 늘어난 14조6450억원을 기록했다. 도시가스용이 3242억원, 발전용이 1427억원 증가했다. 가스사업 비수기임에도 2분기 증가액 4622억원과 비슷한 수준의 미수금이 다시 쌓였다.
성 연구원은 중동전쟁에 따른 원재료 가격 상승과 LNG 현물가격 강세가 민수용 미수금 확대의 원인이라고 진단했다.
그는 "특히 가타르 가스전 복구 지연으로 LNG 현물가격이 높은 수준을 이어가는 만큼 가스사업 성수기인 4분기에는 미수금 부담이 더 커질 것으로 전망한다"라며 "4분기 말 전체 미수금은 15조2580억원까지 늘어날 것으로 추정한다"라고 밝혔다.
다만 미수금 문제는 쉽게 해소되기 어렵다는 판단이다. LS증권은 전쟁 종료 후 원재료 가격이 낮아지더라도 미수금 증가세가 멈추는 수준에 그칠 수 있으며 가스요금 인상 없이는 본격적인 회수 국면 진입이 어렵다고 봤다. 누적 미수금 회수 속도가 향후 배당성향 정상화에도 영향을 미치는 만큼 한국가스공사의 핵심 투자 변수라고 지적했다.