대신증권이 LG에 대해 화학계열 부진에 따른 지분법 손익 감소와 자회사 지분가치 하락을 반영해 목표주가를 낮춰 잡았다. 투자의견은 '매수'를 유지하고 목표주가는 12만원으로 7.7% 하향 조정했다.
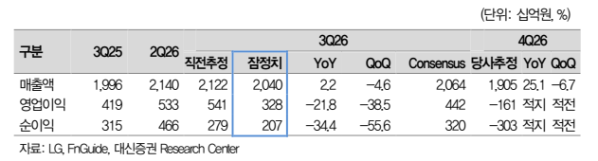
13일 이경연 대신증권 연구원은 "LG의 3분기 연결 매출액은 2조404억원으로 전년 동기 대비 2.2% 증가했으나, 영업이익은 3277억원으로 21.8% 감소하며 당사 추정치 및 시장 컨센서스를 하회했다"고 말했다.
실적 부진 주요 원인은 지분법 손익의 급감이다. 3분기 지분법 손익은 1077억원으로 전년 동기 대비 51.8%, 전 분기 대비 69.1% 줄었다. LG전자 순이익이 늘어난 반면, LG화학이 6000억원 규모 순손실을 기록한 영향이 컸다.
별도 기준 실적과 주요 비상장 자회사 실적은 양호한 흐름을 보였다. 별도 영업수익은 2714억원, 영업이익은 2063억원을 기록했다. 중간배당이 3분기에 인식되면서 배당수익이 1418억원으로 늘었고, 누적 배당수익 역시 4170억원으로 상반기 감소분을 만회했다. LG CNS 역시 매출 1조6643억원, 영업이익 1382억원으로 견조한 성장세를 이어갔다.
목표주가 하향은 순자산가치(NAV) 산정 시 자회사 지분가치가 줄어든 점을 반영한 결과다. 대신증권은 로열티 및 임대료 수익가치와 상장·비상장 자회사 지분가치, 별도 순현금을 합산한 NAV 29조9000억원에 목표 할인율 40%를 적용했다.
2분기 리뷰 시점 26조6000억원이었던 자회사 지분가치가 21조3000억원으로 축소된 점이 목표주가 조정의 직접적인 배경이 됐다. 이 연구원은 향후 주가 핵심 변수로 3분기 말 기준 약 1조2000억원에 달하는 별도 순현금의 활용 방안을 꼽았다.
그는 "상반기 말 기준 신성장 누적 투자액이 7100억원대이며 하반기 대규모 투자 계획이 없는 등 투자는 신중한 기조를 유지하고 있다"며 "LG CNS 지분율 정책 변화나 트윈타워 등 보유 부동산의 매각·유동화도 검토되지 않고 있다"고 설명했다.
이어 "9월 주당 1000원의 중간배당을 지급했고 연간 주당배당금(DPS)의 유지 또는 점진적 우상향을 목표로 하고 있으나, 5월 자사주 전량 소각 이후 추가 자사주 매입 여부는 아직 미정인 상태"라며 "대규모 투자도 자산 유동화도 없는 구간에서 향후 주가 향방은 추가 주주환원의 시기와 규모에 달려 있다"고 분석했다.