SK증권이 코스맥스에 대해 상고하저의 계절성 없이 역대 최대 실적을 경신했다며, 투자의견 '매수'를 유지하고 목표주가는 37만원으로 유지했다.
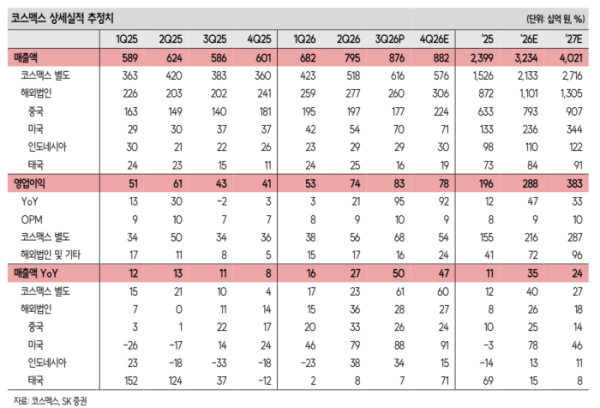
12일 형권훈 SK증권 연구원은 "3분기 국내법인 매출은 6161억원으로 전년 동기 대비 61% 성장했으며 전분기 대비로도 19% 증가했다"며 "상고하저의 계절성이 무색할 만큼 높은 성장성을 보여주었다"고 말했다.
코스맥스 올해 3분기 연결 기준 매출은 전년 동기 대비 50% 증가한 8758억원, 영업이익은 95% 늘어난 833억원을 기록했다. 특히 영업이익은 시장 전망치인 782억원을 7% 상회하는 어닝 서프라이즈를 달성했다.
국내에서는 스킨케어와 직수출이 성장을 이끌었으며 메이크업 매출도 턴어라운드에 성공했다. 해외법인 역시 중국 26%, 미국 88%, 인도네시아 34%의 매출 성장률을 각각 기록했으며, 미국 법인의 경우 인디 고객사의 강한 수요에 힘입어 영업흑자를 이어갔다.
4분기에도 별도 법인을 중심으로 실적 고성장이 점쳐진다. 형 연구원은 "10월 한국 화장품 수출 성장률이 유럽향 103%, 북미향 50%를 기록하는 등 성장세가 꺾이지 않았다"며 "4분기 국내 법인 매출액은 전년 동기 대비 60% 늘어난 5755억원, 영업이익은 50% 증가한 542억원을 기록할 것"이라고 내다봤다.
내년 생산 능력(Capa) 측면의 여력도 긍정적으로 평가됐다. 3분기 국내법인 공장 가동률이 80% 후반에 달해 사실상 최대 가동 중이지만, 내년 초 평택 1공장 증설이 완료되면서 10%의 생산 능력이 추가되기 때문이다.
형 연구원은 "상반기 오더를 소화할 여력이 있고 연중 추가 증설도 검토 중인 만큼 상대적으로 여유가 있다"며 "스킨케어 생산 볼륨 증가에 따른 수익성 개선도 전망된다"고 분석했다.