삼성증권은 실리콘투의 3분기 영업이익이 환율 하락과 해외 인력 확충에 따른 비용 증가로 시장 기대치를 밑돌았지만 북미와 중남미 시장의 고성장, 재고 및 운송비 부담 완화에 힘입어 실적이 점진적으로 회복될 것으로 전망한다고 12일 밝혔다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 4만7000원에서 4만원으로 14.9% 하향했다.
정동희 삼성증권 연구원은 “직매입 후 해외 판매 구조를 갖춘 만큼 3분기 환율 영향은 불가피했다”며 “4분기에는 환율 변동성 완화와 판매가격 조정으로 매출총이익률이 점진적으로 회복될 전망”이라고 분석했다.
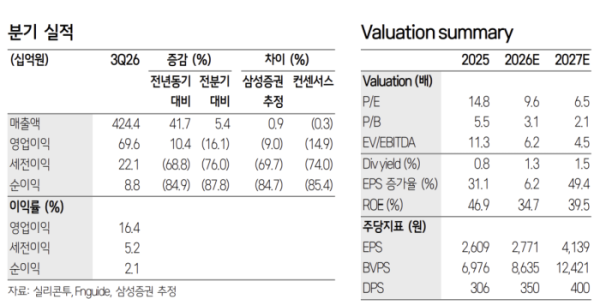
실리콘투의 3분기 매출액은 전년 동기 대비 41.7% 증가한 4244억원, 영업이익은 10.4% 늘어난 696억원을 기록했다. 매출액은 전분기 대비 5.4% 증가했지만 영업이익은 16.1% 감소했다. 특히 영업이익은 시장 컨센서스를 14.9%, 삼성증권 기존 추정치를 9.0% 밑돌았다.
수익성 악화의 가장 큰 원인은 환율이었다. 주요 통화 평균 환율이 전분기보다 약 6% 하락하면서 매출총이익률은 28.7%로 전년 동기 대비 2.9%포인트, 전분기 대비 3.3%포인트 낮아졌다. 여기에 해외 물류·유통 사업인 모이다(MOIDA)와 신규 법인의 인건비 증가, 해외 거래처 관련 대손상각비 23억원이 더해지면서 영업이익률은 16.4%에 그쳤다. 전년 동기보다 4.7%포인트 하락한 수준이다.
지역별로는 미주 시장의 성장세가 두드러졌다. 북미 매출액은 1085억원으로 전년 동기 대비 49.4%, 전분기 대비 24.3% 증가했다. 미국 화장품 유통업체 얼타뷰티와 타깃 등 기존 거래처의 매출 증가에 더해 샘스클럽과 노드스트롬 등 신규 유통채널 진입이 외형 성장을 이끌었다. 판매 품목도 기존 스킨케어 중심에서 바디케어와 헤어케어로 확대되고 있다.
중남미에서는 멕시코 법인을 중심으로 브라질과 파라과이의 신규 거래처를 확보하며 매출액이 342억원으로 증가했다. 전년 동기 대비 123.9%, 전분기 대비 40.2% 늘어난 수준이다. 삼성증권은 북미와 중남미에서 신규 채널 확대가 동시에 진행되고 있다는 점을 긍정적으로 평가했다.
반면 유럽과 아시아에서는 일시적인 성장 둔화가 나타났다. 유럽 매출액은 1606억원으로 전년 동기 대비 57.7% 증가했지만 전분기보다는 7.4% 감소했다. 폭염과 휴가철에 따른 계절적 영향, 원화 강세가 복합적으로 작용한 결과다. 아시아 매출액은 553억원으로 전년 동기 대비 4.7% 늘어나는 데 그쳤으며 동남아시아 지역의 수요 둔화가 부담으로 작용했다.
정 연구원은 “미주 시장에서는 기존 거래처 성장과 신규 채널 진입을 통해 높은 성장세를 확인했다”며 “유럽은 계절적 요인과 환율 영향으로 일시적으로 둔화됐지만 4분기부터 점진적인 회복이 나타날 것으로 예상한다”고 설명했다.
재고와 운송비 부담이 낮아지고 있다는 점도 수익성 회복의 근거로 꼽혔다. 실리콘투는 운임 상승에 대비해 2분기 재고를 최대 수준으로 확보했지만 3분기 재고자산은 3649억원으로 전분기보다 19% 감소했다. 재고 회전일수도 150일에서 약 110일로 단축되면서 운전자본 부담이 완화되고 있다는 분석이다.
운송 방식에서도 항공보다 해운 비중을 확대하면서 매출 대비 운송비 비중이 전분기보다 0.3%포인트 낮아졌다. 삼성증권은 환율 변동성 축소와 재고 정상화, 물류비 절감 효과가 맞물리면서 4분기 이후 수익성이 개선될 것으로 예상했다.
2027년에는 신규 유통채널과 해외 법인 확대가 성장동력이 될 전망이다. 유럽에서는 더글라스와의 거래를 직거래 방식으로 전환하고 브라질과 일본 법인의 본격 가동도 예정돼 있다. 미국에서는 월마트와 코스트코 입점을 통한 유통망 확장이 기대된다.
실적 성장세도 이어질 것으로 전망했다. 삼성증권은 올해 실리콘투 매출액을 1조5847억원, 영업이익을 2796억원으로 예상했다. 2027년에는 매출액 2조953억원, 영업이익 3813억원으로 각각 전년 대비 32.2%, 36.4% 증가할 것으로 추정했다. 영업이익률도 올해 17.6%에서 2027년 18.2%로 높아질 것으로 내다봤다.
목표주가 하향은 3분기 실적 부진과 업종 전반의 밸류에이션 조정을 반영한 결과다. 삼성증권은 올해 예상 주당순이익(EPS)을 기존보다 20.7% 낮추고 최근 글로벌 화장품·면세 관련 업종의 주가수익비율(PER)이 하락한 점을 반영했다. 다만 2027년 EPS 추정치는 4139원으로 기존 전망과 유사하게 유지했다.
정 연구원은 “재고와 운송비 부담이 완화되고 미주 지역의 고성장이 확인된 만큼 단기 실적 저점을 통과하는 과정으로 판단한다”며 “4분기 마진 회복과 2027년 신규 채널 가동 여부에 주목할 필요가 있다”고 평가했다.