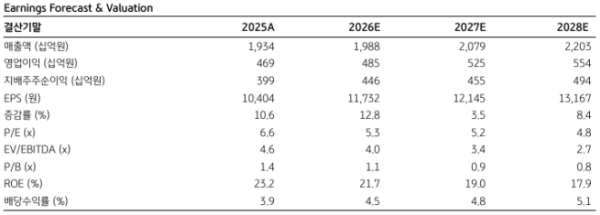
KB증권은 11일 F&F에 대해 중국 출고 조정이 마무리되면서 4분기 실적 회복이 기대된다고 분석했다. 투자의견은 '매수', 목표주가는 10만원을 유지했다.
류은애 KB증권 연구원은 "3분기 실적은 견조한 MLB 내수에도 원화 강세와 중국의 높은 기저 속 출고 조정 영향으로 시장 기대치를 하회했다"며 "4분기는 중국 출고 정상화로 전년 수준의 매출을 방어할 수 있을 것"이라고 전망했다. F&F의 올해 3분기 연결기준 매출액은 4521억원으로 전년 동기 대비 4.7% 감소했다. 영업이익은 1084억원으로 15.3% 줄었다. 영업이익은 시장 컨센서스를 밑돌았다.
브랜드별로는 MLB 국내 매출이 전년 동기 대비 6.6% 증가하며 견조한 성장세를 보였다. 외국인 관광객 증가와 국내 소비자 채널 확대가 실적을 뒷받침했다. 특히 전체 매출의 10% 초반을 차지하는 외국인 대상 플래그십 스토어 매출은 두 자릿수 성장세를 이어갔다. 반면, 디스커버리는 비수기 비효율 매장 정리 영향으로 매출이 13.7% 감소했다. 매장 수는 260개로 전년 대비 17개 줄었다. 중국 사업 역시 신발 출고 조정폭이 확대되면서 매출이 약 4% 감소했다.
다만, 중국 사업의 출고 조정은 마무리 단계에 접어든 것으로 분석됐다. 올 6월 시작된 중국법인의 신발 등 용품 출고 조정은 8월 종료됐으며, 9월부터 가을·겨울(FW) 시즌 제품 출고가 정상적으로 진행되고 있다. 11월 중국 최대 쇼핑 행사인 광군제에 따른 판매 확대도 기대 요인이다.
향후 주가의 핵심 변수로는 글로벌 골프용품 업체 테일러메이드의 매각 거래를 꼽았다. 현재 테일러메이드 매각을 추진 중인 센트로이드PE는 올 7월 엔트라다 컨소시엄을 우선협상대상자로 선정했다. 시장에서 거론되는 거래 금액은 28억5000만달러(약 3조8000억원) 수준이다. F&F는 지난달 28일부터 2주간 정밀실사에 착수했으며, 우선매수권 행사 여부는 연내 결정될 것으로 예상된다.
류 연구원은 "당분간 주가 변수는 2027년 7월이 시한인 테일러메이드 딜"이라며 "인수와 매각 모두 기업가치에 긍정적인 방향으로 판단된다"고 설명했다.