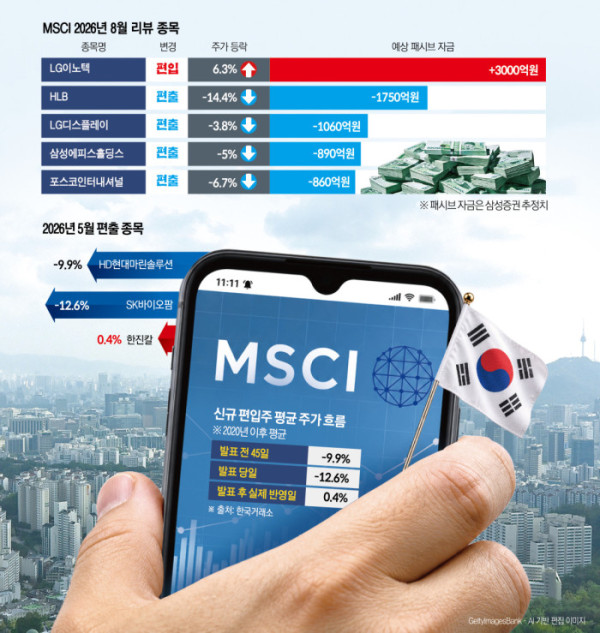
대주주 지분에 묶여 유통주식이 부족한 한국적 지배구조와 까다로운 시가총액 기준선이 맞물리면서 국내 기업들이 모건스탠리캐피털인터내셔널(MSCI) 한국 스탠더드 지수에서 잇따라 설 자리를 잃고 있다.
전체 덩치가 10조원 안팎인 대기업 계열사는 시중에 실제 거래되는 주식이 적어 지수에서 퇴출당하고, 새로 진입하려는 기업들은 기존 기준선보다 1.5배 높은 시가총액 허들을 넘지 못해 고배를 마시는 실정이다. 삼성전자와 SK하이닉스 두 종목이 전체 지수의 3분의 2를 차지하는 쏠림 속에서 나머지 기업들의 글로벌 지수 진입 문턱은 갈수록 높아지고 있다.
한국 시각으로 12일 새벽 발표되는 MSCI 11월 정기 리뷰를 앞두고 국내 증시의 구조적 쏠림과 지배구조의 한계가 다시 도마 위에 올랐다. 업계에서는 대주주와 계열사 지분율이 높아 유통주식 비중이 낮은 한국적 지배구조가 지수 편입에 불리하게 작용하고 있지만, 단기적인 자금 유입 효과를 위해 대주주가 지분을 내놓을 유인이 크지 않다고 진단한다.
11일 금융투자 업계에 따르면 이번 11월 MSCI 정기 리뷰에서 한국 지수 신규 편입·편출 종목은 없을 것으로 예상된다.
당초 퇴출 후보였던 유한양행은 지난달 중순 급락장에서 방어주 성격을 띠며 반등해 퇴출 경계선을 벗어났다. 대체 편입 후보군들의 진입 가능성도 소멸했다. 잔류가 확실시된 지난달 16일부터 이틀간 유한양행에는 외국계 창구를 중심으로 공매도 환매수 추정 물량이 35만주 유입되며 주가가 15% 급등하기도 했다.
종목들의 생사를 가른 것은 MSCI의 복합 심사 방정식이다. MSCI는 기업의 전체 시가총액 뿐만 아니라, 대주주 지분이나 자사주처럼 시장에 매물로 나오지 않는 주식을 빼고 실제로 사고팔 수 있는 주식 가치만을 따지는 유동시가총액을 동시에 평가한다. 지수 구성 종목이 너무 자주 바뀌는 것을 막기 위해 완충 규칙인 이른바 '버퍼 룰'도 적용한다.
이에 따라 기존 소형주가 글로벌 자금이 추종하는 스탠더드 지수로 승격하려면 전체 시총이 기준선의 1.5배 이상이어야 하고, 유동시총은 기준선의 0.5배 이상이어야 한다. 반대로 이미 지수에 들어 있는 종목이 퇴출을 피하려면 전체 시총이 기준선의 3분의 2 이상, 유동시총이 3분의 1 이상을 유지해야 한다.
까다로운 조건 앞에서 한국 기업들은 딜레마에 빠져 있다. 덩치가 큰 대기업 계열사는 모회사·대주주 지분이 묶여 유동시총에서 미끄러진다. 올해 8월 정기 리뷰에서 전체 시총이 9조8160억원이던 포스코인터내셔널과 10조1400억원이던 삼성에피스홀딩스가 나란히 퇴출당한 것이 대표적이다.
두 기업은 전체 시총이 10조원 안팎에 달했지만, 대주주 지분이 높다 보니 시장 유통주식 비율이 약 25%에 그쳤고 결국 유동시총이 각각 2조4540억원과 2조5350억원에 머물며 탈락했다. 반면 전체 시총이 6조5000억원으로 이들보다 훨씬 작았던 유한양행은 유통주식 비율이 62.5%에 달해 유동시총 4조원을 인정받으며 이번 리뷰에서도 살아남을 전망이다.
새로 지수에 진입하려는 기업들 역시 높은 시가총액 장벽과 좁아진 문턱에 가로막혀 있다. 기존 소형주가 스탠더드 지수로 올라서려면 유동시총 요건뿐만 아니라 기준선의 1.5배에 달하는 전체 시총 기준을 동시에 충족해야 하는 데다, 이번 11월 리뷰에서는 퇴출 후보였던 유한양행마저 주가 반등으로 잔류가 유력해지면서 대체 편입을 노리던 후보 종목들의 진입 여지가 사라졌다.
기업 덩치가 큰 대기업 계열사는 낮은 유통주식 비율에 발목이 잡히고, 신규 진입을 노리는 후보군들은 1.5배에 달하는 높은 전체 시총 허들에 가로막히는 구조가 이어지고 있는 셈이다.
시총 10조원대 대기업조차 유통주식 부족으로 퇴출당하는 현실을 두고 지배구조를 개선해야 한다는 목소리가 나오지만, 전문가들은 지수 편입을 명분으로 대주주가 지분을 줄이기를 기대하는 것은 비현실적이라고 선을 긋는다.
김동영 삼성증권 연구원은 "MSCI 편출입은 전체 시총이 줄어 경계선에 몰리는 경우와 대주주 지분이 높아 유동시총이 부족해 빠지는 경우 등 복합적인 룰로 결정된다"며 "한국 증시가 대주주 지분이나 계열사 이슈로 미국보다 유동비율이 낮은 것은 사실이지만 이는 시장에 주어진 여건"이라고 진단했다.
이어 "지수에 편입되면 단기적으로 외국인 자금이 유입되는 효과가 있어 일반 투자자들은 반기겠지만, 경영권을 쥔 대주주 입장에서는 이를 위해 지분을 낮출 이유가 없어 지분 구조가 급격히 바뀌지는 않을 것"이라고 짚었다.
실제로 지난달 30일 기준 MSCI 한국 지수에 속한 종목 현황을 살펴보면 한국 증시 쏠림과 저평가 현상은 더욱 선명하게 드러난다. 지수에 편입된 74개 종목의 평균 유동시총은 40조원에 달하지만, 종목들을 크기순으로 줄 세웠을 때 한가운데에 위치한 기업의 유동시총인 중위값은 8조1173억원으로 평균치의 5분의 1에 불과하다.
업종별로 봐도 반도체를 포함한 정보기술 업종 비중이 70.76%에 달해 11.28%인 산업재나 7.49%인 금융 등 나머지 업종을 압도한다. 상위 10개 종목이 지수 전체 유동시총인 2960조8369억원의 78.26%를 독식하고 있는 구조다.
반면 향후 1년간 예상 이익 대비 주가 수준을 뜻하는 선행 주가수익비율(PER)은 4.00배에 그쳐 8.70배인 신흥국 평균이나 15.59배인 전 세계 평균의 반토막 이하에 머물러 있다. 주가 대비 배당금 수준을 보여주는 배당수익률 역시 0.98%로 신흥국 평균치인 2.19%의 절반에도 못 미친다.
최근 삼성전자가 15조원, SK하이닉스가 40조원씩 총 55조원 규모로 단행한 대규모 자사주 매입도 이번 리뷰의 변수다. 한국 증시에서는 기업이 자사주를 사들여 보유하면 시중에 유통되지 않는 주식으로 분류돼 유동비율이 낮아진다.
이번 리뷰에서 삼성전자는 2.5% 단위로 끊어 계산하는 반올림 규칙 덕분에 기존 유동비율 80%를 유지하지만, SK하이닉스는 유동비율이 77.5%에서 75.0%로 낮아질 전망이다.
여기에 7월 말 해외 주식예탁증서(ADR)를 발행해 상장주식수가 늘어난 점까지 함께 반영되면서 SK하이닉스의 유동주식수는 0.8% 줄어들고, 이에 따라 지수를 추종하는 글로벌 펀드에서 약 2600억원 규모 매도 물량이 나올 것으로 추산된다.
다만 김 연구원은 "자사주 매입과 소각은 함께 이어지는 흐름이며, 주주환원에 따른 긍정적 효과는 매입 시점에 이미 주가에 먼저 반영된다"며 "이후 시차를 두고 지수 내 비중이 소폭 줄어드는 것은 기업 규모 축소에 따른 사소한 기계적 부작용일 뿐 우려할 사안이 아니다"라고 말했다.