삼성증권은 10일 SK케미칼에 대해 3분기 영업이익이 시장 기대치를 웃돌았지만 코폴리에스터 사업의 수익성 둔화로 내년 실적 전망을 낮췄다고 분석했다. 다만 현재 주가에 자산가치가 충분히 반영되지 않았다고 판단해 주주가치 제고를 위한 전략 변화에 주목했다. 투자의견은 '매수'를 유지하고 목표주가는 기존 6만8000원에서 6만4000원으로 약 6% 하향 조정했다.
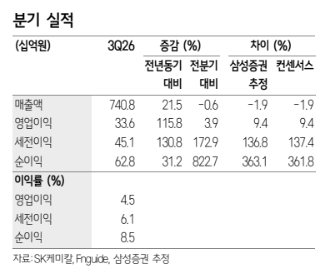
조현렬 삼성증권 연구원은 이날 보고서에서 SK케미칼의 3분기 영업이익이 336억 원으로 시장 전망치(307억 원)를 9.4% 웃돌았다고 밝혔다. 전년 동기 대비 115.8%, 전 분기 대비 3.9% 증가한 수준이다. 매출액은 7408억 원으로 전년 동기보다 21.5% 늘었다.
실적 개선에는 자회사 SK바이오사이언스의 적자 폭 축소가 영향을 미쳤다. SK바이오사이언스의 영업손실은 112억 원으로 삼성증권의 기존 예상치인 291억 원보다 작았다. 판매 호조와 IDT의 고마진 매출 비중 확대가 수익성 개선으로 이어졌다는 분석이다.
반면 그린케미칼 부문의 영업이익은 154억 원으로 전 분기 대비 37% 감소했다. 코폴리에스터·모노머 부문 매출은 전 분기 중동 지역의 일시적인 수요 증가 효과가 사라지면서 15% 줄었다. 원가 상승까지 겹치며 영업이익률은 9.4%로 전 분기보다 6.3%포인트 하락했다.
제약 부문 영업이익은 비용 집행 축소에 힘입어 전 분기보다 65억 원 증가한 97억 원을 기록했다. SK멀티유틸리티는 신규 고객사 대상 전력 판매 등에 힘입어 매출이 증가했지만 유가 상승에 따른 원가 부담으로 수익성이 둔화했다.
4분기에는 다시 영업적자로 돌아설 것으로 전망했다. 그린케미칼 부문의 정기보수에 따른 일회성 비용과 SK바이오사이언스의 적자 확대가 예상되는 가운데 SK멀티유틸리티도 계통한계가격(SMP) 약세로 수익성이 소폭 낮아질 것으로 내다봤다.
삼성증권은 코폴리에스터 사업의 수익성 둔화를 반영해 내년 상각전영업이익(EBITDA) 전망치를 21% 낮췄다. 다만 자회사 지분가치와 투자자산 가치에 각각 99%, 90%의 할인율을 적용하고 있는 만큼 자산가치 재평가를 위한 회사의 노력이 필요하다고 판단했다.
조 연구원은 내년 자기자본이익률(ROE)이 4.8%로 개선될 것으로 예상하면서도 주가순자산비율(PBR)은 0.3배에 그칠 것으로 전망했다. 이에 투자자들이 자산가치 재평가를 위한 회사의 자구책을 요구할 가능성이 높다고 봤다. SK케미칼 역시 주주가치 제고를 위한 전략 변화에 나설 것으로 기대하며 업종 내 중소형주 최선호주 의견을 유지했다.