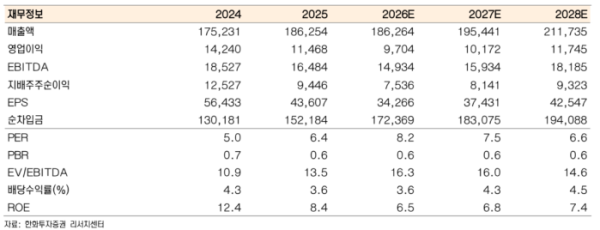
김성래 한화투자증권 연구원은 10일 현대차의 올해 판매량을 390만대로 예상했다. 회사 가이던스인 416만대를 크게 밑도는 수준이다. 생산 차질로 하이브리드차 판매가 둔화하면서 제품 믹스가 약화됐고 원화 강세로 환율 효과도 줄어들었다는 분석이다.
올해 매출액은 186조3000억원으로 전년과 비슷할 것으로 추정했다. 영업이익은 9조7000억원으로 15.4% 감소하고 영업이익률은 5.2%에 그칠 것으로 봤다.
내년 실적은 매출액 195조4000억원, 영업이익 10조2000억원으로 각각 올해보다 4.9%, 4.8% 증가할 것으로 예상했다. 다만 올해 상승한 원자재 가격이 뒤늦게 반영되고 원·달러 환율도 평균 1300원 수준으로 낮아질 것으로 예상돼 이익 개선 폭은 제한적일 것으로 판단했다.
판매 회복은 신차가 이끌 전망이다. 올해 하반기 생산 차질로 미뤄진 신차 판매가 내년으로 넘어가면서 북미에서는 엘란트라와 투싼 완전변경 모델, 제네시스 하이브리드가 수익성 개선에 기여할 것으로 봤다.
유럽에서는 터키에서 생산하는 아이오닉3를 앞세워 보급형 전기차 수요에 대응할 전망이다. 다만 중국 업체와의 경쟁 심화로 판매량이 늘더라도 수익성 개선 효과는 크지 않을 것으로 분석했다.
김 연구원은 내년이 현대차의 미래 모빌리티 경쟁력을 확인하는 중요한 시기가 될 것으로 봤다. 그는 “글로벌 완성차 업체들이 2028년 레벨2+ 수준의 소프트웨어중심차(SDV) 출시 경쟁을 준비하고 있다”며 “현대차의 페이스카 경쟁력과 전기·전자 아키텍처 등 SDV 기술 구체화 여부가 향후 주가의 핵심 변수가 될 수 있다”고 설명했다. 이어 “2027년은 더 이상 먼 미래가 아니라 현대차의 미래 모빌리티 경쟁력을 확인하는 막바지 구간”이라며 “SDV 경쟁력 구체화 여부가 반전 가능성을 판가름할 것”이라고 덧붙였다.