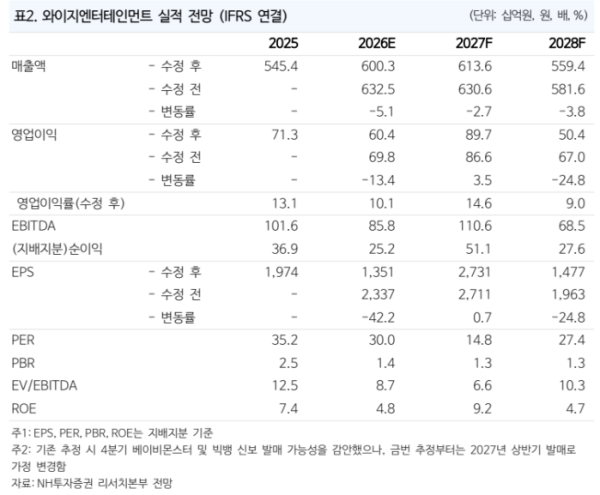
NH투자증권이 YG엔터테인먼트에 대해 신인 데뷔에 따른 포트폴리오 안정화가 필요하다며, 투자의견 '매수' 유지와 목표주가 5만7000원을 유지했다.
10일 이화정 NH투자증권 연구원은 "고연차 IP 활동은 실적 상방 모멘텀이 크나 활동 주기가 불투명한 상황"이라며 "이에 저연차 IP 중심의 실적 하방 확보 및 중장기 성장성 확인이 더욱 중요해졌다"고 말했다.
이 연구원은 5세대 IP인 베이비몬스터가 견조한 성장세를 시현 중이라고 평가했다. 그는 "베이비몬스터는 현재 월드투어 31회를 진행 중"이라며 "2027년 추가 공연 진행으로 직전 투어(32회) 대비 공연 회차가 대폭 확대될 예정"이라고 설명했다.
2027년에는 5인조 보이그룹과 4인조 걸그룹의 데뷔가 각각 예정돼 있어, 초기 투자 구간 경과 이후 안정적인 포트폴리오를 기반으로 실적 안정성을 확보할 것으로 내다봤다.
올해 3분기 실적은 시장 기대치를 밑돌았다. YG엔터테인먼트의 3분기 연결 기준 매출은 전년 동기 대비 9% 감소한 1567억원, 영업이익은 57% 급감한 135억원을 기록하며 컨센서스를 대폭 하회했다.
신보 부재로 인해 수익성이 높은 음반 및 음원 매출 비중이 낮아진 점이 전사 수익성에 불리하게 작용했다. 여기에 빅뱅 MD 손상과 관련된 20억원의 일회성 비용도 반영됐다.
부문별로 살펴보면 음악 부문에서는 빅뱅과 베이비몬스터의 신보가 모두 디지털 싱글로만 발매되어 실적 기여도가 높은 유형 음반이 부재했다.
이 연구원은 "4분기 역시 유형 음반 형태의 신보가 부재할 것으로 보이는 점은 아쉽다"면서도 "2027년 상반기 유형 음반 발매 집중기에 턴어라운드를 기대한다"고 덧붙였다.
공연 부문의 경우 대규모 월드투어 특유의 초기 비용이 발생하며 평년 대비 수익성이 아쉬웠으나, 이는 일회성 성격에 그칠 것으로 분석했다.
반면 MD 부문은 빅뱅과 베이비몬스터의 투어 효과가 극대화되며 406억원의 매출과 50억원의 로열티가 발생하는 등 뚜렷한 호조를 보였다.