평균 발행금리 3.60%→4.68%…신규분 연 이자 288억 늘어
국고채 금리 상승 영향…신평사 "고금리 차환 쌓이면 자본 부담"
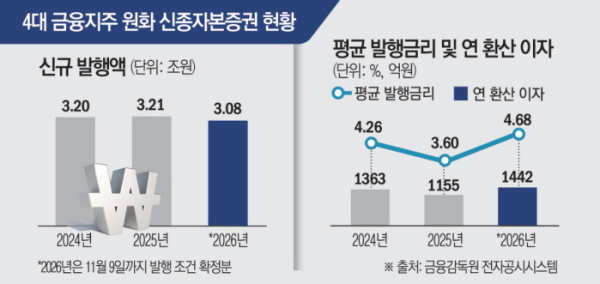
국내 4대 금융지주가 올해 발행한 신종자본증권(영구채) 규모는 전년보다 줄었으나 지급해야 할 연간 이자는 오히려 25% 급증한 것으로 나타났다. 5년 전 발행한 저금리 채권의 조기상환(콜옵션) 시점이 도래해 고금리로 갈아타는 차환 발행이 이어진 탓이다. 같은 규모의 자본을 유지하는 데 투입되는 비용이 불어나며 금융지주의 주주환원 여력에도 부담으로 작용하고 있다.
11일 금융감독원 전자공시시스템에 따르면 4대 금융지주(KB·신한·하나·우리금융)가 연초부터 이달 6일까지 발행 조건을 확정한 원화 신종자본증권은 3조830억원으로 집계됐다. 지난해 연간 전체 발행액(3조2050억원)과 비교하면 3.8% 감소한 수준이다.
지주별로는 KB금융이 1조1330억원으로 가장 많았다. 신한금융(8000억원), 하나금융(7500억원), 우리금융(4000억원)이 뒤를 이었다.
신종자본증권은 만기가 없거나 30년 이상으로 길어 국제결제은행(BIS) 기준 기타기본자본으로 인정받는 영구채다. 금융지주들은 보통주를 추가 발행해 주주가치를 희석하지 않고도 자본비율을 채울 수 있어 이 채권을 자본 확충 지렛대로 써왔다.
문제는 발행 총량 축소에도 지출해야 할 금융비용이 치솟았다는 점이다. 4대 금융의 올해 영구채 평균 발행금리는 연 4.68%로 지난해(연 3.60%)보다 1.08%포인트(p) 상승했다.
이에 따라 신규 발행분에 붙는 연간 이자비용은 지난해 약 1155억원에서 올해 약 1443억원으로 24.9% 증가했다. 발행 총액이 올해보다 더 많았던 2024년(약 1364억원)과 비교해도 이자 부담이 약 79억원 더 크다.
통상 영구채는 발행 5년 뒤 콜옵션을 행사하고 새 채권을 찍어 자본 공백을 메우는 차환 발행이 관행이다. 실제 올해 발행 확정액의 62.4%(1조9230억원)가 기존 채권을 갚기 위한 차환용이었다. 저금리 시절 발행한 물량을 연 4%대 후반의 고금리 채권으로 차환하면서 고스란히 이자 부담으로 되돌아온 셈이다.
이자 폭증은 금융지주의 신용도 문제라기보다 채권시장 금리가 뛴 영향이 절대적이었다. 영구채 발행금리는 지표금리인 5년물 국고채 금리에 개별 지주의 가산금리를 얹어 결정된다.
KB금융이 지난 6일 확정한 3000억원 규모 영구채 발행금리는 연 4.84%로 지난해 1월(연 4.00%)보다 0.84%포인트(p) 올랐다. 같은 기간 금융지주의 부실 위험을 반영하는 가산금리는 0.23%p 낮아졌으나 5년물 국고채 금리가 1.07%p 뛰면서 발행금리를 밀어 올렸다.
신한금융 역시 9월 발행금리가 1년 새 1.54%p 치솟았는데 이 가운데 1.48%p가 국고채 금리 상승분이었다. 시장금리 변동 리스크가 금융지주의 자본비용을 직접 압박하고 있는 셈이다.
고금리 영구채 차환이 누적되면 금융지주의 보통주자본비율(CET1) 관리와 밸류업 정책에 차질이 빚어질 수 있다.
회계상 자본으로 분류되는 영구채의 이자 지급액은 당기순이익을 줄이지 않지만 이익잉여금에서 차감된다. 높은 금리로 차환하는 흐름이 이어져 지급액이 늘면 이익잉여금이 쌓이는 속도가 더뎌져 CET1 관리와 주주환원 여력에 부담이 될 수 있다.
게다가 시장에서는 한국은행의 추가 기준금리 인상 가능성까지 거론되며 국고채 5년물 금리를 떠받치고 있다. 향후 도래할 차환 물량의 조달 단가가 더 높아질 수 있다는 의미다.
신용평가사 관계자는 “올해 은행권 순익이 견조해 단기적 부담은 제한적”이라면서도 “고금리 차환 채권이 누적되면 잉여금이 깎여 장기적으로 CET1 비율 방어와 배당 자사주 매입 여력에 제약 요인이 될 수 있다”고 진단했다.