김성환 신한투자증권 연구원은 9일 “최근 기술주 급락은 펀더멘털보다 포지셔닝이 불러온 충격에 가깝다”며 “연쇄 청산으로 일간 최대 낙폭을 경신한 시점은 위기가 기회로 보이기 시작하는 기점일 수도 있다”고 밝혔다.
기술주에 집중 투자했던 헤지펀드들이 손실 확대와 함께 포지션을 줄이면서 연쇄적인 매도가 발생했다는 분석이다. 주식 레버리지 포지션의 차입비용이 급락했고 모멘텀 투자전략의 붕괴도 다른 투자 스타일보다 두드러졌다.
AI 투자 지속 가능성에 대한 우려는 남아 있지만 주가 하락 폭은 펀더멘털을 크게 앞섰다고 평가했다. 반도체 업종의 12개월 선행 주가수익비율(PER)은 12.3배로 역사적 평균인 19배를 크게 밑돈다. 현재 가격을 정당화하려면 주당순이익(EPS)이 약 35% 감소해야 하지만 실제 이익 전망치는 오히려 상향되고 있다는 설명이다.
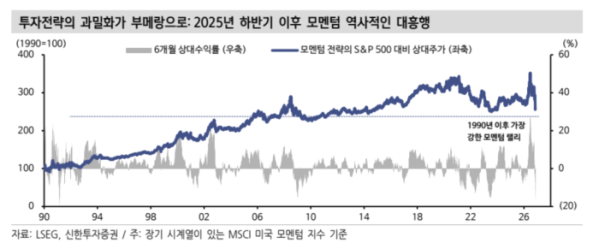
신한투자증권은 2025년 하반기 이후 모멘텀 투자전략에 자금이 과도하게 몰린 점에 주목했다. 과거에도 투자전략의 과밀화가 해소되는 과정에서 1987년 블랙먼데이와 2018년 변동성 상품 청산, 2024년 7월 기술주 급락처럼 펀더멘털과 무관한 급락이 나타났다고 분석했다.
8일 나스닥은 최근 6개월 가운데 가장 큰 일간 낙폭을 기록했다. 신한투자증권이 과거 사례를 분석한 결과 기업 실적 개선이 이어진 경우 최대 낙폭 경신 이후 6개월간 나스닥은 평균 16% 상승했다. 실적 침체로 이어진 사례는 상대적으로 적었다.
다만 곧바로 V자 반등이 나타날 가능성에는 선을 그었다. 연말까지 수급 여건이 우호적이지 않고 주가 반등을 이끌 뚜렷한 재료도 아직 확인되지 않았다는 판단이다.
김 연구원은 “AI 업황과 기업이익은 여전히 전진하고 있고 네오클라우드의 문제가 AI 산업 전체의 시스템 리스크를 의미한다고 보기도 어렵다”며 “실적 개선이 지속된다면 최근 주가 하락으로 2027년의 투자 매력은 오히려 높아진 것으로 볼 수 있다”고 말했다.