스몰인사이트리서치는 9일 워트에 대해 삼성전자와 SK하이닉스의 설비투자 확대에 힘입어 올해 사상 최대 실적을 기록할 것으로 전망했다.
워트의 올해 3분기 누적 연결 매출액은 206억8000만원으로 전년 동기 대비 123.1%, 영업이익은 56억3000만원으로 359.5% 증가했다. 영업이익률은 27.2%로 전년 동기보다 두 배 이상 높아졌다. 3분기만 보면 매출은 86억4000만원으로 257.9% 늘었고 영업이익률은 30.1%를 기록했다.
스몰인사이트리서치는 "올해 워트의 연결 매출액은 285억원, 영업이익은 70억원으로 각각 전년 대비 87.2%, 182% 증가할 것으로 전망하는데, 기존 최대였던 2021년 매출 267억원과 2022년 영업이익 67억원을 모두 넘어서는 수준"이라며 "삼성전자 평택 P4와 SK하이닉스 청주 M15X향 장비 공급 확대가 실적 개선을 이끌고 있다"라고 전했다.
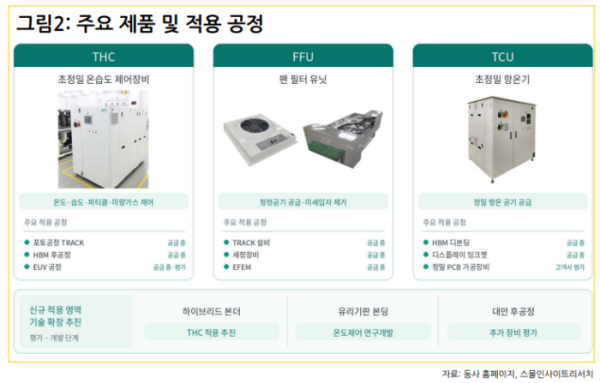
이어 "성장 영역도 넓어져 주력인 초정밀 온습도 제어장비(THC)는 기존 포토공정에서 고대역폭메모리(HBM) 후공정과 극자외선(EUV)으로 적용 범위가 확대되고 있다"라며 "SK하이닉스 HBM·EUV 공정에 장비를 공급하고 있으며 삼성전자에서는 도쿄일렉트론 트랙장비용 THC 평가를 마치고 양산 수주를 추진 중이다"라고 덧붙였다.
스몰인사이트리서치는 내년에는 SK하이닉스 용인 1기 팹과 삼성전자 평택 P5가 새로운 성장축으로 꼽았다. 용인 팹은 일부 장비를 이미 수주해 제작 중이며 내년 3월부터, 평택 P5는 7월부터 장비 반입이 예정돼 있다. 중국 현지 장비업체 공급 확대와 대만 반도체 업체 후공정용 장비 평가도 진행 중이라고 부연했다.
다만 상위 3개 고객사 매출 비중이 75.8%에 달하는 만큼 주요 고객사의 설비투자 일정이 늦어지면 실적 변동성이 커질 수 있다. 스몰인사이트리서치는 신규 팹 공급과 EUV·HBM 등 첨단공정 진입, 해외 고객 확대가 반복적인 수주로 이어지는지가 지속 성장 여부를 가를 핵심이라고 분석했다.