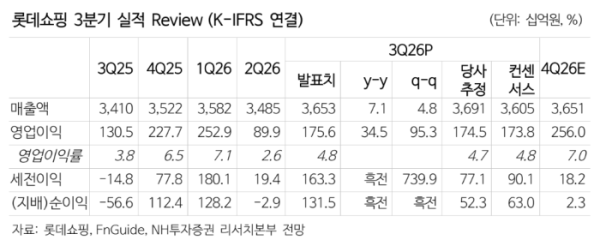
NH투자증권은 롯데쇼핑에 대해 3분기 실적이 시장 기대치에 부합하며 견조한 성장세를 이어갔다고 평가했다. 다만 백화점 업종 전반의 기업가치 하락을 반영해 목표주가를 기존 17만원에서 14만원으로 하향 조정했다. 투자의견은 '매수'를 유지했다.
9일 주영훈 NH투자증권 연구원은 롯데쇼핑의 실적 전망치에 큰 변화는 없으며, 백화점과 할인점 등 주요 사업부의 기초체력(펀더멘털)은 여전히 강하다고 분석했다.
롯데쇼핑의 올해 3분기 연결 기준 매출액은 전년 동기 대비 7.1% 증가한 3조6532억원, 영업이익은 34.5% 늘어난 1756억원을 기록했다. 영업이익은 시장 전망치에 부합했다.
백화점과 할인점의 기존점 매출 성장률은 각각 11%, 18%를 기록했다. 백화점은 성장세 둔화 우려에도 대형 점포와 외국인 매출 호조에 힘입어 높은 성장률을 유지했다. 특히 수익성이 높은 패션 매출이 회복되면서 영업이익도 안정적으로 증가했다.
할인점은 홈플러스 반사이익과 민생회복 소비쿠폰 관련 기저효과, 명절 시점 차이 등이 실적 개선에 기여했다. 제타 스마트센터의 초기 비용 부담에도 큰 폭의 이익 개선을 달성했다.
주 연구원은 "기저 효과를 고려할 때 할인점의 고성장은 내년 상반기까지 지속될 가능성이 높다"고 전망했다.
슈퍼마켓 부문 역시 실적 개선세를 보였다. 3분기 기존점 매출 성장률은 10%를 기록했으며, 매출 증가에 따른 고정비 부담 완화로 이익도 반등했다. 정부의 농·축·수산물 할인 지원 정책에 힘입어 4분기에도 실적 개선 추세가 이어질 것으로 예상된다.
주요 자회사 중 롯데하이마트는 영업이익이 감소했지만, 홈쇼핑과 컬쳐웍스의 실적 반등이 이를 일부 상쇄했다.
NH투자증권은 롯데쇼핑의 낮은 기업가치 평가 수준에 주목했다. 현재 롯데쇼핑의 주가순자산비율(PBR)은 0.2배를 밑돌고 있어 대표적인 저PBR 종목으로 분류된다. 회사는 주주환원 확대와 주주우대 할인제도 도입 등을 통해 저평가 해소에 나서고 있다.
주 연구원은 "향후 실적 전망치에 대한 변동 폭은 크지 않으며 펀더멘털은 여전히 강하다고 판단한다"며 "개선되는 실적과 주주친화적 행보는 저평가 해소 요인으로 작용할 수 있다"고 설명했다.
이어 목표주가 하향에 대해서는 "백화점 업종 평가가치(밸류에이션) 하락을 반영한 적용 배수 할인이 주된 근거"라며 실적 개선과 주주환원 확대에 따른 기업가치 재평가 가능성을 긍정적으로 평가했다.