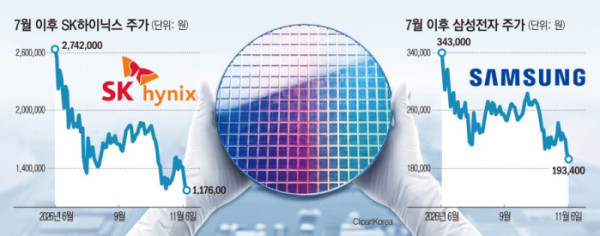
삼성전자와 SK하이닉스가 11월 초 반등분을 반납하고 7월 말 저점 아래로 밀렸다. 내년 메모리 수요에 뚜렷한 변화가 없는 만큼 낙폭이 과도하다는 분석과 미국 데이터센터 증설 지연에 따른 2028년 이후 이익 둔화를 주가가 앞서 반영하고 있다는 해석이 맞선다.
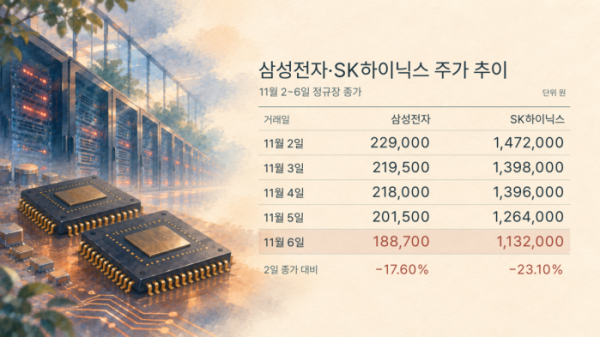
9일 한국거래소에 따르면 6일 증시에서 삼성전자는 전 거래일보다 6.35% 내린 18만8700원, SK하이닉스는 10.44% 하락한 113만2000원에 거래를 마쳤다. 두 종목은 2일 각각 1.78%, 3.81% 올랐지만 이후 4거래일 연속 하락했다. 2일 종가 대비 낙폭은 삼성전자 17.60%, SK하이닉스 23.10%다. 두 종목 모두 7월 29일 장중 저점인 18만9200원과 124만6000원을 종가 기준으로 밑돌았다.
당초 W자 반등 전망은 주가가 두 번째 저점을 다지는 동안 메모리 가격과 출하량이 함께 늘어 실적과 주가 사이의 간극이 좁혀질 것이라는 데서 출발했다. 2027년 메모리 시장이 가격 상승과 출하량 증가가 동시에 나타나는 강력한 상승 사이클의 가속 구간에 진입할 것이라는 전망이 근거가 됐다. 그러나 미국 중간선거에서 민주당이 상·하원 다수당을 확보한 뒤 데이터센터 인허가 강화 가능성이 부각되면서 시장의 관심은 내년 실적 개선에서 그 이후 성장세가 얼마나 이어질지로 옮겨갔다.
과매도 판단의 근거는 낮아진 밸류에이션과 이미 확보한 수요다. 5일 종가 기준 12개월 선행 주가순자산비율(PBR)은 삼성전자 1.21배, SK하이닉스 1.23배로 7월 말 저점 당시와 비슷했다. 예상 주당순자산을 그대로 두고 6일 종가를 적용하면 각각 약 1.13배, 1.10배로 낮아진다. 2027년 말 예상 주당순자산을 기준으로 계산한 PBR은 삼성전자 1.16배, SK하이닉스 1.00배다.
2027년 가동을 목표로 한 주요 데이터센터 상당수는 이미 착공 단계에 들어섰다. 고대역폭메모리(HBM) 장기공급계약과 기존 서버의 D램 교체 수요도 단기 실적을 뒷받침한다. 일부 지역에서 건설이 늦어져도 빅테크가 다른 주나 미국 밖으로 투자처를 옮기면 메모리 발주에 미치는 충격은 제한될 수 있다. 김선우 메리츠증권 연구원은 삼성전자·SK하이닉스·마이크론의 미국 영업망을 점검한 결과 “당장 수요 변화의 이상징후는 감지되지 않는 상황”이라고 평가했다.
반면 선반영 해석은 신규 인허가가 필요한 2028년 증설 사업에 주목한다. 텍사스는 2028년 미국 데이터센터 신규 증설 예정 용량의 약 30%를 차지한다. 전력망 접속 심사와 환경 인허가 지연이 길어지면 서버와 메모리 발주도 늦어질 수 있다. 빅테크의 자금조달 비용까지 높아져 설비투자 증가율이 낮아지면 내년 실적 전망이 유지되더라도 2028년 이후 이익 추정치는 하향될 수 있다. 예상 순자산이 줄면 같은 주가에서도 PBR이 높아져 밸류에이션 매력은 약해진다.
필라델피아 반도체지수는 5일(현지시간) 12.25% 폭락한 뒤 6일 저가 매수세가 유입되며 4.21% 반등했다. 미국 반도체주의 반등은 국내 투자심리에도 긍정적이지만, 빅테크의 설비투자 계획이 유지되고 외국인 매도세가 잦아들어야 두 종목의 낙폭 회복에도 속도가 붙을 전망이다.
서상영 미래에셋증권 연구원은 “AI·반도체 산업의 성장 주기가 길어지고 있다는 점에서 중기 전망 자체는 크게 달라지지 않았다”며 “향후 반등의 관건은 외국인 수급이 안정되는지 여부”라고 말했다.