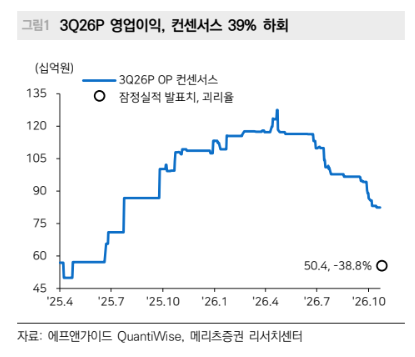
메리츠증권이 넷마블의 신작 출시 지연과 마케팅 비용 부담을 지적하며 게임사업 경쟁력 회복이 필요하다고 평가했다. 실적 개선이 지연되는 가운데 비게임 사업으로 투자가 확대되면서 신작 흥행 성과와 주주환원이 기업가치 회복의 핵심 과제로 떠올랐다는 분석이다. 투자의견 ‘매수’와 적정주가 5만4000원을 유지했다.
6일 이효진 메리츠증권 연구원은 넷마블의 3분기 연결 매출액이 6347억원으로 전년 동기 대비 8.8%, 영업이익은 504억원으로 44.6% 감소했다고 밝혔다. 영업이익은 시장 기대치인 824억원을 38.8% 밑돌았다. 영업이익률도 지난해 3분기 13.1%에서 7.9%로 하락했다.
실적 부진의 주요 원인으로는 마케팅 비용 부담이 지목됐다. 3분기 마케팅비는 1427억원으로 전 분기보다 감소했지만 신작 공백에도 비용이 충분히 줄지 않았다는 분석이다. 지난 6월 출시한 'SOL: enchant'의 실제 매출이 기대에 미치지 못하면서 수익성이 악화된 것으로 추정했다. 도쿄게임쇼 참가 등 예정된 신작 관련 비용도 부담으로 작용했을 가능성이 있다고 봤다.
신작 출시 일정도 지연됐다. 넷마블은 당초 4분기 출시를 예고했던 '샹그릴라 프론티어'와 '프로젝트 옥토퍼스'의 출시 시점을 2027년으로 연기했다. 4분기 실적에 변화를 줄 신작이 부재해 3분기와 유사한 흐름이 이어질 것으로 전망된다.
내년 신작 출시 계획의 실현 가능성에도 의문을 제기했다. 넷마블은 2027년 13개 신작을 선보이겠다고 밝혔지만 올해 지역 확장을 제외한 신규 출시작은 4개에 그쳤다. 회사는 별도 설명회를 통해 내년 출시 계획의 실현 가능성을 설명할 예정이다.
비게임 사업에 대한 투자 확대도 지적됐다. 넷마블은 코웨이 지분을 추가 매입했으며 최근 자회사 엔탑자산관리를 통해 1조3000억원 규모의 과천 의료복합개발사업에 참여한다고 밝혔다.
이 연구원은 과거보다 이자 부담이 낮아지고 게임사에 대한 투자가 줄면서 유휴 현금이 주주환원으로 이어질 가능성을 기대했지만 실제 자금 활용 방향은 달랐다고 평가했다. 코웨이가 올해 누적 주당 2100원의 배당금을 지급했으나 주가 상승에 따른 평가이익은 매각 전까지 실현되지 않으며, 시장금리를 고려하면 배당수익률도 높다고 보기 어렵다고 분석했다.
게임산업의 경쟁 심화도 부담 요인으로 꼽았다. AI 도입으로 개인·인디 개발자의 콘텐츠 공급이 확대되면서 게임 배급사업의 수익성이 낮아지고 있다는 설명이다. 넷마블 역시 게임 배급을 담당하는 별도 기준 영업이익이 상반기 적자로 전환했다.
이에 메리츠증권은 넷마블의 올해 영업이익 전망치를 기존 2836억원에서 2483억원으로 12.5%, 내년 전망치는 4060억원에서 3072억원으로 24.3% 하향 조정했다.
이 연구원은 “전일과 같은 순환매가 이어진다면 단기 주가는 이를 따르겠지만, 게임 업체로서의 본질적 매력의 제고라고 평가하기는 어렵다”며 “신작 흥행 성공률(hit ratio) 상승 및 높은 주주환원으로 연결될 필요가 있다”고 강조했다.