하나증권은 미국 중간선거에서 민주당이 승리했지만 국내 배터리 업종의 실적 개선은 전기차 보조금 부활보다 미국 에너지저장장치(ESS) 시장의 탈중국 공급망 재편에 달려 있다고 6일 밝혔다. 2차전지 업종 투자의견 ‘비중확대’를 유지하고 LG에너지솔루션과 삼성SDI에 주목했다.
김현수 하나증권 연구원은 “미국 민주당 승리로 데이터센터 신규 건설이 일부 중단된다 하더라도 한국 ESS 산업에 미치는 타격은 미미할 것으로 판단한다”며 “현재 한국 셀 메이커들의 ESS 수주와 매출이 급증하는 것은 데이터센터 현장 발전 수요에 대한 기대감이 아니라 이미 형성된 미국 전력망용 ESS 시장의 탈중국 흐름에 기초한다”고 분석했다.
미국의 기존 전력망용 ESS 시장은 연평균 약 70기가와트시(GWh) 규모다. 그동안 중국 배터리에 대한 의존도가 높았지만 보조금과 관세 정책에서 탈중국 요건이 강화되면서 현지 생산시설을 확보한 한국 업체로 발주가 집중되고 있다는 설명이다.
특히 미국 유틸리티 기업들이 중국산 배터리 의존도를 낮추는 과정에서 한국 배터리 업체들의 신규 수주와 매출 증가가 이어질 것으로 전망했다. 데이터센터 신규 건설이 일부 지연되더라도 기존 전력망의 ESS 설치 수요는 유지될 가능성이 높다는 판단이다.
김 연구원은 “중국 배터리 의존도가 높았던 미국 유틸리티 기업들이 보조금 및 관세 정책의 탈중국 요구 조건으로 인해 미국 내 생산 조건을 갖춘 한국 기업들에 발주를 집중하고 있다”며 “이러한 탈중국 논리는 정파를 막론하고 변하지 않는 흐름이므로 지속적인 수혜가 예상된다”고 설명했다.
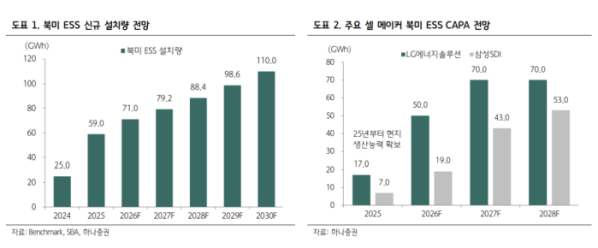
북미 ESS 신규 설치량은 올해 71GWh에서 2027년 79.2GWh, 2028년 88.4GWh로 늘어날 것으로 전망됐다. 2030년에는 110GWh까지 확대될 것으로 예상했다.
국내 업체들의 생산능력도 빠르게 증가할 전망이다. LG에너지솔루션의 북미 ESS 생산능력은 올해 50GWh에서 2027년 70GWh로 확대되고 2028년에도 같은 수준을 유지할 것으로 추정됐다. 삼성SDI는 올해 19GWh에서 2027년 43GWh, 2028년 53GWh로 증가할 것으로 예상됐다.
반면 미국 중간선거 결과를 전기차 시장 회복으로 연결하는 것은 경계해야 한다고 강조했다. 트럼프 행정부가 전기차 보조금을 폐지한 상황에서 민주당의 승리가 보조금 부활 기대를 자극할 수 있지만 실제 정책 변화 가능성은 제한적이라는 분석이다.
이번 선거에서 민주당은 전기차 보조금 등 친환경 정책을 핵심 의제로 내세우지 않았다. 고물가와 불법 이민, 데이터센터 소음 등 생활과 밀접한 문제가 주요 쟁점으로 부각됐으며 미국 내 전기차 선호도 역시 높지 않은 상황이라는 평가다.
김 연구원은 “민주당 중간선거 승리로 인한 전기차 시장 회복 기대감은 주가에 반영하기 어렵다”며 “현재 미국 수요 구조상 선거 이후 민주당이 전기차 보조금 부활 등의 정책을 밀어붙일 가능성도 낮다고 판단한다”고 밝혔다.
이에 따라 배터리 업체들의 실적 전망에도 미국 전기차 수요 회복을 선제적으로 반영할 필요가 없다고 봤다. 전력망용 ESS 성장과 공급망 탈중국, 미국 첨단제조생산세액공제(AMPC)만으로도 중장기 이익 개선이 가능하다는 판단이다.
하나증권은 2028년 LG에너지솔루션의 지배주주순이익을 약 3조2000억원, 삼성SDI는 약 2조2000억원으로 전망했다. 전기차 배터리 매출이 정체되고 관련 사업의 적자가 지속되는 상황을 가정하더라도 ESS 매출 증가와 AMPC 지원에 힘입어 달성할 수 있는 수준이라는 분석이다.
LG에너지솔루션의 2028년 전체 매출액은 48조3760억원, 영업이익은 4조7760억원으로 예상됐다. 삼성SDI는 같은 기간 매출액 19조2920억원, 영업이익 2조4030억원을 기록할 것으로 전망했다.
밸류에이션도 추가 상승 여력이 있다고 평가했다. 배터리가 국가 안보와 공급망 확보 차원에서 전략적으로 다뤄지는 만큼 업종에 적용돼 온 24개월 선행 주가수익비율(PER) 30~35배 수준을 유지할 수 있다는 설명이다.
이를 적용한 목표 시가총액은 LG에너지솔루션 110조원, 삼성SDI 65조원으로 제시했다. 개별 목표주가는 LG에너지솔루션 48만원, 삼성SDI 66만7000원이며 투자의견은 모두 ‘매수’다.
김 연구원은 “배터리 섹터의 고멀티플은 단순히 매출 성장성에 근거한 것이 아니라 안보자산으로 다뤄지는 배터리의 공급망 탈중국 논리에 기초하고 있다”며 “현 가격은 호재에 민감한 가격대라고 판단한다. 셀 메이커 매수를 권고한다”고 밝혔다.