금융위 "증권사 참여 필요성 공감…투자자 보호 우선하며 제도 개선 검토"
BDC 배당소득 비과세 법안도 논의…중소·벤처기업 자금 공급 확대 기대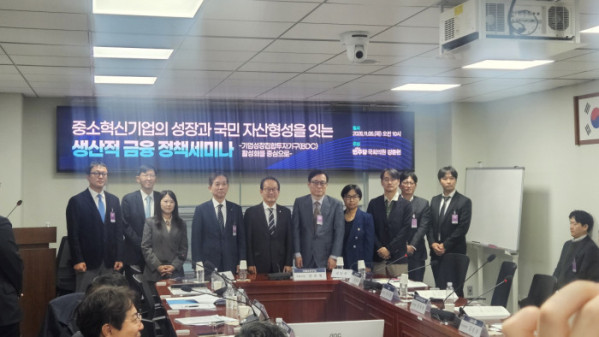
기업성장집합투자기구(BDC)가 도입된 지 7개월이 지났지만 실제 설정 사례는 1건에 그친 것으로 나타났다. 중소·벤처기업에 대한 모험자본 공급을 확대하기 위해 증권사의 BDC 운용 참여를 허용하고, 대출 투자 규제를 단계적으로 완화해야 한다는 제언이 나왔다. 금융당국은 증권사의 참여 필요성에 공감하면서 투자자 보호를 전제로 제도 개선 방안을 검토하겠다는 입장이다.
5일 오전 여의도 국회의원회관에서 더불어민주당 강준현 의원실과 금융투자협회는 '중소혁신기업의 성장과 국민 자산형성을 잇는 생산적 금융 정책세미나'이 열렸다. 이번 세미나는 BDC 활성화를 중심으로 자본시장의 생산적 금융 기능을 강화하기 위한 제도 개선 과제를 논의하기 위해 마련됐다.
BDC는 일반 투자자로부터 자금을 모집해 비상장 벤처기업과 혁신기업 등에 투자하는 상장 공모펀드다. 자산의 60% 이상을 비상장 벤처기업 등에 투자하도록 설계됐다. 기존 벤처캐피털(VC)이나 사모펀드 중심의 모험자본 공급 구조를 보완하고 일반 투자자에게 비상장기업 투자 기회를 제공한다는 취지다.
이날 김진영 자본시장연구원 연구위원은 '생산적 금융 기능 강화를 위한 BDC 제도개선 과제' 발표에서 국내 BDC 시장의 활성화가 미흡하다고 진단했다. 제도 시행 이후 7개월 동안 설정된 BDC는 1건에 불과하며, 이마저도 전문투자자금을 대상으로 설정돼 일반 투자자를 위한 공모는 아직 이뤄지지 않았다는 설명이다.
김 연구위원은 BDC 활성화를 위한 핵심 과제로 증권사의 운용 참여 허용, 대출 투자 한도 확대, 레버리지 규제 완화 등 세 가지를 제시했다. 우선, 증권사의 BDC 운용 참여가 필요하다고 강조했다. 당초 정부안에는 증권사가 운용 주체로 포함됐지만, 국회 심사 과정에서 이해상충 우려로 제외됐다. 그러나 증권사는 기업공개(IPO)와 기업금융(IB) 업무를 통해 비상장기업 발굴과 가치평가, 신용위험 관리 역량을 축적해 왔다는 설명이다. 김 연구위원은 "증권사는 IPO 실사와 공모가 산정 등을 통해 비상장기업을 선별하고 가치를 평가하는 역량을 갖추고 있다"며 "이해상충 우려는 내부통제 기준과 방지 장치를 통해 대응할 수 있다"고 말했다.
대출 투자 규제도 개선 과제로 꼽혔다. 현행 국내 BDC는 주식과 주식연계채권 투자금액의 40% 이내에서 대출 투자가 가능하다. 반면, 미국 BDC는 지분과 대출 투자 비중에 별도 제한을 두지 않는다. 김 연구위원에 따르면 미국 BDC의 2025년 기준 투자자산 가운데 대출 상품 비중은 76%에 달한다. 대출에서 발생하는 이자수익을 바탕으로 안정적인 배당을 제공하면서 투자자 수요를 확보했다는 분석이다. 그는 "대출 투자 한도를 현행 40%에서 50%로 우선 확대하고 부실률과 배당 안정성을 점검한 뒤 추가 완화를 검토할 필요가 있다"며 "지분 투자 중심의 성장형 BDC와 대출 중심의 인컴형 BDC로 상품을 다양화할 수 있을 것"이라고 설명했다.
레버리지 규제 역시 장기적인 개선 필요성이 제기됐다. 미국은 2018년 BDC의 부채 대비 자기자본 비율을 기존 1대1에서 2대1 수준으로 확대했다. 이를 통해 기업에 대한 자금 공급이 증가하고 투자받은 기업의 고용이 확대됐다는 연구 결과도 소개됐다. 다만 김 연구위원은 차입 확대에 따른 위험을 고려해 국내에서는 시장 안착과 위험 관리 체계 구축 이후 단계적으로 허용해야 한다고 제안했다.
증권업계에서도 운용 규제 완화 필요성에 힘을 실었다. 이옥형 유진투자증권 상무는 "중소기업 특화 증권사는 애초에 중소·벤처기업에 원활하게 자금을 공급하기 위해 만들어졌다"며 "이해상충 방지 가이드라인 등을 마련한다면 증권사도 BDC에서 충분히 역할을 할 수 있다"고 말했다. 동일 기업에 대한 투자 한도 개선도 주문했다. 당초 정부안은 동일 기업 투자 한도를 20%로 정했지만 국회 심사 과정에서 지분과 대출을 각각 10%로 제한하는 방식으로 변경됐다.
BDC가 기존 투자자의 회수 수단에 머무르지 않고 기업에 신규 자금을 공급하는 역할을 강화해야 한다는 의견도 제시됐다. 강재원 중소벤처기업연구원 연구위원은 "세컨더리 펀드 등 중간 회수 시장은 기존 투자자의 유동성 제약을 완화하는 보완적 수단에 불과하다"며 "기존 지분의 손바뀜만으로는 벤처기업에 새로운 성장 자금이 공급되지 않는다"고 지적했다. 이어 "BDC는 모험자본에는 회수의 길을, 벤처·스타트업에는 성장의 시간을 제공하는 역할을 해야 한다"며 대출 중심의 상품 확대가 제도 도입 취지를 약화시키지 않도록 유의해야 한다고 강조했다.
금융당국은 제도 개선 필요성을 인정하면서도 시장 신뢰 확보와 투자자 보호가 우선이라는 입장을 밝혔다. 김성진 금융위원회 자산운용과장은 "증권회사의 딜 소싱과 IB 네트워크가 BDC 운용에 상당한 도움이 될 것이라는 점에서 증권사 참여 필요성에 동의한다"고 말했다. 다만 "제도가 이제 막 첫발을 내디딘 만큼 시장의 신뢰를 확보하고 투자자 보호 체계를 갖추는 것이 우선"이라며 "그 과정에서 제기된 여러 제도 개선 사항을 함께 살펴보겠다"고 설명했다.