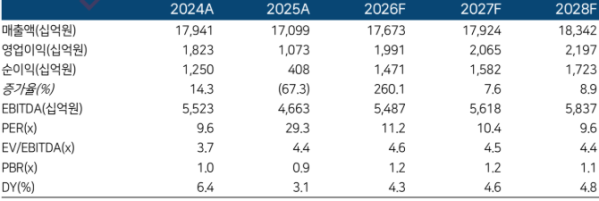
한국투자증권은 SK텔레콤에 대해 투자의견 '매수'와 목표주가 12만1000원을 유지했다.
5일 김정찬 한국투자증권 연구원은 SK텔레콤의 3분기 실적이 시장 기대치에 부합한 가운데, 향후 AI 데이터센터 사업 확대에 따른 기업가치 재평가 가능성에 주목해야 한다고 분석했다.
SK텔레콤의 올해 3분기 연결 기준 매출액은 전년 동기 대비 13.1% 증가한 4조5000억원, 영업이익은 1041% 늘어난 5523억원을 기록했다. 영업이익률은 12.3%로 시장 전망치에 부합했다.
무선 부문은 지난해 3분기 고객감사 패키지 시행에 따른 기저효과와 함께 5G 가입자 증가, 가입자당 평균 매출(ARPU) 개선 등에 힘입어 성장했다. SK브로드밴드 역시 기가(Giga) 가입자 중심의 유선 매출 증가로 매출액 1조1700억원, 영업이익 1347억원을 기록했다. 각각 전년 동기 대비 2.6%, 51.0% 증가한 수준이다.
AI 데이터센터 매출액은 1261억원으로 전년 동기 대비 6.2% 증가했으나, 전분기보다는 7.4% 감소했다. 서비스형 그래픽처리장치(GPUaaS)의 신규 장기계약 전환 과정에서 일시적인 매출 공백이 발생한 영향이다. 반면 AI 기업 간 거래(B2B) 및 기업·소비자 간 거래(B2C) 매출액은 클라우드 신규 수주에 힘입어 전년 동기 대비 27.3% 증가한 700억원을 기록했다.
한국투자증권은 SK텔레콤의 AI 데이터센터 사업이 내년 하반기부터 본격적인 성장 국면에 진입할 것으로 내다봤다.
SK텔레콤은 기존 계약 기반의 'SK호라이즌'과 기가와트(GW)급 데이터센터 개발·운영을 담당하는 'SK하이퍼'를 중심으로 사업을 확대하고 있다. SK호라이즌은 울산과 수도권에서 약 180메가와트(MW) 규모의 데이터센터를 신규 구축 중이며, 전체 데이터센터 용량을 현재 137MW에서 2030년 318MW 이상으로 확대할 계획이다.
김 연구원은 "2027년 상반기까지 AI 데이터센터 매출은 비교적 평이한 성장이 예상되나, 하반기 SK호라이즌의 울산 1단계(41MW)가 신규 가동되고 SK하이퍼의 사업 진전도 구체화되면서 AI 데이터센터 사업에 대한 주목도는 재차 높아질 전망"이라고 밝혔다.
이어 "주가는 장기적인 관점에서 바닥을 다지는 중이라 판단한다"며 "기가와트급 데이터센터 사업 확장의 세부 사항과 앤트로픽 지분 가치(3조5000억원) 활용 계획 등에 대해서는 불확실성이 잔존하지만, 현 주가는 데이터센터 사업가치를 사실상 반영하지 않고 있기 때문에 AI 데이터센터 사업 진전에 따른 재평가 시 상승 여력은 크다"고 평가했다.