가계대출 규제 강화 영향⋯9월 은행권 증가세도 둔화
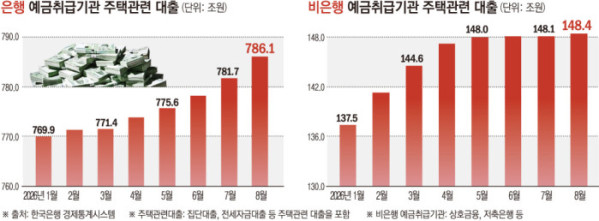
연초 비은행권으로 쏠렸던 주택관련대출 증가세가 하반기 들어 은행권 중심으로 재편됐다. 은행권의 대출 문턱이 높아지면서 상호금융 등으로 이동했던 수요가 비은행권의 대출 관리 강화로 둔화한 반면, 은행권은 주택거래 증가에 힘입어 대출 규모를 늘린 영향이다.
4일 한국은행 경제통계시스템에 따르면 8월 말 비은행 예금취급기관의 주택관련대출 잔액은 148조4350억원으로 전월보다 3163억원 증가했다. 같은 기간 예금은행은 786조890억원으로 4조3614억원 늘었다. 은행권 증가액이 비은행권의 약 14배에 달했다.
비은행 예금취급기관에는 농협·수협·신협 등 상호금융과 새마을금고, 저축은행 등이 포함된다. 주택관련대출은 주택담보대출뿐 아니라 전세자금대출과 중도금·이주비 등 집단대출까지 포괄한다.
비은행권 주택관련대출은 연초 매달 3조원 안팎씩 늘었지만 5월부터 증가세가 급격히 꺾였다. 월별 증가액은 1월 3조5563억원, 2월 3조9012억원, 3월 3조1866억원, 4월 2조7021억원을 기록했다. 이후 5월 7546억원, 6월 1532억원으로 줄었고 7월에는 466억원 감소했다. 8월에는 소폭 증가로 돌아섰지만 연초와 비교하면 증가 규모가 크게 축소됐다.
반면 은행권 주택관련대출은 증가 폭이 확대됐다. 1월 1조1503억원 감소한 뒤 2월 증가세로 전환했으며 5월에는 1조7332억원 늘었다. 이어 6월 2조5836억원, 7월 3조5420억원, 8월 4조3614억원으로 3개월 연속 증가 폭이 커졌다.
누적 증가액에서도 은행권이 비은행권을 앞질렀다. 올해 1~8월 예금은행의 주택관련대출은 15조41억원 증가해 비은행권 증가액(14조5237억원)을 넘어섰다.
이 같은 흐름은 은행권에서 시작된 가계대출 관리 강화가 비은행권으로 확산된 데 따른 것으로 풀이된다. 연초 은행권의 대출 문턱이 높아지자 일부 주택관련대출 수요가 상호금융과 새마을금고 등으로 이동했지만, 비은행권에서도 대출 취급을 제한하면서 증가세가 꺾인 것이다.
상호금융업계에서는 정부의 4월 가계부채 관리방안 발표 이후 사실상 가계대출 증가율 0% 수준의 관리목표가 적용되면서 신규 대출이 위축된 것으로 보고 있다. 특히 연초 증가세를 주도했던 집단대출 취급이 제한된 영향이 컸다.
한국은행 관계자는 "연초 상호금융과 새마을금고 등 비은행권에서 집단대출 취급이 크게 늘자 중앙회 차원에서 이를 제한했다"며 "이후 5~6월 주택 매매량이 증가하면서 은행권을 중심으로 주택관련대출이 확대된 것으로 보인다"고 설명했다.
다만 9월에는 은행권 주택담보대출 증가세도 둔화했다. 금융위원회의 9월 가계대출 동향에 따르면 전 금융권 주담대 증가액은 8월 4조3000억원에서 9월 3조3000억원으로 줄었다. 은행권은 4조1000억원에서 2조9000억원으로 축소된 반면 제2금융권은 2000억원에서 4000억원으로 소폭 확대됐다. 금융당국은 주택거래량과 입주물량 감소 등을 증가세 둔화의 배경으로 분석했다.
향후 대출 흐름에는 가계대출 총량관리 기준 조정이 변수로 작용할 전망이다. 정부는 8·13 대책을 통해 가계대출 총량관리 목표를 연간 증가율 1.5%에서 3.0% 수준으로 상향하고, 신축 입주단지 집단대출을 금융회사별 총량관리 목표에서 전액 제외했다. 실수요자의 자금 조달 부담을 덜기 위한 조치다.
해당 조치가 은행과 비은행권 모두에 적용되는 만큼 연초 집단대출 취급을 제한했던 상호금융 등에서도 대출 공급 여력이 확대될 가능성이 있다. 다만 실제 대출 증가로 이어질지는 금융회사별 건전성 관리와 주택거래 회복 여부에 달려 있다는 분석이다.