반도체 호황·초장기물 수급도 변수
내년엔 한국은행 기준금리 인상이 마무리되면서 국고채 금리가 하향 안정될 것이라는 전망에 무게가 실렸다. 최종 기준금리(터미널레이트)도 3.50% 전망이 주를 이뤘다. 다만 국고채 금리가 언제 고점을 찍을지를 놓고는 시각차가 있었다. 내년 1분기 고점 이후 완만한 하락을 예상하는 곳이 있는가 하면, 반도체 호황이 생산과 내수로 확산하면서 2~3분기 중 금리가 다시 오를 수 있다는 관측도 나왔다.
4일 본지가 7개 국내 증권사 2027년 채권 전망 보고서를 종합한 결과 대체로 이같이 전망했다. 우선 터미널레이트 전망을 보면 키움증권과 한화투자증권은 한은이 올해 11월과 내년 2월 각각 25bp(1bp=0.01%포인트)씩 인상해 기준금리를 3.50%로 높인 뒤 연말까지 동결할 것으로 예상했다. iM증권과 신한투자증권도 내년 1분기 3.50% 도달 후 연말까지 동결하는 경로를 제시했다. 신영증권은 3.50% 도달 시점을 2분기로 봤다.
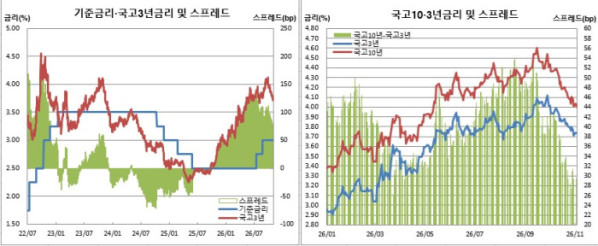
한화투자증권과 iM증권은 연간 전망 범위로 국고 3년물 3.60~4.10%, 10년물 4.00~4.50%를 제시했다. 신한투자증권은 각각 3.50~4.20%, 3.70~4.50%로 봤다. 김찬희 신한투자증권 연구원은 “긴축 사이클의 시작은 수출이었지만 마무리는 물가, 특히 근원소비자물가가 결정할 것이다. 내년 초까지 물가 부담에 금리가 반등할 수 있지만 이후에는 수급효과가 나타날 것”이라고 말했다. 그는 미래대응기금과 가계·기업 자금, 외국인 자금 유입을 채권시장 수급 개선 요인으로 꼽았다.
신영증권은 연평균 전망치를 3년물 3.72%, 10년물 4.03%로 제시했다. 1분기에서 4분기까지 3년물은 3.81%에서 3.60%로, 10년물은 4.13%에서 3.90%로 낮아질 것으로 예상했다.
김성수 한화투자증권 연구원은 “수급환경이 구조적으로 장기금리 하단을 견고하게 만들 것”이라고 봤다. 채권 공급 부담과 저가매수 수요가 맞서면서 금리가 박스권에서 움직일 것이라는 판단이다. 우혜영 LS증권 연구원은 “내년 2월 인상이 마지막이라면 국고채 금리는 4월까지 반등한 뒤 하향 안정될 것으로 봤다. 이후 하반기엔 보합 흐름을 보일 것”이라고 전망했다.
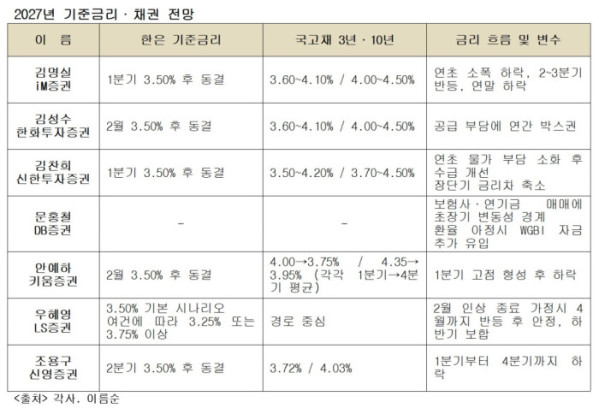
보험사와 연기금 매매가 초장기 금리 변동성을 키울 수 있다는 분석도 나왔다. 문홍철 DB증권 연구원은 “부채를 시가로 평가하는 체계에서 금리가 오르면 부채 평가액과 듀레이션이 줄면서 장기채권 투자가 줄어들 수 있다”고 설명했다. 이밖에도 그는 원·달러 환율 변동성이 낮아질 경우 세계국채지수(WGBI) 편입과 관련한 외국인 추가 자금 유입 규모를 월 2~4조원으로 추정했다.