분양가 25% 내고 입주…20년간 나머지 지분 취득
초기 부담 적지만 임대료 별도…장기 자금계획 관건
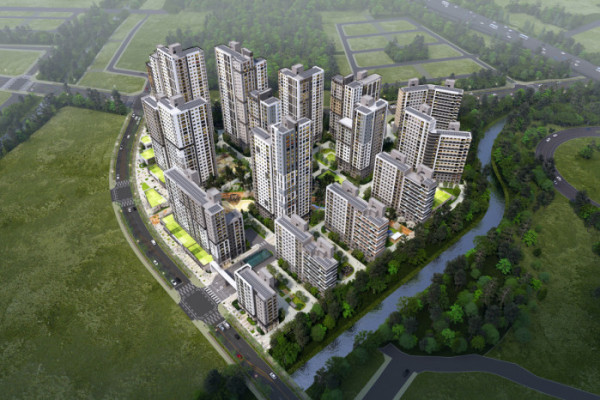
수도권 아파트에 약 1억3000만원의 초기 자금으로 입주할 수 있는 지분적립형 공공분양주택이 처음 공급된다. 분양가의 25%만 먼저 내고 나머지는 20년에 걸쳐 취득하는 방식으로 목돈 마련이 어려운 청년·신혼부부의 내 집 마련 문턱을 낮출 것으로 기대된다. 다만 미취득 지분에 대한 임대료와 추가 지분 매입 비용을 부담해야 해 장기적인 자금 계획이 필요하다는 지적도 나온다.
4일 국토교통부에 따르면 정부는 12월 경기 고양창릉 S-2블록에서 지분적립형 공공분양주택을 처음 공급한다. 전체 1057가구 중 284가구가 지분적립형으로 공급되며 향후 한국토지주택공사(LH)의 공공분양주택으로 확대할 계획이다.
지분적립형은 최초 입주 시 분양가의 25%에 해당하는 지분을 취득하고 나머지 75%는 20년에 걸쳐 단계적으로 매입하는 방식이다. 초기 목돈 마련이 어려운 실수요자도 주택을 분양받을 수 있도록 구입 비용을 장기간 분산한 것이 핵심이다.
수도권 평균 공공분양주택 분양가격인 5억1000만원(전용면적 55㎡ 기준)을 적용하면 최초 지분 취득 비용은 약 1억2800만원이다. 계약 시 10%인 5100만원, 입주 시 15%인 7650만원으로 나눠 납부한다. 정부는 주택담보대출비율(LTV) 40% 수준의 대출 도입도 검토하고 있으며 대출이 적용되면 초기 필요 자금은 약 7700만원까지 줄어들 수 있다.
기존 공공분양과 달리 입주 시점에 분양대금 대부분을 마련하지 않아도 된다는 점에서 초기 자산이 부족한 실수요자의 주택시장 진입 문턱을 낮출 것으로 기대된다.
신보연 세종대 부동산AI융합학과 교수는 "분양가 5억1000만원인 주택에 약 1억2800만원으로 입주할 수 있고 계약 시점에는 5100만원만 있으면 된다는 점에서 실질적인 도움이 될 수 있다"며 "기존 공공분양처럼 잔금대출을 통해 나머지 분양대금을 한꺼번에 조달하지 않아도 된다는 것이 큰 차이"라고 설명했다.
초기 지분 취득 비용과 별개로 미취득 지분에 대한 임대료 납부해야 한다. 국토부가 제시한 예시에 따르면 주변 전세 시세가 4억원일 경우 미취득 지분 75%에 대한 임대료는 보증금 2억7000만원 또는 전액 월세 전환 시 월 79만원 수준이다.
정부는 이 경우 주변 시세보다 주거비 부담이 낮다는 점을 강조하고 있다. 같은 지역에서 전세 시세 4억원인 주택을 보증금 1억3000만원에 임차하면 월세가 약 124만원이라는 비교다. 정부가 설정한 가정으로 실제 고양창릉의 분양가나 임대료와는 차이가 있을 수 있다.
이러한 구조는 초기 자산은 부족하지만 안정적인 소득을 확보한 가구에 유리할 것으로 분석된다. 이은형 대한건설정책연구원 연구위원은 "초기 목돈이 부족해도 내 집을 마련할 수 있다는 점이 가장 큰 장점"이라며 "다만 장기간 지분을 취득해야 하는 만큼 일정 수준의 소득이 있는 맞벌이 부부나 고소득 가구에 적합한 구조"라고 밝혔다.
추가 지분을 최초 분양가격을 기준으로 매입할 수 있다는 점도 장점이다. 집값이 상승하더라도 취득 비용이 시세에 직접 연동되지 않아 수분양자는 자산 형성 효과를 기대할 수 있다. 기간이자는 가산된다. 신 교수는 "집값 상승률이 적용 이자율을 웃돌 경우 수분양자가 그 차이에 따른 이익을 누릴 수 있다"며 "자산·소득 요건을 충족하는 청년층에게 매력적인 선택지가 될 수 있다"고 말했다.
반면 입주 이후 4년마다 15%씩 총 5차례 잔여 지분을 의무적으로 취득해야 한다는 점은 부담이다. 분양가가 5억원이라면 회차당 7500만원에 기간이자까지 마련해야 한다. 미취득 지분에는 임대료도 발생해 장기적인 자금 계획이 필요하다.
지분 취득이 어려우면 최대 1년간 유예할 수 있지만 이후에도 취득하지 못하면 사업자 환매 또는 전매 절차를 밟아야 한다. 전매제한기간은 10년, 실거주의무기간은 5년이다.
이 연구위원은 "4년마다 목돈을 마련해야 하는 만큼 수분양자의 저축과 자금 관리가 중요하다"며 "매달 원리금을 상환하는 일반 대출과 달리 일정 기간 자금을 모아야 해 개인의 자금 운용 능력에 따라 부담이 달라질 수 있다"고 말했다.