한국투자증권은 4일 한화비전에 대해 내년 반도체 후공정 장비 사업의 성장 가시성이 높아질 전망이라며 투자의견 ‘매수(Buy)’를 유지했다. 다만 밸류에이션 방식 변경 등을 반영해 목표주가는 기존 대비 약 7% 낮춘 10만1000원으로 조정했다.
남채민 한국투자증권 연구원은 “내년은 한화세미텍이 TC본더 기업이라는 시장 인식에서 벗어나 다각화된 후공정 장비사로 자리매김하는 해가 될 것”이라고 밝혔다.
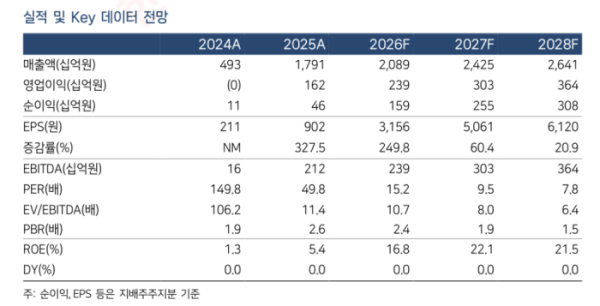
한화비전의 3분기 매출액은 전년 동기 대비 35.6% 증가한 5734억원, 영업이익은 229.3% 늘어난 1026억원을 기록했다. 시큐리티와 세미텍 양 사업부 모두 호실적을 거뒀다.
세미텍은 6월 수주한 TC본더 물량이 3분기 중 전량 납품되면서 영업레버리지 효과가 크게 나타났다. 3분기 매출액은 1698억원으로 56.2% 증가했고 영업이익은 373억원으로 흑자 전환했다.
내년에는 TC본더 신규 수주를 보수적으로 가정하더라도 성장이 이어질 것으로 전망했다. 세미텍 매출액은 17.9% 증가한 6717억원, 영업이익은 38.6% 늘어난 751억원으로 예상했다.
삼성전자의 DDR5 패키징용 플립칩 본더 발주가 성장의 핵심으로 꼽혔다. 남 연구원은 “세미텍이 삼성전자 발주 물량 대부분을 수주할 가능성이 높다”며 “SK하이닉스의 TSV 생산능력 증설과 P&T7 가동, 해외 OSAT의 유럽 공장 증설까지 고려하면 추가 장비 발주에 따른 추정치 상향 여지도 크다”고 설명했다.
플럭스리스 TC본더와 하이브리드 본더 등 제품군 확장 가능성도 열려 있다고 평가했다. 남 연구원은 “과거처럼 TC본더 발주 여부에 따라 주가가 좌우되는 구조에서 벗어나고 있다”며 “다각화된 반도체 후공정 장비 라인업에 주목할 시점”이라고 말했다.