NH투자증권은 4일 풍산에 대해 방산 부문의 납품·선적 지연이 예상보다 길어지면서 4분기 실적이 시장 기대치를 밑돌 것으로 전망했다. 다만 수출과 국내 고객사향 판매가 점차 정상화될 것으로 예상하며 투자의견 '매수'를 유지했다. 목표주가는 기존 10만3000원에서 8만6000원으로 16.5% 하향했다.
최영광 NH투자증권 연구원은 "전쟁으로 인한 수출 차질과 국내 고객사향 판매 차질은 각각 올해 4분기와 내년 1분기부터 점차 정상화될 것"이라고 밝혔다.
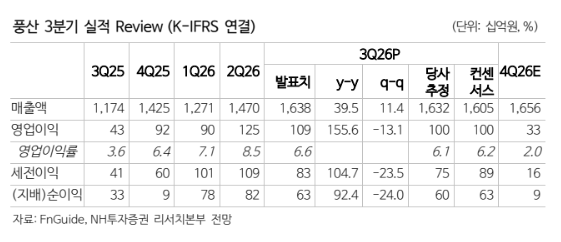
풍산의 3분기 연결 기준 매출액은 1조6380억원으로 전년 동기 대비 39.5% 증가했다. 영업이익은 1088억원으로 155.6% 늘었지만 전 분기보다는 13.1% 감소했다. 영업이익률은 6.6%로 시장 기대치에 부합했다.
사업부별로는 신동 부문의 수익성이 악화했다. 별도 기준 영업이익률은 2%로 전 분기 8%에서 크게 낮아졌다. 판매가격이 전 분기보다 1.6% 상승했지만 환율 하락에 따른 메탈로스가 발생했고, 판매량도 4만4000톤으로 7.0% 감소했다. AI·데이터센터·반도체향 판매는 견조했으나 자동차향 판매가 부진했다.
방산 부문은 영업이익률이 17%로 전 분기보다 4%포인트 개선됐다. 다만 매출액은 3316억원으로 회사가 제시한 4153억원을 크게 밑돌았다. 국내 H사향 매출 지연과 선적 이연에 따른 수출 차질이 이어진 영향이다.
4분기에는 실적 둔화 폭이 확대될 것으로 예상했다. NH투자증권이 전망한 영업이익은 333억원으로 시장 전망치인 1087억원을 크게 밑돈다. 영업이익률도 2.0%로 하락할 전망이다. 방산 매출 차질이 일부 지속되는 가운데 제품 구성 악화와 환율 하락에 따른 신동 부문의 메탈로스, 성과급 등 비용 발생이 수익성을 압박할 것으로 분석했다.
이에 따라 내년 영업이익 전망치도 기존보다 10.8% 낮춘 3590억원으로 조정했다. 목표주가 산정에 적용하는 비교기업의 기업가치 평가배수도 신동 부문은 8.7배에서 7.7배로, 방산 부문은 10.8배에서 10.0배로 낮췄다.
다만 구리 가격 강세와 고부가 제품 판매 확대는 중장기 수익성을 뒷받침할 것으로 내다봤다. 구조적인 구리 정광 공급 부족과 마이너스 제련수수료에 따른 전기동 가격 강세가 신동 부문의 수익성에 긍정적으로 작용할 것이라는 분석이다.
최 연구원은 "가파른 구리 가격 상승과 메탈게인 영향으로 올해 실적 기저가 높아진 점은 부담 요인이지만, 이연됐던 방산 부문의 매출이 점진적으로 실현되면서 이를 상쇄할 것"이라고 전망했다.