iM증권이 현대모비스에 대해 4분기 사상 최초로 분기 영업이익 1조원을 달성할 것이라며, 투자의견 '매수'와 목표주가 58만원을 유지했다.
2일 이상수 iM증권 연구원은 "시장에서 우려하고 있는 인도 공장 화재와 반도체 가격 상승 리스크가 모두 3분기 실적에 반영됐음에도 제조 부문이 2개 분기 연속 흑자를 이어갔다는 점이 인상적"이라고 밝혔다.
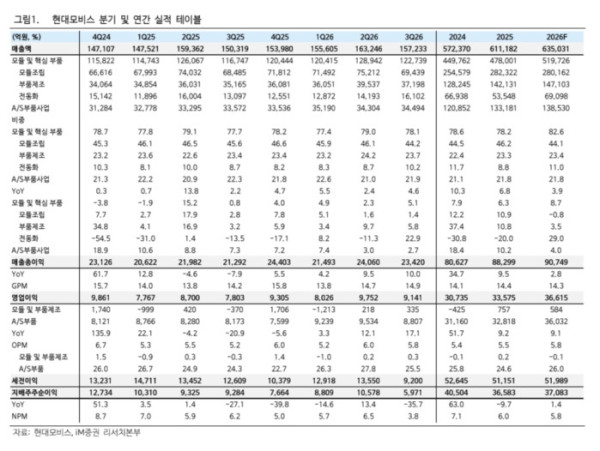
현대모비스 올해 3분기 매출은 전년 동기 대비 4.6% 증가한 15조7000억원, 영업이익은 17.2% 증가한 9141억원을 기록했다. 3분기 중 원화가 강세로 전환됐음에도 A/S 사업부가 25.5% 견조한 수익성을 유지했으며, 유럽 중심의 전기차(EV) 생산 증가로 전동화 사업부의 외형 성장이 재개된 점이 실적을 견인했다.
특히 4분기에는 호실적이 더욱 가시화될 전망이다. iM증권은 현대모비스 4분기 매출을 15조8000억원, 영업이익을 9696억원으로 추정하며 분기 최대 실적에 근접할 것으로 내다봤다.
이상수 연구원은 4분기 수익성 개선의 주요 근거로 3분기에 971억원이 반영된 인도 공장 화재 관련 일회성 비용이 4분기에는 소멸된다고 진단했다.
매년 4분기에 집중되는 고객사와 비용 정산 효과가 반영돼 모듈 및 핵심부품 부문에서 상당한 이익을 거둘 것이라고 예상했다. 유럽 전기차 수요 회복과 현대차그룹 증산에 따라 전동화 사업부 가동률이 상승할 것이라고 봤다.
11월부터 의왕 시작 라인에서 보스턴 다이내믹스(Boston Dynamics)향 액츄에이터 시제품 생산을 시작하며 미래 로봇 핵심 부품으로 포트폴리오를 넓히고 있는 점도 중장기적인 투자 매력도를 높이는 요인으로 꼽았다.