iM증권은 30일 삼성중공업에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 3만5000원에서 2만8000원으로 낮췄다. 조선업종의 밸류에이션 하락을 반영해 목표 주가순자산비율(PBR)을 낮췄지만 안정적인 실적과 수주 경쟁력은 유지되고 있다고 평가했다.
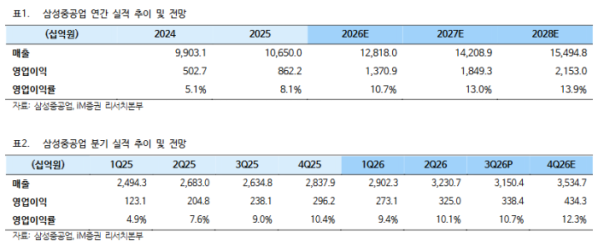
삼성중공업의 3분기 매출액은 3조1504억원으로 전년 동기 대비 19.6%, 영업이익은 3384억원으로 42.1% 증가했다. 영업이익률은 10.7%를 기록했다. 시장 전망치에는 소폭 못 미쳤지만 별다른 일회성 요인 없이 안정적인 수익성을 이어갔다.
특히 원·달러 환율 하락에도 실적 영향이 제한적이었다. 삼성중공업은 수주 시점 환율을 고정하는 100% 환헤지 정책을 유지하고 있다. 3분기 건조물량 가운데 2022~2023년 수주분이 약 45%를 차지했으며, 2027년부터는 1300원대 후반 이상 환율에서 수주한 2024년 이후 물량의 인도가 늘어날 전망이다.
수주도 순항하고 있다. 올해 누적 수주는 124억달러로 연간 목표 139억달러의 약 90%를 채웠다. 상선 80억달러, 해양 44억달러로 LNG운반선은 국내 조선 3사 가운데 가장 많은 19척을 확보했다. 부유식 액화천연가스 생산설비(FLNG)도 2기를 수주했으며 연내 약 25억달러 규모 Delfin FLNG 2호기 추가 수주가 예상된다.
실적 성장도 이어질 전망이다. 변용진 iM증권 연구원은 "올해 삼성중공업 매출액과 영업이익을 전년 대비 각각 20.4%, 59% 증가한 수준인 12조8180억원, 영업이익을 1조3709억원으로 예상한다"라며 "내년에는 매출 14조2089억원, 영업이익 1조8493억원으로 영업이익률이 13%까지 높아질 것으로 전망한다"라고 밝혔다.
이어 "삼성중공업의 환헤지 정책이 환율 방향을 맞히는 전략이라기보다 수주 당시 수익성을 고정해 실적 불확실성을 낮추는 효과가 있다"라며 "특수선 사업 기대감 감소로 조선주 전반이 조정을 받은 상황에서도 안정적인 상선·FLNG 수주와 이익 성장 가시성을 고려하면 최근 주가 하락은 과도하다"라고 진단했다.