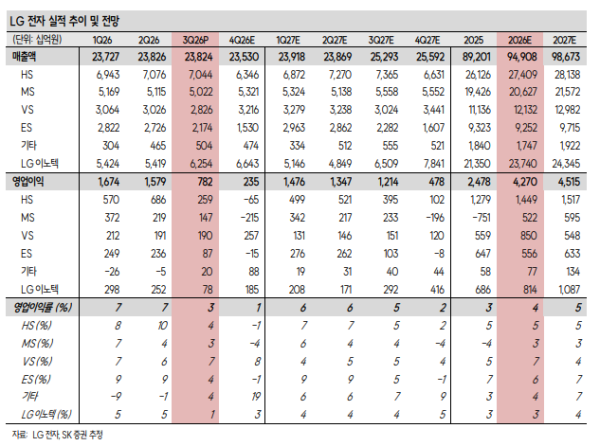
SK증권은 29일 LG전자에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 18만원에서 19만5000원으로 상향했다. 가전 업황 부진 속에서도 경쟁사 대비 실적 방어력이 돋보이고 냉난방공조(HVAC) 사업이 새로운 성장동력으로 자리 잡고 있다는 평가다.
LG전자의 3분기 연결 영업이익은 7819억원으로 전년 동기 대비 14% 증가했지만 시장 전망치 1조원을 밑돌았다. 물류비와 마케팅비 부담, 연결 자회사 부진이 영향을 미쳤다. 생활가전(HS) 영업이익은 2592억원으로 29% 감소한 반면 TV·음향·PC(MS)는 1467억원으로 흑자 전환했다.
전장(VS)은 1903억원의 영업이익을 내며 전년보다 27% 증가했다. 7개 분기 연속 한 자릿수 중반 이상의 영업이익률을 유지했다. 냉난방공조(ES)는 872억원으로 34% 감소했지만 데이터센터용 HVAC 수주 확대가 향후 실적을 뒷받침할 것으로 전망됐다.
박형우 SK증권 연구원은 "LG전자 4분기 영업이익을 지난해 1090억원 적자에서 흑자로 돌아서는 수준인 2349억원으로 예상한다"라며 "물류비 부담과 TV 패널 가격 상승 등 불확실성은 남아 있지만, 가전 경쟁사들의 수익성 악화가 중장기적으로 점유율 확대 기회가 될 수 있다"라고 진단했다.
이어 "특히 데이터센터 HVAC의 3분기 누적 수주잔고는 3조원을 넘어섰으며, 관련 매출은 4분기부터 본격 반영될 것"이라며 "올해 LG전자 매출액을 94조9080억원, 영업이익을 4조2700억원으로 전망하며 내년 영업이익은 4조5150억원으로 5.7% 증가할 것으로 추정한다"라고 밝혔다.