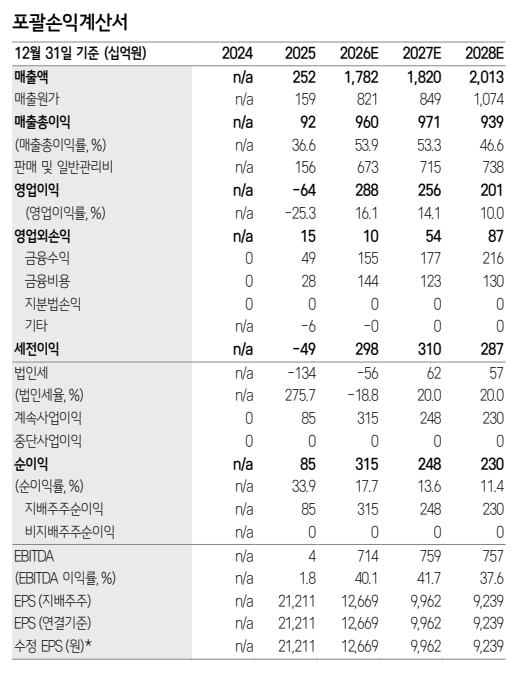
삼성증권이 삼성에피스홀딩스에 대해 내년 판권 마일스톤 공백과 연구개발(R&D) 비용 증가로 이익 성장이 둔화될 것으로 예상된다며, 투자의견 '매수'를 유지하고 목표주가를 50만원으로 하향 조정했다.
29일 서근희 삼성증권 팀장은 "올해 연간 가이던스 달성은 무난하나, 2026년 반영된 판권 연장 마일스톤의 2027년 공백과 9종 파이프라인 동시 개발에 따른 R&D 비용 증가, 유럽 매출 역성장 등을 반영해 목표주가를 낮췄다"라고 말했다.
삼성에피스홀딩스 올해 3분기 연결 기준 매출은 전 분기 대비 12.8% 증가한 4419억원, 영업이익은 78.9% 늘어난 1050억원을 기록했다. 이는 시장 컨센서스 대비 매출은 9.5% 밑돌았으나, 영업이익은 109.3% 웃돈 수치다.
연결 부문에서는 기업인수가격배분(PPA) 개발비 상각비 782억원과 재고자산 미실현 이익 536억원이 상계되는 등 비현금성 회계 조정이 영향을 미쳤다.
자회사 삼성바이오에피스 3분기 매출은 전년 동기 대비 0.3% 증가한 4422억원, 영업이익은 2.8% 늘어난 1326억원으로 집계됐다. 마일스톤 유입 감소에도 바이오시밀러 제품 매출이 성장을 견인했다.
지역별로는 희비가 엇갈렸다. 미국 매출은 전년 동기 대비 37% 급증한 1353억원을 기록하며 호조를 보였다. 반면 유럽 매출은 스텔라라 바이오시밀러(SB17)의 선전에도 불구하고 기존 제품의 경쟁 부담이 지속되며 전 분기 대비 5% 감소한 2088억원에 그쳤다.
서 팀장은 "향후 이익 성장을 지속하기 위해서는 SB12와 SB17 이후 직판 제품의 매출 기여 확대와 유럽 매출의 안정화가 중요하다"고 짚었다.
다만 본업 이익 방어력은 여전히 유효하다는 평가다. 서 팀장은 "미국 시장 내 점유율 확장과 산도스(Sandoz), 테바(Teva) 등 파트너십을 통한 개발비 조기 회수 구조 덕분에 본업 이익의 하방 경직성은 유효하다"며 "실질적인 주가 재평가 시점은 키트루다 바이오시밀러(SB27) 미국 진입이 가시화되고, 신약 파이프라인인 'SBE303(Nectin-4 ADC)' 초기 임상 데이터 도출이나 기술수출(L/O) 등 신약 가치 검증이 이뤄질 때가 될 것"이라고 전망했다.